Die Anleihegläubiger haben mit großer Mehrheit zugestimmt, das Sanierungskonzept steht – und dann geht eine Anfechtungsklage ein. Für den Emittenten bedeutet das zunächst Stillstand, denn angefochtene Beschlüsse darf er nicht umsetzen. Gerade in der Krise kann diese Vollzugssperre über Erfolg oder Scheitern einer Restrukturierung entscheiden. Mit dem sogenannten Freigabeverfahren hält das Schuldverschreibungsgesetz (kurz: SchVG) ein Gegengewicht bereit, das für Emittenten wie Gläubiger erhebliche Konsequenzen hat. Law Corner von Dr. Tobias Moser (li.), Partner, und Dr. Fabian Wirths, Senior Associate, DMR Rechtsanwälte Moser Degenhart Ressmann PartG mbB, München
>> aus BondGuide #22-2026 vom 30. Oktober<<
Vollzugssperre – eine Klage genügt
Jeder Anleihegläubiger, der fristgerecht Widerspruch eingelegt hat, kann Beschlüsse der Anleihegläubigerversammlung (kurz: AGV) gerichtlich anfechten. Schon die Erhebung der Klage hat eine weitreichende Wirkung: Der Emittent darf die angefochtenen Beschlüsse nicht vollziehen, bis über die Klage rechtskräftig entschieden ist (§ 20 Abs. 3 SchVG). Damit kann ein einzelner Gläubiger mit geringem Bestand eine Restrukturierung blockieren, die eine breite Mehrheit trägt. Bis zu einem rechtskräftigen Urteil vergeht nicht selten ein Jahr oder mehr. Für einen Emittenten, dem die Liquidität ausgeht, ist das oft zu lang. Dieses Blockadepotenzial lässt sich auch missbrauchen. Klagen dienen dann weniger der Rechtmäßigkeitskontrolle als dem Ziel, sich den „Lästigkeitswert“ vom Emittenten abkaufen zu lassen.
Verfahren – schnell, aber mit hohen Anforderungen
Der Gesetzgeber hat sich deshalb an einem Instrument aus dem Aktienrecht orientiert und erklärt § 246a AktG für entsprechend anwendbar. Der Emittent kann beantragen, dass das Gericht die Freigabe der angefochtenen Beschlüsse feststellt. Zuständig ist nicht das Landgericht, bei dem die Beschlussanfechtungsklage läuft, sondern das übergeordnete Oberlandesgericht, bei dem ein eigenständiges Verfahren geführt wird. Das Freigabeverfahren ist dabei auf Geschwindigkeit ausgelegt. So muss der Emittent die Tatsachen, die für eine Freigabe sprechen, lediglich glaubhaft machen. Ein Vollbeweis ist nicht erforderlich. Auch einer Güteverhandlung bedarf es nicht und in dringenden Fällen kann sogar auf eine mündliche Verhandlung verzichtet werden (§ 246a Abs. 3 S. 1 Hs. 2, S. 2 AktG). Das Gericht soll innerhalb von drei Monaten entscheiden, und sein Beschluss ist unanfechtbar (§ 246a Abs. 3 S. 4, 6 AktG).
Foto: © freepik.com
Drei Wege zur Freigabe
Der Freigabeantrag hat Erfolg, wenn einer von drei Freigabegründen vorliegt.
Erstens gibt das Gericht die Beschlüsse frei, wenn die Klage unzulässig oder offensichtlich unbegründet ist. Das kann etwa der Fall sein, wenn dem Kläger die Anfechtungsbefugnis fehlt, weil er keinen Widerspruch eingelegt hat oder die Klage rechtsmissbräuchlich erhoben wurde.
Zweitens gibt das Gericht die Beschlüsse frei, wenn der Kläger nicht innerhalb einer Woche nach Zustellung des Antrags durch Urkunden nachweist, dass er seit der Bekanntmachung der Einberufung Schuldverschreibungen im Nennwert von mindestens 1.000 EUR hält. Dieses sog. „Mindestquorum“ soll verhindern, dass Anleger Anleihen erst nach der Veröffentlichung der Tagesordnung erwerben, um anschließend Anfechtungsklage zu erheben. In der Praxis werden Restrukturierungsbeschlüsse jedoch häufig erst in einer zweiten AGV gefasst, weil die erste mangels Beschlussfähigkeit scheitert.
Damit stellt sich die Frage, auf welche Einberufung für die Feststellung des Mindestquorums abzustellen ist. Das OLG Karlsruhe hat insoweit auf die Bekanntmachung der ersten AGV abgestellt (OLG Karlsruhe, Beschl. v. 30.09.2015 – 7 AktG 1/15). Auch der Bundesgerichtshof versteht die zweite Versammlung als mit der ersten Versammlung verbundenen gesetzlichen Sonderfall (BGH, Beschl. v. 02.12.2014 – II ZB 2/14), was die Auffassung des OLG Karlsruhe zusätzlich stützt. Wer daher erst nach der ersten Einberufung Anleihen erwirbt, um das Mindestquorum überhaupt zu erreichen, dürfte im Freigabeverfahren regelmäßig unterliegen.

Foto: © master1305 – freepik.com
Drittens ist eine Interessenabwägung vorzunehmen, die in der Praxis den wohl wichtigsten Freigabegrund darstellt. Das Gericht prüft dabei nicht in erster Linie, ob die Klage Aussicht auf Erfolg hat. Es wägt vielmehr die wirtschaftlichen Folgen gegeneinander ab. Auf der einen Seite stehen die Nachteile, die dem Emittenten und den nicht klagenden Gläubigern durch eine weitere Verzögerung drohen, allen voran der Verlust von Finanzierungen oder sogar die Insolvenz. Auf der anderen Seite stehen allein die eigenen wirtschaftlichen Nachteile des Klägers.
Droht ohne den Vollzug die Insolvenz, fällt die Abwägung typischerweise zugunsten des Emittenten aus, zumal der einzelne Kläger häufig nur einen geringen Bestand hält. Überwiegen die Nachteile für den Emittenten, ist eine Freigabe selbst dann möglich, wenn die Beschlüsse formell oder materiell fehlerhaft sind, solange kein besonders schwerer Rechtsverstoß vorliegt. Wo die Grenze verläuft, hängt vom Einzelfall ab. Der Begriff ist jedoch eng auszulegen. In Betracht kommt das etwa, wenn einzelne Gläubiger gezielt von der Teilnahme oder der Stimmabgabe ausgeschlossen werden. Gleiches gilt, wenn das Abstimmungsergebnis bewusst manipuliert wird, etwa indem Stimmen mitgezählt werden, die von der Abstimmung auszuschließen gewesen wären, wie es beispielsweise im Fall der PREOS-Anleihe der Fall war.
Foto: © freepik.com
Vollzogen ist vollzogen
Gibt das Oberlandesgericht der Freigabe statt, darf der Emittent die Beschlüsse vollziehen. Die Anfechtungsklage läuft beim Landgericht weiter. Gewinnt der Kläger, werden die vollzogenen Maßnahmen trotzdem nicht rückgängig gemacht. Ihm bleibt dann nur ein Anspruch auf Schadensersatz, über den oft erst nach Monaten oder Jahren entschieden wird.
Fazit
Das Freigabeverfahren ist ein wirksames Mittel gegen Blockaden durch Kleinstgläubiger und rechtsmissbräuchliche Klagen. Ein Freifahrtschein ist es aber nicht: Der Emittent muss seine Nachteile konkret darlegen und glaubhaft machen, und besonders schwere Rechtsverstöße bleiben angreifbar. Gläubiger, die einen Beschluss angreifen wollen, sollten deshalb früh handeln. Sie sollten ihren Bestand ab der ersten Einberufung dokumentieren, Widerspruch einlegen und im Freigabeverfahren ihre eigenen Nachteile substantiiert vortragen. Emittenten sollten das Freigabeverfahren schon bei der Vorbereitung der AGV mit einplanen.
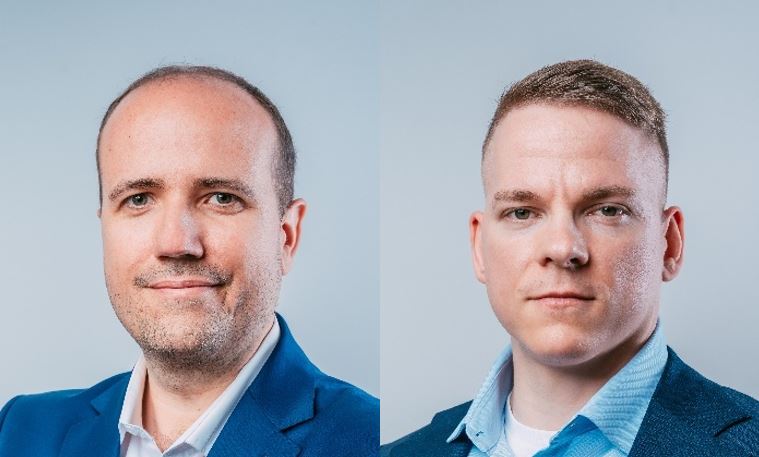
Dr. Tobias Moser (li.) & Dr. Fabian Wirths, RAs, DMR Legal
Unsere neueste BondGuide-Jahresausgabe „Green & Transition Finance 2026“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
! Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !