
Aream legt den dritten Green Bond auf: 7,25% bis 2031 für PV, Batteriespeicher und Energieinfrastruktur in drei europäischen Märkten.
Die Aream Infrastruktur Finance GmbH setzt ihre kapitalmarktbasierte Wachstumsfinanzierung fort. Mit dem Green Bond 2026/31 sollen bis zu 10 Mio. EUR aufgenommen werden. Der Kupon liegt bei 7,25% p.a., die Laufzeit beträgt fünf Jahre. Aream will die Mittel für die Entwicklung und Realisierung erneuerbarer Energielösungen in Deutschland, Italien und Spanien einsetzen.
Emission
Der neue Green Bond 2026/31 (DE000 A5GS5B 9) ist nicht nachrangig und nicht besichert. Die Stückelung beträgt 1.000 EUR, die Rückzahlung erfolgt zu 100%. Die Valuta ist für den 16. November vorgesehen; die Zinszahlung erfolgt halbjährlich. Ab November 2029 kann Aream erstmals zu 102% des Nennbetrags kündigen, ab November 2030 zu 101%. Der geplante Handelsstart im Open Market der Frankfurter Wertpapierbörse ist für März 2027 vorgesehen.
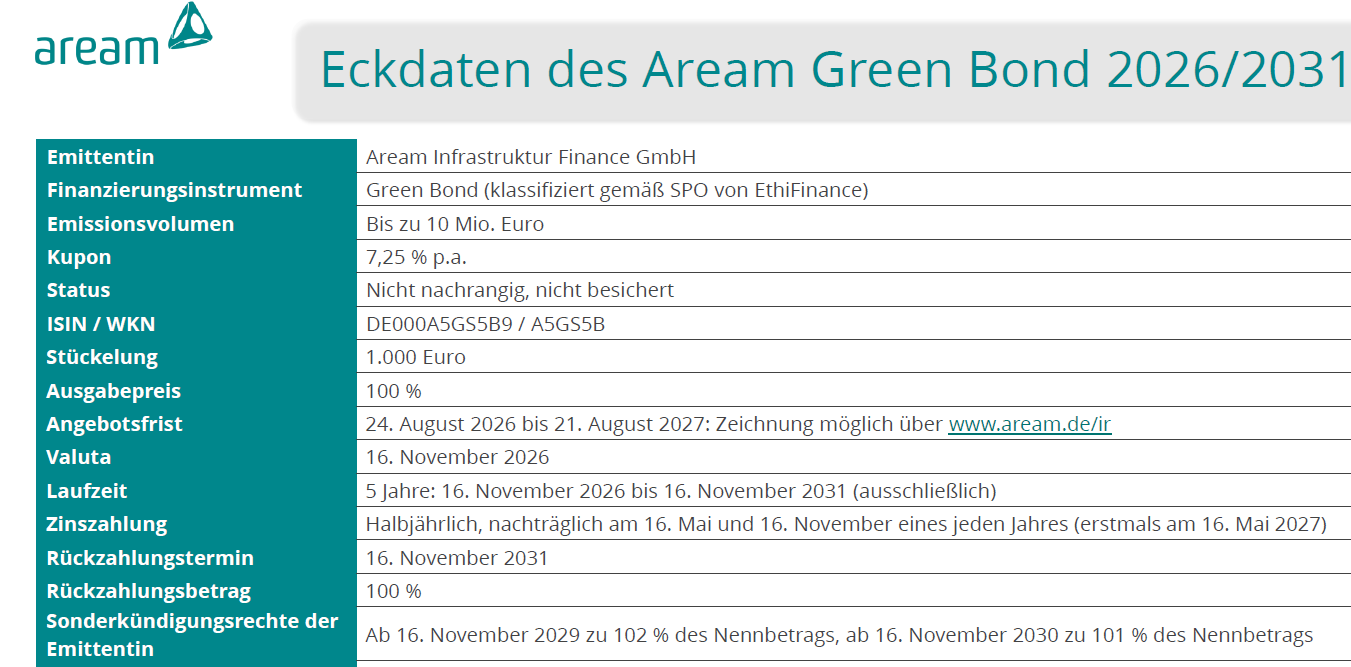
Eckdaten Aream 2026/31
Beim Green-Bond-Status bleibt Aream seiner Linie treu: Die Anleihe ist gemäß Second Party Opinion von EthiFinance klassifiziert. Der Nettoemissionserlös soll vollständig in erneuerbare Energielösungen fließen. Dazu zählen insbesondere Batteriespeicher mit oder ohne PV- bzw. Windanlagen, gewerbliche Aufdachanlagen, EEG-Innovationsprojekte, Bioenergie und Energieinfrastruktur wie Umspannwerke. Auch Entwicklungskooperationen, Beteiligungen und der Erwerb von Projektpipelines sind möglich.
Die Aream Infrastruktur Finance GmbH ist eine 100%ige Tochtergesellschaft der AREAM Group SE und finanziert die Entwicklung und Realisierung erneuerbarer Energielösungen. Die Projektentwicklung erfolgt über die Schwestergesellschaft Aream Advisory. Der aktuelle Green Bond 2026/31 wird von Lewisfield Deutschland begleitet.
Unternehmen
Die eigentliche Investmentstory hat sich seit dem ersten Aream-Bond 2024 spürbar weiterentwickelt. Aream will nicht mehr nur Solarparks entwickeln, sondern Erzeugung, Speicherung, Netzinfrastruktur und Stromvermarktung zunehmend miteinander verbinden.
Das bestätigt auch der Blick auf die bisherigen Anleihen. Der erste Green Bond 2024/29 über 10 Mio. EUR wurde vollständig platziert, der zweite Bond 2025/30 brachte 9,3 Mio. EUR ein. Mit den Mitteln des zweiten Bonds wurden unter anderem Rechte an zwei PV-Hybridprojekten mit zusammen 66,2 MWp erworben sowie der Zugriff auf weitere 14 PV-Projekte mit insgesamt 153,7 MWp gesichert. Hinzu kamen Investitionen in Energievermarktung und PPA-Zugang.
Das Geschäftsmodell wandelt sich damit von der klassischen PV-Projektentwicklung zur integrierten Energieplattform. Besonders wichtig ist inzwischen die Kombination aus Photovoltaik und Batteriespeicher. Aream betrachtet die Speicherfähigkeit bei neuen Projekten mittlerweile als zentrales Auswahlkriterium.

PV plus Speicher
Hier liegt vermutlich der maßgebliche Teil der aktuellen Aream-Story. Batteriespeicher haben sich nach Einschätzung von Markus W. Voigt deutlich schneller entwickelt als erwartet. Aus einem Zusatzmodul bei PV-Projekten ist ein integraler Bestandteil der Projektentwicklung geworden.
Der wirtschaftliche Hebel liegt nicht nur in zusätzlichen Erlösen aus der Speichervermarktung. Speicher können auch die vorhandene Netzinfrastruktur effizienter nutzbar machen. Voigt nennt als Beispiel ein 100-MW-Solarprojekt, bei dem unter geeigneten Voraussetzungen statt 100 MW unter Umständen nur rund 60 MW Netzanschlussleistung erforderlich sein könnten. Damit könnten sich sowohl Anschlusskosten als auch Netzengpässe reduzieren.
Aream hat diesen Ansatz inzwischen auch in konkrete Projekte übersetzt. Beim Hybridprojekt Weißewarte in Sachsen-Anhalt stehen 68 MWp PV-Leistung bis zu 78 MW Speicherleistung gegenüber. Das Projekt ist juristisch bereits verkauft; zwei aufschiebende Bedingungen stehen dem Vollzug noch entgegen.
Auch die Projektpipeline werde zunehmend auf Hybridisierung ausgerichtet. Aream hatte bereits im Frühjahr angekündigt, neue PV-Anlagen mit insgesamt mehr als 1,2 GWp in den kommenden drei Jahren grundsätzlich als Hybridprojekte entwickeln zu wollen.
Mittelverwendung und Wachstum
Die bis zu 10 Mio. EUR des neuen Bonds sollen erneut in die Projektentwicklung fließen. Im Fokus stehen neben Deutschland erstmals ausdrücklich auch Italien und Spanien. In beiden Märkten ist Aream bereits seit Jahren aktiv; neu ist, dass diesmal auch Anleihemittel für Projekte dort vorgesehen sind.
Das Wachstum soll allerdings weiterhin nicht über eine möglichst große Einzelanleihe finanziert werden. Genau das betonen Voigt und René Kautz im BondGuide-Gespräch: Für Aream passen Emissionen von bis zu 10 Mio. EUR zum tatsächlichen Kapitalbedarf. Die Projektentwicklung benötigt kontinuierlich Kapital, allerdings nicht zwingend alles auf einmal. Eine sukzessive Mittelaufnahme soll deshalb besser zum Investitionsrhythmus passen.
Hinzu kommt ein konkreter Track Record: Anfang 2026 erwarb Aream über Anleihemittel die Projektrechte an einem 67,5-MWp-PV-Hybridprojekt mit Batteriespeicher in Brandenburg und baute zugleich über eine Beteiligung an einem Energieversorger den Zugang zu PPAs aus.
Markt und Wettbewerb
Der Markt für erneuerbare Energien bleibt anspruchsvoll. Netzanschlüsse, Genehmigungen und Vermarktung sind wesentliche Engpässe. Gerade deshalb verschiebt sich der Wettbewerb zunehmend von der reinen Flächensicherung hin zur Fähigkeit, Projekte technisch, regulatorisch und wirtschaftlich bis zur Baureife zu entwickeln.
Aream versucht sich dabei über mehrere Wertschöpfungsstufen zu differenzieren: Erzeugung, Speicher, Netzinfrastruktur und Vermarktung sollen zusammen einen höheren Projektwert erzeugen. Auch der PPA-Bereich wird ausgebaut. Erst Mitte September vermittelte Aream einen zehnjährigen Stromabnahmevertrag über 25 MW aus einer Freiflächen-PV-Anlage an eine Projektgesellschaft im Verbund der Stadtwerke Halle.
Stärken & Chancen
+ etablierter Kapitalmarktzugang: Der dritte Bond folgt auf zwei bereits platzierte Anleihen.
+ Track Record: Die Mittel der Vorgängeranleihen sind bereits in PV-Hybridprojekte, Pipeline und Vermarktung geflossen.
+ PV plus Speicher: Die Kombination kann Erzeugung, Vermarktung und Netzintegration verbessern.
+ breitere Wertschöpfung: Aream entwickelt sich vom klassischen PV-Projektierer in Richtung integrierter Energieplattform.
+ geografische Diversifikation: Mit Italien und Spanien kommen zwei weitere europäische Märkte hinzu.
+ wiederholbares Finanzierungsmodell: Das Emissionsvolumen von bis zu 10 Mio. EUR orientiert sich laut Management am tatsächlichen Kapitalbedarf.

Schwächen & Risiken
– unbesicherte Anleihe: Auch der neue Bond ist nicht besichert und nicht nachrangig.
– Projektentwicklungsrisiko: Genehmigungen, Netzanschlüsse und technische Integration können Projekte erheblich verzögern. Bei Weißewarte hat insbesondere die Integration des Speichers zusätzlichen Zeitbedarf verursacht.
– Renditevergleich: Der vielleicht auffälligste Punkt für Bondinvestoren liegt allerdings bei den eigenen Vorgängeranleihen. Der neue Bond bietet 7,25% Kupon, während die beiden bestehenden Aream-Bonds auf dem aktuellen Kursniveau eine Rendite bis Endfälligkeit von mehr als 8% p.a. bieten.
Fazit
Aream hat sich seit dem ersten Green Bond weiterentwickelt. Aus der klassischen PV-Projektentwicklung ist ein breiterer Ansatz aus Erzeugung, Speicher, Netzinfrastruktur und Vermarktung geworden. Besonders die Kombination von PV und Batteriespeichern scheint dabei inzwischen mehr als nur ein technologisches Add-on zu sein: Sie wird zum zentralen Kriterium für neue Projekte und eröffnet zusätzliche Möglichkeiten bei Netzintegration und Vermarktung.
Für die neue Anleihe spricht, dass die Vorgängerfinanzierungen bereits konkrete Projekte und Wertschöpfungsstufen hervorgebracht haben. Das unterscheidet Aream von einem Debütemittenten, der seine Emission zunächst mit einer Pipeline-Story unterlegen muss.
Mit den 7,25% tritt die Neuemission gegen eigene ausstehende Aream-Anleihen an, die derzeit eine höhere Rendite bieten. Diese könnten zwar jeweils ab zwei Jahre vor Endfälligkeit vorzeitig gekündigt werden – allerdings nur mit entsprechender Kündigungsprämie.
Falko Bozicevic
Einschätzung Aream 2026/31
Wachstumsstrategie/Mittelverwendung: ★★★★½
Peergroup-Vergleich: ★★★☆☆
Rendite-Vergleich: ★★☆☆☆
Kennzahlen (Zinsdeckung, Gearing o.Ä.): ★★½☆☆
IR/Bond-IR: ★★★★★
Covenants: ★★☆☆☆
Schlüsselpersonenrisiken: ★★★½☆
Liquidität im Handel (LiH) (e): ★★☆☆☆
Fazit by BondGuide ★★★½☆
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !