BondGuide im Gespräch mit Thomas G. Winkler, CEO der UBM Development AG, über die Trendwende, neue finanzielle Bewegungsfreiheit, PORR Living und die nächste Anleihe
>> aus BondGuide #20-2026 vom 2. Oktober<<
BondGuide: Herr Winkler, vor einem Jahr haben wir an dieser Stelle noch ziemlich stark über Marktbereinigung, Liquidität und die Frage gesprochen, wann die Trendwende tatsächlich in den Zahlen ankommt. Jetzt sagen Sie selbst in den Halbjahreszahlen: Die Trendwende ist in den Zahlen angekommen. Was ist für Sie heute der entscheidende Unterschied zu vor einem Jahr?
Winkler: Gut, es gibt natürlich Licht- und Schattenseiten. Was sich bei uns besser entwickelt hat als angenommen, ist das Thema Wohnen. Das überstrahlt eigentlich alles andere. Wir haben im ersten Halbjahr 2026 genauso viele Wohnungen wie im Rekordjahr 2025 verkaufen können und damit eine Umsatzsteigerung von knapp 40% geschafft. Auch beim Ergebnis hat sich viel getan: Im ersten Halbjahr 2025 hatten wir noch ein negatives Ergebnis, jetzt haben wir ein positives von rund 7 Mio. EUR. Das ist ein Aufschwung von insgesamt 13 Mio. EUR.
BondGuide: Alles im grünen Bereich stimmt also auch nicht ganz?
Winkler: Der Hoteltransaktionsmarkt etwa hat sich zwar angekündigt. Die Deka hat angefangen, Hotels zu kaufen, wie das Andaz in Wien oder das 25hours in Köln. Aber der Hoteltransaktionsmarkt bleibt weiterhin schwierig. Da ist noch keine wirkliche Dynamik entstanden. Nichtsdestotrotz hat sich bei uns etwas anderes herauskristallisiert: Unser Argument, dass man zu den Baupreisen keinen Mietwohnungsbau errichten kann, ist offenbar auch bei den Baufirmen angekommen – insbesondere bei unserer Schwestergesellschaft PORR. Wir haben jetzt das erste Pilotprojekt in Wien unterschrieben, mit Baukosten von rund 2.000 EUR je Quadratmeter Wohnfläche oberirdisch. Mit diesen Zahlen und einem vernünftigen Grundstückseinstandspreis ist es möglich, etwas zu errichten, bei dem wir eine risikoadäquate Marge erzielen und auch der Immobilieninvestor auf eine Anfangsrendite von etwa 4 bis 4,5% kommt. Und damit wird es wieder interessant für einen institutionellen Investor.
 BondGuide: Ein großer Teil der Verbesserung kommt also weiterhin aus dem Wohnbereich. Ist leistbares beziehungsweise bezahlbares Wohnen eine Antwort darauf, was der Markt gerade abnimmt und dringend benötigt?
Winkler: Wir benötigen jede Art von Wohnung, auch die Premium-Wohnung. Sonst würden wir dort ja nicht so gut verkaufen. Aber wir schneiden uns natürlich von einem immer größer werdenden Stück des Kuchens ab. Bezahlbares Wohnen bedeutet nach europäischer Definition, dass die Wohnkosten etwa 30 bis 35% des verfügbaren Netto-Haushaltseinkommens ausmachen. Das ist etwas anderes als der deutsche Begriff des leistbaren Wohnens, der oft mit Subventionen, maximalen Mieten oder Förderungswürdigkeit verbunden wird.
BondGuide: …und es bleibt ein knappes Gut, hüben wie drüben.
Winkler: Bei diesem Segment gibt es praktisch kein Angebot mehr. Institutionelle Investoren kaufen nicht, wenn ein Quadratmeter 8.000 bis 10.000 EUR kostet und dafür Mieten von 30 oder 40 EUR verlangt werden müssten. Das funktioniert vielleicht noch in München, aber in anderen Städten mit niedrigeren Einkommen nicht. Auf dieses Segment setzen wir. Unsere These lautet deshalb: Bezahlbares Wohnen ist das nächste große Ding. Wir haben bereits im ersten Quartal einen Strategiewechsel für rund 760 Mio. EUR unserer Pipeline angekündigt und versuchen, diese in Richtung bezahlbares Wohnen zu balancieren. Erste Erfolge gibt es bereits: Im zweiten Quartal haben wir begonnen, Assets aus diesem Bestand zu verkaufen. Im zweiten Quartal haben wir 45 Mio. EUR verkauft und daraus einen Cash-Erlös von 21 Mio. EUR erzielt.
 BondGuide: Was eröffnet Ihnen jetzt die neue finanzielle Beinfreiheit, was vor einem Jahr vielleicht noch nicht planbar war?
Winkler: Wir haben zwar 100.000 Quadratmeter Wohnnutzfläche im bestehenden Portfolio identifiziert, aber jeweils zur Hälfte in Wien und Warschau. Leider haben wir so etwas nicht in Deutschland. Deshalb wollen wir jetzt einen Schnellstart im bezahlbaren Wohnen hinlegen. Wir haben heute auch einen entsprechenden Aufruf veröffentlicht: Wir suchen Grundstücke und haben dafür klare Suchkriterien definiert. Denn wir glauben, dass diejenigen, die die ersten paar hundert Wohnungen auf den Markt bringen, auch einen wesentlichen Wettbewerbsvorteil in Zukunft haben werden.
„Institutionelle Investoren kaufen nicht, wenn ein Quadratmeter 8.000 bis 10.000 EUR kostet und dafür Mieten von 30 oder 40 EUR verlangt werden müssten.“
BondGuide: Sie verkaufen bewusst nicht strategische Immobilien und Projektentwicklungsrechte. Wie entscheiden Sie heute zwischen Halten, Entwickeln oder doch lieber mal verkaufen?
Winkler: Wir haben eine ganz klare Verkaufsliste. Wir haben nicht ganz ohne Stolz gesagt, dass uns die ersten Verkäufe zum oder sogar über dem Buchwert gelungen sind. Mit knapp 37% Eigenkapitalquote haben wir heute aber auch die strategische Bewegungsfreiheit, einmal schneller zu verkaufen und gegebenenfalls beim Buchwert einen Kompromiss zu machen, um das bezahlbare Wohnen so schnell wie möglich in die Umsetzung zu bekommen – nicht nur in Österreich, sondern eben auch in Deutschland. Neben den fünf Hotels, die uns quasi im Regal stehen geblieben sind, haben wir auf unserer Verkaufsliste eine Reihe von Gewerbeprojekten, aber auch nicht strategische Wohnprojekte und Grundstücke.
 BondGuide: Ein Punkt hat sich seit unserem letzten Gespräch ebenfalls verändert: Die verbliebene Hybridanleihe 2021 über 56,4 Mio. EUR wurde vorzeitig zurückgeführt. Gleichzeitig kam genau dieser Betrag als neues Hybridkapital von PORR. Wie strategisch ist die Verbindung zwischen Ihnen beiden inzwischen?
Winkler: Die Verbindung ist durch das Thema bezahlbares Wohnen natürlich viel stärker geworden. Wir sind der Developer, haben aber nicht die finanziellen Ressourcen, um ein System wie PORR Living selbst zu entwickeln. PORR Living hat umgekehrt die Notwendigkeit, jemanden zu finden, der dieses System anwenden und umsetzen will. Und das sind wir. Von daher ist die Verzahnung enger geworden. Sie ist aber auf beiden Seiten nicht exklusiv. PORR bietet das System auch Dritten an, und wir schauen uns beispielsweise auch an, ob eine Holzlösung des Familienunternehmens Binderholz, B-Solution, für eines unserer Projekte ein Weg sein kann.
BondGuide: Kommen wir zum Kapitalmarkt. Die neue Anleihe dient im Kern dazu, die 2023/27er Anleihe über 50 Mio. EUR abzulösen. Diese läuft noch bis Mitte 2027. Bei Ihrer Emission Mitte 2023 haben Sie sich für eine vergleichsweise kurze Laufzeit von vier Jahren entschieden – mitten in einer damals völlig offenen Zinswende. War das seinerzeit bewusst ein vorsichtiger Ansatz, weil schlicht niemand wusste, wo das Zinsniveau landet?
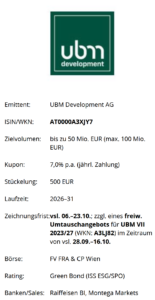
Winkler: Vielleicht vorweg noch zwei Punkte. Wir haben im vergangenen Jahr außerhalb von PORR 165 Mio. EUR vom Kapitalmarkt bekommen. Wir haben den Hybrid verlängert, in der ersten Jahreshälfte auch einen Senior Bond verlängert und Schuldscheine begeben. Die jetzt anstehende Transaktion betrifft die Ablösung beziehungsweise Teilverlängerung der 50 Mio. EUR, die im Juli 2027 fällig werden. Dabei haben wir auch einen Track Record zu verteidigen: Wir gehen immer frühzeitig an den Kapitalmarkt, damit wir nicht zu knapp vor einer Fälligkeit oder in Ermangelung eines Kapitalmarktfensters handeln müssen. Der neue Bond wird einen Kupon von 7% haben, also genau wie erwartet, und eine Laufzeit von fünf Jahren.
 „Wir haben im vergangenen Jahr außerhalb von PORR 165 Mio. EUR vom Kapitalmarkt bekommen. Wir haben den Hybrid verlängert, in der ersten Jahreshälfte auch einen Senior Bond verlängert und Schuldscheine begeben.“
BondGuide: Vor einem Jahr haben Sie gesagt, dass Sie Ihre Bond-Investoren langfristig an UBM binden möchten und deshalb Umtausch und Angebot so überzeugend wie möglich gestalten müssen. Jetzt wenden Sie die Erfolgsformel abermals an: Was können Sie Bond-Investoren mit auf den Weg geben, was wir vor einem Jahr noch nicht so genau absehen konnten?
Winkler: Dieses Jahr nun können wir sagen, dass wir seit fünf Jahren wieder ein Geschäftsfeld sehen, in dem man gut verdienen kann, ohne quasi einen Dummen finden zu müssen, der es dann zu einem entsprechenden Preis kauft. Wir haben jetzt ein Produkt, das man so entwickeln kann, dass es für den Käufer eine Rendite von etwa 4,5% verspricht und uns gleichzeitig einen Deckungsbeitrag zwischen 15 und 20% erlaubt. Und das in einem Marktsegment, das auf die nächsten fünf Jahre gesehen beinahe unbegrenzt ist. In Deutschland fehlen 1,4 Mio. Wohnungen. Wenn man nicht nur die Genehmigungszahlen, sondern auch die Stornierungen betrachtet, wird diese Zahl in den nächsten zwei bis drei Jahren weiter um rund 200.000 pro Jahr wachsen. Aber selbst in Wien, einem Vorzeigemarkt für bezahlbares Wohnen, werden in diesem Jahr weniger als 10.000 Wohnungen fertiggestellt. Der Bedarf liegt bei 13.000 bis 15.000. Dazu kommt der Markt in Warschau, wo durch den Zuzug aus der Ukraine ein enormer Bedarf an Mietwohnungen entstanden ist. Wir haben also einen großen Markt, der nicht nur politische Sprengkraft besitzt, sondern auch tatsächlich befriedigt werden muss. Nach Essen und Trinken ist Schlafen mit einem Dach über dem Kopf schließlich eines der elementarsten Grundbedürfnisse.
 BondGuide: Gut, dann habe ich noch wie immer zum Schluss die schwierigste Frage für Sie: Wenn wir uns in 24 Monaten wieder zusammensetzen – wohl wegen der Refinanzierung der Anleihe 2024/29, also dann mit Blick auf 2028: Welche Zahl oder welche Entwicklung müsste dann noch besser sein als heute, damit Sie sagen: Die Trendwende ist bei UBM nicht nur angekommen, sondern jetzt wirklich nachhaltig?
Winkler: Bei UBM haben wir mit der klaren Intention begonnen, die Hälfte unseres Portfolios im bezahlbaren Wohnen zu haben und die andere ebenfalls überwiegend im Wohnbau. Damit wären wir relativ unabhängig von zukünftigen geopolitischen Entwicklungen. Aber wir haben noch weitere paradoxe Situationen, die sich auflösen müssen. Einerseits wollen viele Unternehmen ihre Mitarbeiter wieder zurück ins Büro holen. Andererseits gibt es keine Büros, die mit der Arbeit von zu Hause konkurrieren können. Da müsste eigentlich etwas aufgehen. Im Moment ist das noch nicht der Fall. Wir haben die besten Holz-Hybrid-Büros in Frankfurt, Mainz und Wien – und die Vermietung ist schleppend. Das ist auch erklärbar: Jeder Vorstandsvorsitzende sagt mir im Vertrauen, er gehe gar nicht erst zu seinem Aufsichtsratsvorsitzenden, weil er gefragt würde, ob er keine Zeitung lese. Wir haben eine Wirtschaftskrise – da übersiedelt man nicht.
„Wir haben jetzt ein Produkt, das man so entwickeln kann, dass es für den Käufer eine Rendite von etwa 4,5% verspricht und uns gleichzeitig einen Deckungsbeitrag zwischen 15 und 20% erlaubt.“
BondGuide: Ist der Knoten tatsächlich derart unauflösbar?
Winkler: Nein, auch das wird sich irgendwie auflösen. Denn sonst bleiben die Leute lieber zu Hause und arbeiten von dort, als in ein altes, verzimmertes Büro zurückzukehren – mit allen Konsequenzen der Entfremdung. Dann haben wir noch die paradoxe Situation, dass wir Rekordbesucherzahlen in vielen Städten haben, in denen wir Hotels besitzen. Der Transaktionsmarkt ist aber immer noch nicht richtig angesprungen. Wir sehen zwar Zuwächse, aber die ergeben sich vom niedrigen Ausgangsniveau. Die Transaktionen bewegen sich zudem meist im Bereich bis 30 Mio. EUR und betreffen kleinere Hotelobjekte, die eher für Family Offices interessant sind. Wenn man sagen will, dass die Krise überwunden ist, müssten sich diese beiden Marktsegmente – Büro und Hotel – wieder in eine normalisierte Richtung entwickeln. Beim Büro braucht es einen Stimmungsumschwung; bei Hotels braucht es die Überzeugung, dass sich Zimmerraten über der Inflationsrate steigern lassen. Das ist im Moment noch nicht der Fall, und die operativen Business Cases der Hotels werden immer wieder durch externe Faktoren durcheinandergewirbelt: Einmal ist es der Konflikt mit dem Iran, der zu einer Eintrübung der Perspektive führt. Ein anderes Mal ist es Niedrigwasser, das die Flussschifffahrt einschränkt. Das muss sich in irgendeiner Form wieder in Richtung Vorwärtsbewegung auflösen.
Thomas G. Winkler, UBM Development AG @ Philipp Horak
BondGuide: Herr Winkler, einmal mehr ganz herzlichen Dank an Sie und Ihre spannenden Einblicke!
Das Interview führte Falko Bozicevic.
Unsere neueste BondGuide-Jahresausgabe „Green & Transition Finance 2026“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
! Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !