reconcept bietet 7% für fünf Jahre: Der neue BatterieSpeicher-Bond soll die internationale BESS-Pipeline in vier Kernmärkten voranbringen.
Mit dem reconcept BatterieSpeicher Global (BSG) zapft die reconcept GmbH den Kapitalmarkt erneut für den Ausbau erneuerbarer Energien an. Die neue Unternehmensanleihe bietet 7% Festzins p.a. bei fünf Jahren Laufzeit und einem Emissionsvolumen von bis zu 10 Mio. EUR. Das frische Kapital soll vor allem die internationale Entwicklung von Batterieenergiespeichersystemen (BESS) in Deutschland, Finnland, Kanada und Spanien finanzieren. Die DE000 A5GS62 8 notiert zunächst nicht an der Börse; der Handel im Open Market der Frankfurter Wertpapierbörse sei ab dem 4. August 2027 vorgesehen.
Das Angebot läuft vom 8. Oktober 2026 bis zum 28. September 2027. Die Zinszahlung erfolgt halbjährlich, erstmals am 4. Februar 2028 also. Die Anleihe ist nicht nachrangig und nicht besichert. Eine vorzeitige Kündigung durch die Emittentin ist ab August 2030 zu 102% und ab August 2031 zu 101% des Nennbetrags möglich.
Speicher werden zum eigenen Geschäftsfeld
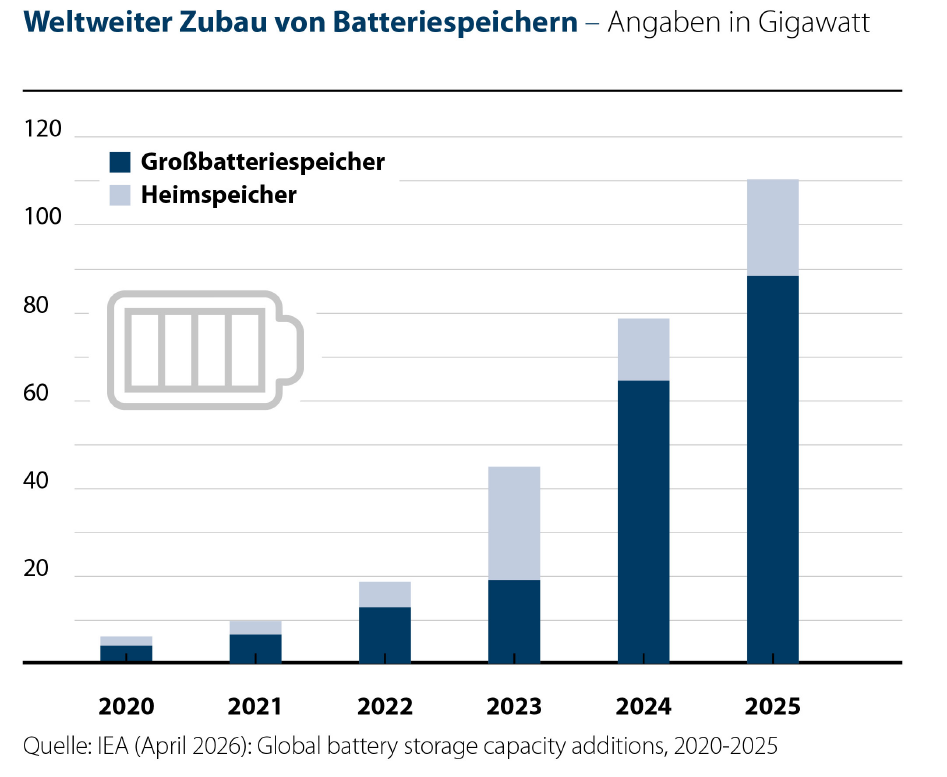
Batteriespeicher sind längst mehr als ein Anhängsel von Wind- und Solarparks. Sie können überschüssigen Strom aufnehmen und bei Bedarf wieder abgeben, Lastspitzen abfangen und zur Stabilisierung des Stromnetzes beitragen. Zugleich eröffnen schwankende Strompreise unterschiedliche Vermarktungsmöglichkeiten – von der Strompreis-Arbitrage bis zu Netzdienstleistungen. Mit dem wachsenden Anteil erneuerbarer Energien und dem zusätzlichen Strombedarf durch Elektrifizierung, Industrie und Rechenzentren gewinnt diese Flexibilität an wirtschaftlicher Bedeutung.
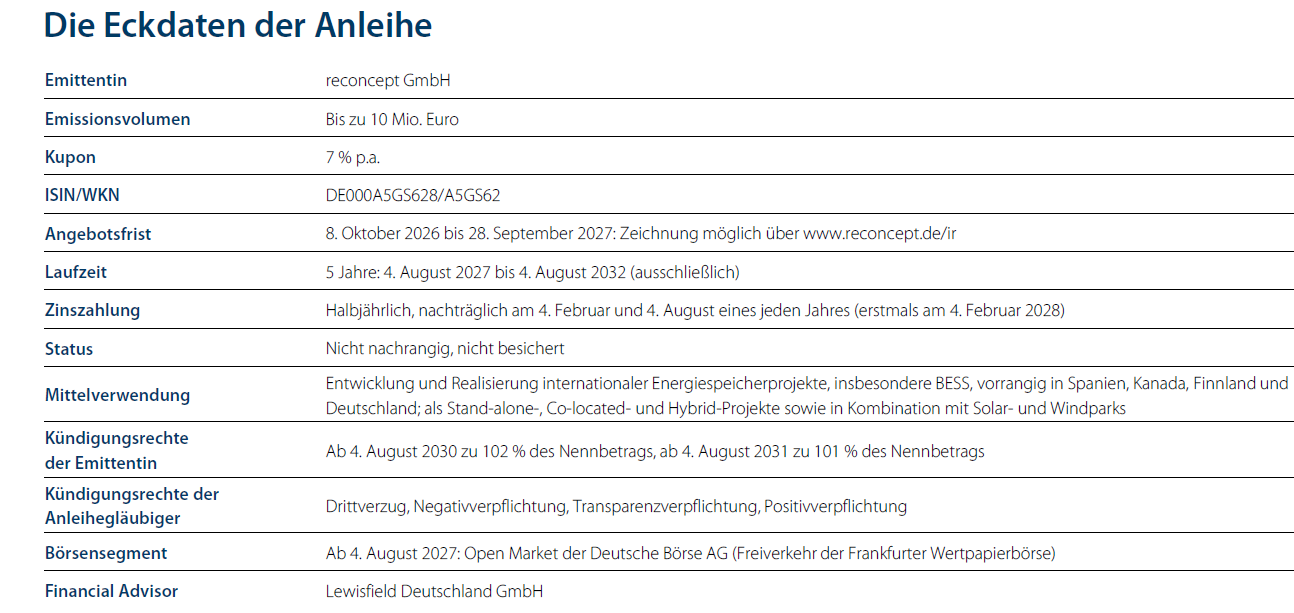
Eckdaten der BSG Anleihe von reconcept
Für reconcept ist daraus ein eigenständiges Geschäftsfeld geworden. Im Gespräch mit BondGuide erläuterte Geschäftsführer Karsten Reetz, dass das Unternehmen inzwischen keinen Solarpark mehr ohne Speicher plane, sofern sich dies am jeweiligen Standort umsetzen lasse. Die erste Batteriespeicher-Anleihe konzentrierte sich noch auf Deutschland; mit der neuen Emission sollen zusätzlich die internationalen Kernmärkte in den Fokus rücken. Das vollständige Interview mit Karsten Reetz und weitere Beiträge zu reconcept liefern dazu den Hintergrund.
Der Wert entsteht vor dem Betrieb
Die Investmentstory hängt entscheidend daran, was reconcept selbst macht – und was nicht. Das Unternehmen konzentriert sich auf die Projektentwicklung und den Verkauf möglichst weit entwickelter, baureifer Projekte. Es will geeignete Standorte sichern, Netzanschlüsse organisieren und die Projekte bis zur Genehmigungs- und Baureife voranbringen. Bau und Betrieb übernimmt anschließend grundsätzlich ein anderes Unternehmen. Damit liegt der wirtschaftliche Schwerpunkt auf der Entwicklung und Veräußerung attraktiver Projekte, nicht auf dem langfristigen Betrieb eigener Speicheranlagen.
Gerade beim Netzanschluss sieht Reetz einen wesentlichen Werthebel: Ohne ausreichende Netzkapazität ließe sich ein Speicherprojekt kaum sinnvoll entwickeln. Verfügbare Anschlussmöglichkeiten sind begrenzt; Anschlussbedingungen und Kosten können die Wirtschaftlichkeit erheblich beeinflussen. Wer sich frühzeitig einen geeigneten Standort mit guten Netzanschlussmöglichkeiten sichert, schafft damit einen wichtigen Teil des späteren Projektwerts. Allerdings hängt der erzielbare Verkaufspreis auch davon ab, welche Erlöse ein späterer Betreiber am jeweiligen Markt erzielen kann.
3 GW in vier Kernmärkten
Die reconcept-Gruppe verfügt nach eigenen Angaben über eine Batteriespeicher-Pipeline von rund 3 GW. In Finnland befinden sich Projekte mit rund 1.200 MW in Entwicklung, in Kanada rund 550 MW. Für Spanien nennt das Unternehmen insgesamt rund 750 MW, davon etwa 300 MW Co-Location-BESS in Verbindung mit Solarparks und rund 450 MW Standalone-Speicher. In Deutschland liegt die geplante Kapazität bei rund 400 MW.
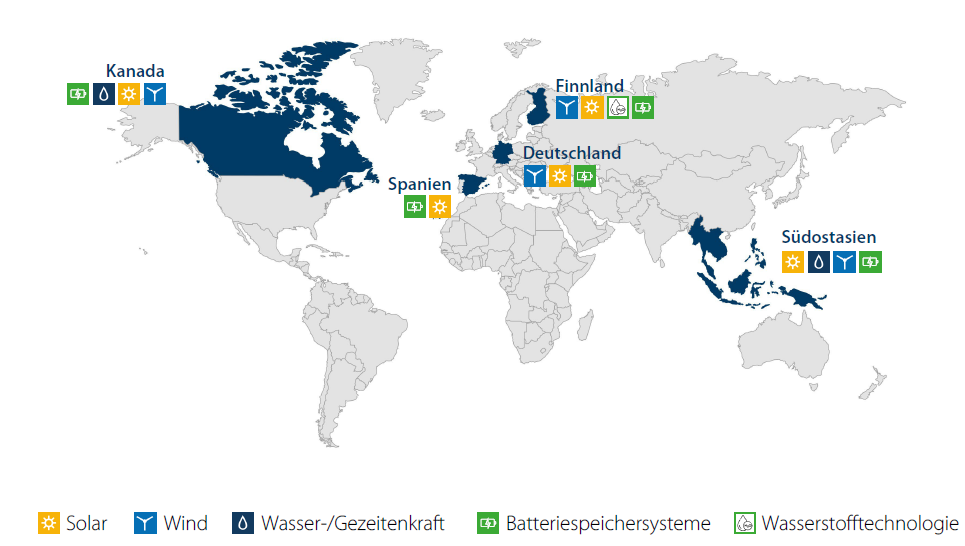
Die Konzepte unterscheiden sich je nach Standort: Standalone-Speicher arbeiten unabhängig von einer Erzeugungsanlage, Co-Location-Projekte kombinieren Speicher und Solar- oder Windpark an einem Standort. Bei Hybridprojekten werden mehrere Erzeugungsquellen mit Speicherkapazität verknüpft. Welche Variante sich rechnet, hängt von Netzanschluss, Genehmigungen, örtlichen Strommärkten und möglichen Vermarktungsmodellen ab. Die Pipeline ist dabei zunächst ein Entwicklungsbestand und nicht mit bereits realisierten oder verkauften Projekten gleichzusetzen.
Unternehmen
reconcept ist seit 1998 im Bereich erneuerbare Energien tätig. Nach Unternehmensangaben wurden bislang rund 685 Mio. EUR Investitionsvolumen realisiert; die gesamte Projektpipeline über verschiedene Technologien hinweg umfasste zum 30. September rund 15 GW. Die Gruppe hat zudem 61 Kapitalanlagen emittiert und mehr als 21.500 Investoren beteiligt.
Risiken gibt es typischerweise auch: Projekte können sich verzögern, Genehmigungen oder Netzanschlüsse können schwieriger und teurer werden als geplant. Zudem unterscheiden sich die regulatorischen Rahmenbedingungen und Strommärkte der vier Länder. Die Wirtschaftlichkeit hängt davon ab, ob sich ausreichend attraktive Erlösmöglichkeiten für spätere Betreiber ergeben und diese bereit sind, für baureife Projekte entsprechende Preise zu zahlen. Hinzu kommen die üblichen Schlüsselpersonen-, Markt- und Finanzierungsrisiken eines Projektentwicklers.
Dauerhafte Kapitalmarktpräsenz mit Track Record
Mit 7% p.a. bietet der neue Bond eine ordentliche laufende Verzinsung. Anleger finanzieren damit allerdings nicht unmittelbar bereits laufende, gesicherte Speichererlöse, sondern die Entwicklung künftiger Projekte. Das unterscheidet die konkrete Anleihe von einer Finanzierung mit bereits etablierten Zahlungsströmen. Der Erfolg hängt wesentlich davon ab, dass reconcept die Pipeline weiterentwickelt, Projekte zur Baureife bringt und zu wirtschaftlich attraktiven Konditionen veräußern kann.
Im Prospekt werden für die Jahre 2026 bis 2032 aus bereits begebenen Anleihen der reconcept Tilgungen von insgesamt rund 69 Mio. EUR genannt, zu denen weitere Zinszahlungen kommen. Da ein Großteil dieser Fälligkeiten vor dem Rückzahlungstermin des neuen Bonds liegt, ist die Fähigkeit zur Refinanzierung und zur Generierung ausreichender Liquidität ein zu nennendes Risiko. Die neue Anleihe ist typischerweise ebenfalls nicht besichert.
Chancen / Risiken
+ Wachstumsmarkt Batteriespeicher mit steigender Nachfrage durch erneuerbare Energien, Elektrifizierung und Rechenzentren
+ Internationale BESS-Pipeline von rund 3.000 MW in vier Kernmärkten
+ mehr als 25 Jahre Erfahrung in der Entwicklung erneuerbarer Energieprojekte
+ klarer Fokus auf Projektentwicklung und Verkauf statt Bau- und Betriebsrisiken
+ 7% Festzins p.a. bei fünf Jahren Laufzeit
+ bislang einwandfreier Track Record am Kapitalmarkt inklusive Kommunikation
– Pipeline nicht mit baureifen, verkauften oder bereits erlösbringenden Projekten gleichzusetzen
– Projekt-, Genehmigungs- und Netzanschlussrisiken können Zeitplan und Wirtschaftlichkeit beeinträchtigen
– Erlöse aus dem späteren Projektverkauf abhängig von Marktbedingungen und Betreiberkalkulationen
– bestehende Anleihetilgungen bis 2032 bedeuten kontinuierlichen Refinanzierungsbedarf
Fazit
Der reconcept BatterieSpeicher Global setzt auf einen strukturell wachsenden Markt und auf die Fähigkeit eines erfahrenen Projektentwicklers, aus einer internationalen Pipeline wirtschaftlich attraktive Speicherprojekte zu formen. Der Ansatz ist nachvollziehbar: Wert entsteht durch geeignete Standorte, verfügbare Netzanschlüsse und die Entwicklung bis zur Baureife – nicht durch den langfristigen Eigenbetrieb der Anlagen. Die rund 3.000 MW umfassende BESS-Pipeline bietet dafür eine breite Ausgangsbasis.
Einschätzung reconcept BatterieSpeicher Global
Wachstumsstrategie/Mittelverwendung: ★★★★½
Peergroup-Vergleich: ★★★★☆
Rendite-Vergleich: ★★☆☆☆
Kennzahlen: ★★☆☆☆
IR/Bond-IR: ★★★★★
Covenants: ★★☆☆☆
Schlüsselpersonenrisiken: ★★★★☆
Liquidität im Handel (LiH) (e): ★☆☆☆☆
Fazit by BondGuide: ★★★½☆
[thematisch State-of-the-Art; Abzüge für späte Norierungsaufnahme, Liquidität im Handel und Renditevergleich mit anderen reconcept-Anleihen (6,6 bis 12,8% p.a.)]
Falko Bozicevic
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !