BondGuide im Gespräch mit Marius Rodert*, CFO von Katjesgreenfood, über die Strategieoptimierung seit 2022, Marken als Wettbewerbsvorteil, die neue Anleihe und seine Ziele bis 2030
>> aus BondGuide #20-2026 vom 2. Oktober<<
BondGuide: Herr Rodert, wir haben uns zuletzt 2022 zur ersten KGF-Anleihe gesprochen. Damals standen Sie mit Katjesgreenfood noch ganz am Anfang Ihrer Kapitalmarktgeschichte. Wenn Sie heute zurückblicken: Was hat sich bei Katjesgreenfood seither am stärksten verändert?
Rodert: Vor allem die Zusammensetzung unseres Portfolios hat sich maßgeblich verändert. 2022 hatten wir mit Genius gerade unsere erste Mehrheitsbeteiligung erworben, daneben hielten wir deutlich mehr Minderheitsbeteiligungen. Heute kontrollieren wir drei Mehrheitsbeteiligungen – Genius, mymuesli und Cookie Bros – und halten daneben ausgesuchte Minderheiten an Seven Sundays, VEGDOG und hellotaste.
Mit einer Minderheit berät man, mit einer Mehrheit gestaltet man. Heute können wir bei unseren wichtigsten Beteiligungen Marke, Produkte, Vertrieb und Organisation viel stärker selbst mitgestalten und damit direkter am Unternehmenswert arbeiten. Gleichzeitig haben wir bei unseren Minderheiten bereits gezeigt, dass wir Werte schaffen und realisieren können.
VEGDOG_Veganuary ©VEGDOG
BondGuide: Wie würden Sie die heutige Strategie einem Investor beschreiben, der KGF nur aus dem Jahr 2022 kennt?
Rodert: Im Kern sind wir unserer Strategie treu geblieben: Wir investieren in Marken, die das Potenzial haben, zur Love-Brand von morgen zu werden. 2022 haben wir uns stark auf das Thema plant-based fokussiert, heute agieren wir im wachsenden Better-for-You-Segment. Darunter versteht die Lebensmittelbranche Produkte, die gegenüber klassischen Alternativen ernährungsphysiologisch oder aus Sicht des Verbrauchers die bessere Wahl darstellen. Darunter fällt das Thema plant-based, aber auch weitere Aspekte wie ein verringerter Zuckergehalt, mehr Protein oder glutenfreie Rezepturen.
Daraus leitet sich unsere Strategie ab. Wir investieren in Marken aus Westeuropa, die eine etablierte Lebensmittelkategorie besser machen und sich am Markt bereits bewiesen haben. Und: Wir beteiligen uns heute in der Regel mit einer Mehrheit oder maßgeblichem Einfluss. Und je nach Ausgangslage bauen wir eine junge Marke weiter auf, bringen eine etablierte Marke operativ auf Kurs oder kaufen eine Marke mit starker Marktposition hinzu.
„Mit einer Minderheit berät man, mit einer Mehrheit gestaltet man.“
BondGuide: Was bringt Ihnen dabei die Verbindung zur Katjes-Gruppe, bzw. Ihren beiden großen Schwestern?
Rodert: Das Know-how der Katjes-Gruppe sitzt bei uns direkt mit am Tisch. Bastian Fassin und Tobias Bachmüller sind seit der Gründung von KGF auch unsere Geschäftsführer und bringen sich persönlich in die Beteiligungen ein. Dazu kommt die gesamte Erfahrung in der Gruppe in Markenführung, Marketing und Handel. Und bei der Katjes International, die bereits seit langem den M&A-Markt aktiv bearbeitet, kommt das Thema Beteiligungsmanagement hinzu. Dieser Erfahrungsschatz ist ein großer Vorteil für uns.
BondGuide: Und was unterscheidet KGF gleichzeitig von einem klassischen Private-Equity-Investor?
Rodert: Für uns ist die Marke kein Cost Center, sondern ein zentraler Werttreiber. Natürlich schauen wir auch auf Kosten, Strukturen und Produktion. Aber langfristig reicht es nicht, nur die Bottomline zu optimieren. Wir wollen auch die Topline entwickeln: Bessere Produkte, mehr Distribution und stärkere Marken. Genau dort liegt unser besonderer Schwerpunkt.
StaticPost_Cookies’n’Cream_©Cookie Bros
„Wir investieren in Marken, die das Potenzial haben, zur Love-Brand von morgen zu werden.“
BondGuide: Ein Teil des Geldes aus der aktuellen Emission dient zunächst der Refinanzierung der bestehenden Anleihe. Wie viel strategischer Spielraum entsteht darüber hinaus?
Rodert: Unser Ziel ist ein Volumen von 40 Mio. EUR. Damit wollen wir die bestehende Anleihe mit entsprechendem Vorlauf refinanzieren. Zusätzlich bringen unsere Gesellschafter im zweiten Halbjahr 6 Mio. EUR Eigenkapital ein. Sollten sich darüber hinaus attraktive Zukaufmöglichkeiten ergeben, sehen die Anleihebedingungen die Möglichkeit einer Aufstockung vor – innerhalb klar definierter Verschuldungsgrenzen. Aber nochmal: Unser Ziel ist aktuell die frühzeitige Refinanzierung der bestehenden Anleihe.
BondGuide: Schauen wir konkret auf die Beteiligungen: mymuesli ist inzwischen Ihre größte Mehrheitsbeteiligung. Was hat Sie überzeugt, den Anteil auf 56,1% auszubauen?
Rodert: Für uns liegt der langfristige Wettbewerbsvorteil vor allem im Wert einer Marke. Ich vergleiche das gerne mit Coca-Cola. Das Rezept kann einfach kopiert oder nachgebaut werden, die Marke aber nicht. Starke Marken sind langfristig im Konsumgüterbereich der wichtigste Wettbewerbsvorteil. mymuesli war und ist eine Marke, die bei Konsumenten ungestützt zu den Top 3 im Müslibereich gehört und deren Markenwert uns begeistert. So etwas neu aufzubauen, ist extrem schwierig. Einen vorhandenen Markenwert zu übernehmen und anschließend die organisatorischen Gegebenheiten weiterzuentwickeln, ist zwar ebenfalls stets eine Herausforderung, aber aus unserer Sicht der attraktivere Ansatz.
BondGuide: Der neue Kupon liegt mit 7,75 bis 8,50% wiederum in einer Größenordnung nahe der ersten Anleihe. Was sagt Ihnen diese Verzinsung über die heutige Wahrnehmung des Risikos der KGF?
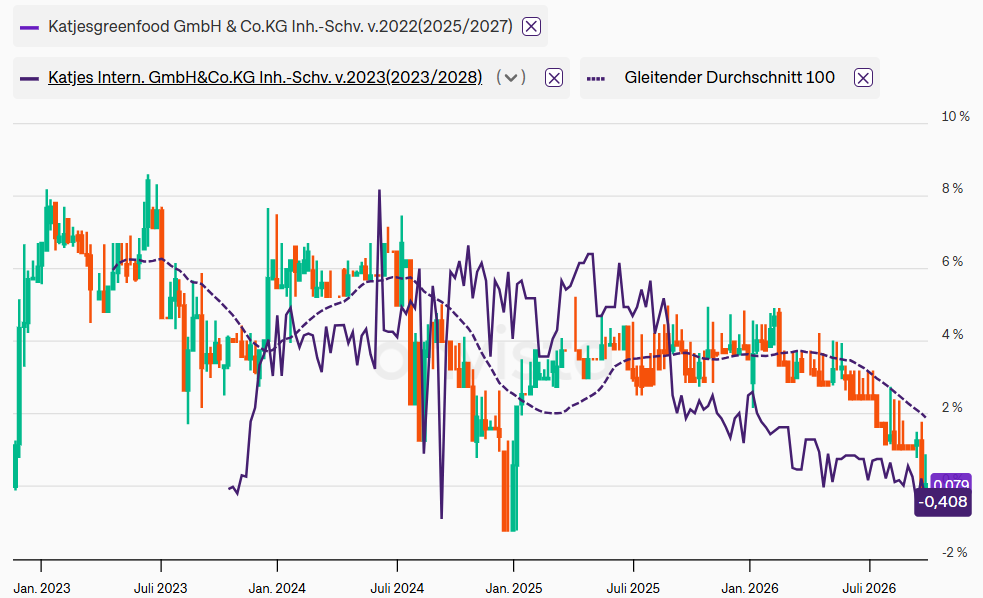
Rodert: Natürlich können auch wir uns vom allgemeinen Zinsumfeld nicht abkoppeln. Aber Katjesgreenfood steht heute anders da als 2022: Wir haben einen Track Record aufgebaut und uns am Kapitalmarkt etabliert. Dass unsere Kuponspanne trotzdem ungefähr auf dem Niveau unserer ersten Anleihe liegt, spricht aus unserer Sicht für diese Entwicklung. Dazu passt auch, dass sich unsere bestehende Anleihe seit ihrer Begebung im Sekundärmarkt sehr gut entwickelt hat.
BondGuide: Die bestehende 2022/27-Anleihe wollen Sie bei erfolgreicher Refinanzierung zu 101% vorzeitig zurückzahlen. Was war für Sie der entscheidende Grund, die alte Anleihe schon zeitnah und vorzeitig abzulösen und bis 2031 neu zu finanzieren – ist das für KGF vor allem eine Frage der Laufzeit oder der Finanzierungskosten?
Rodert: Für uns geht es vor allem darum, frühzeitig zu handeln. Die bestehende Anleihe läuft regulär noch bis November 2027. Wir haben uns bewusst entschieden, die Refinanzierung schon jetzt anzugehen und uns damit Planungssicherheit für die kommenden fünf Jahre zu schaffen. Wichtig ist uns dabei auch, unseren bestehenden Anlegern einen guten Übergang anzubieten. Sie können ihre Anleihe noch bis zum 15. Oktober 1:1 in die neue umtauschen und erhalten zusätzlich 17,50 EUR je Anleihe plus Stückzinsen. Das ist mehr als die 10 EUR, die bei einer Kündigung zu 101% gezahlt würden. Über eine Mehrerwerbsoption können sie außerdem weitere Anleihen zeichnen. Ein entsprechendes Umtauschangebot gibt es auch für die Anleger unseres Crowdfunding-Darlehens.
„Für uns liegt der langfristige Wettbewerbsvorteil vor allem im Wert einer Marke. Ich vergleiche das gerne mit Coca-Cola. Das Rezept kann einfach kopiert oder nachgebaut werden, die Marke aber nicht.“
Katjes und KatjesGF
BondGuide: Wenn wir uns 2030 erneut zusammensetzen und auf diese zweite Kapitalmarktphase zurückblicken: Was müsste bis dahin bei Katjesgreenfood passiert sein, damit Sie sagen, die nächsten fünf Jahre haben das Unternehmen auf ein anderes Niveau gehoben?
Rodert: Wir haben bei KGF eine große Schwester, an der wir uns orientieren können: Die Katjes International. Dort sieht man, was möglich ist, wenn man Marken über Jahre konsequent entwickelt. Das ist auch unser Ansatz. Wir investieren mit dem Blick eines Beteiligungsunternehmens und entwickeln Marken mit dem langen Atem eines Markenherstellers. Unser klarer Fokus bis 2030 ist es, die Entwicklung bei unseren Mehrheitsbeteiligungen voranzutreiben: Wachstum durch schärfere Positionierung und breitere Distribution, bessere Margen durch schlankere Strukturen – und daraus ein steigender Unternehmenswert. Der Schwerpunkt liegt dabei zunächst auf der engen Bearbeitung unserer drei Mehrheitsbeteiligungen. Ich würde auch nicht Nein sagen, falls sich attraktive Möglichkeiten ergeben, unser Portfolio sinnvoll zu erweitern.
BondGuide: Und wo liegt für Sie derzeit die größte noch ungenutzte Chance im Portfolio, um diese Ziele zu erreichen?
Rodert: Die größte Chance liegt direkt vor uns: Mehr aus den Marken zu machen, die wir schon haben. Ein wichtiger Hebel dafür ist Geschwindigkeit. Wir wollen schneller entscheiden, schneller umsetzen und noch näher an unseren Beteiligungen sein. Bei mymuesli haben wir dafür wesentliche Funktionen nach Düsseldorf geholt, also direkt in unsere Nähe und in die Nähe der Katjes-Gruppe. Die Marke ist da, die Bekanntheit ist da. Jetzt geht es darum, sie größer zu machen. Purely Elizabeth zeigt, welches Potenzial starke Better-for-You-Marken haben, wenn sie konsequent entwickelt werden. Genau dieses Potenzial sehen wir auch bei mymuesli. Mehr Regal, mehr Reichweite, bessere Produkte, darin liegt für uns der nächste Wachstumsschritt.
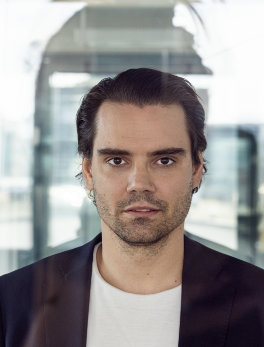
Marius Rodert
BondGuide: Herr Rodert, ganz herzlichen Dank an Sie und natürlich abermals viel Erfolg.
Das Interview führte Falko Bozicevic.
*) Marius Rodert, CFO von Katjesgreenfood, ist seit mehreren Jahren für die Finanzierung und den Kapitalmarktauftritt der Beteiligungsgesellschaft verantwortlich. Katjesgreenfood konzentriert sich auf Beteiligungen im Better-for-You-Food-Markt.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !