Symrise steigert das organische Wachstum im dritten Quartal auf 5,3% und bestätigt die Jahresprognose. Die EBITDA-Marge bleibt verhalten.
Symrise hat das organische Umsatzwachstum im dritten Quartal 2026 auf 5,3% beschleunigt. In den ersten neun Monaten lag das organische Plus bei 3,0%. Der Konzernumsatz stieg im Quartal auf 1.310 Mio. EUR, nach 1.222 Mio. EUR im Vorjahreszeitraum. Für das Gesamtjahr hält der Duft- und Geschmackstoffhersteller an seiner Prognose fest.
Das Wachstum wurde nach Unternehmensangaben vor allem von höheren Absatzmengen und einer soliden Kundennachfrage getragen. Beide Segmente entwickelten sich positiv. In Asien/Pazifik verzeichnete Symrise zweistelliges Wachstum, während Lateinamerika ebenfalls stark zulegte. In Nordamerika verlief das Geschäft solide, in Europa, Afrika und dem Nahen Osten moderat.
Beide Segmente legen zu
Das Segment Taste, Nutrition & Health erzielte im dritten Quartal ein organisches Umsatzwachstum von 5,2% auf 790 Mio. EUR. Scent & Care kam auf 5,6% organisches Wachstum und einen berichteten Umsatz von 520 Mio. EUR. Zudem kehrten Pet Food sowie Care & Wellness zum Wachstum zurück. Innerhalb des Geschäfts entwickelten sich unter anderem Naturals, Consumer Fragrance und Aroma Molecules dynamisch; das Getränkegeschäft und UV-Filter verzeichneten dagegen Rückgänge.
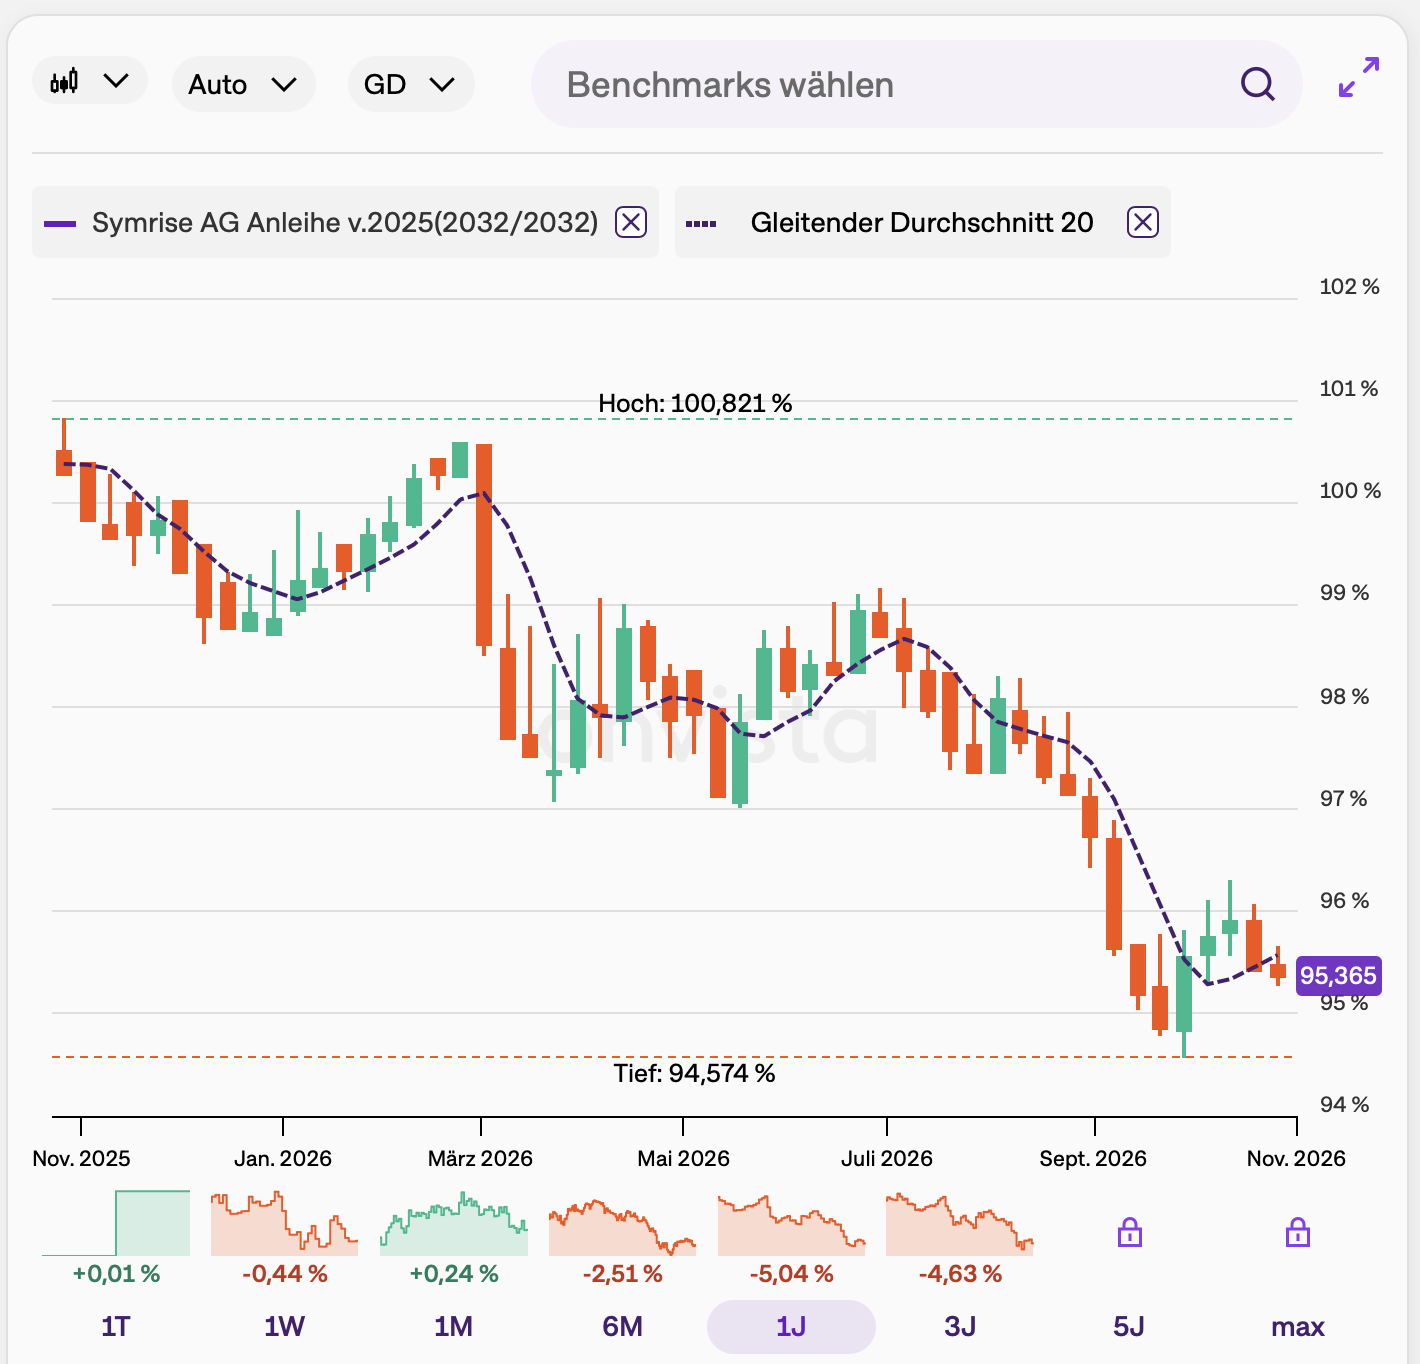
Symrise 2025 (32/32)
Parallel setzt Symrise seine Portfoliostrategie und das Effizienzprogramm ONE SYM um. Das Unternehmen hat den Verkauf seines Terpengeschäfts und die Übernahme von Floral Concept abgeschlossen. Zudem investiert es in zusätzliche Kapazitäten und in operative Verbesserungen.
Jahresprognose bestätigt
Für 2026 erwartet Symrise weiterhin 2 bis 4% organisches Umsatzwachstum, eine bereinigte EBITDA-Marge von 21,5 bis 22,5% und eine bereinigte Business-Free-Cashflow-Marge von über 14%. Das Umsatzwachstum soll nahe am Mittelpunkt der Spanne liegen. Bei der EBITDA-Marge rechnet das Unternehmen jedoch nur mit der unteren Hälfte des Zielkorridors. Als Grund nennt Symrise unter anderem Reinvestitionen in IT, Innovation und Mitarbeiter.
Für Investoren ergibt sich damit ein gemischtes Bild: Die Nachfrage und das organische Wachstum sind robust, während die Profitabilität noch nicht das obere Niveau der Jahresziele erreicht. Angaben zur Nettoverschuldung oder zur Zinsdeckung enthält die Mitteilung nicht; eine weitergehende Bewertung der Kreditkennzahlen ist daher nicht möglich.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !