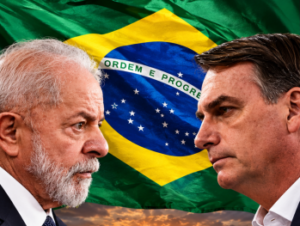
Am 4. Oktober finden in Brasilien Parlamentswahlen statt, bei denen die Wähler den Präsidenten, die Mitglieder des Kongresses und die Regierungen der Bundesstaaten wählen. Sollte kein Kandidat im ersten Wahlgang die Mehrheit der gültigen Stimmen erreichen, findet am 25. Oktober eine Stichwahl um das Präsidentenamt statt. Die bevorstehende Parlamentswahl in Brasilien kommentiert Claus Born, Portfoliomanager bei Franklin Templeton:
Der Wahlkampf wird von zwei polarisierenden Persönlichkeiten dominiert: Präsident Luiz Inácio Lula da Silva, der eine vierte Amtszeit anstrebt, und Senator Flávio Bolsonaro, Sohn des ehemaligen Präsidenten Jair Bolsonaro.
Umfragen deuten auf ein Kopf-an-Kopf-Rennen hin, was die Wahrscheinlichkeit einer Stichwahl am 25. Oktober erhöht – in einem Wahlkampf, der von Korruptionsvorwürfen, Sicherheitsbedenken und wirtschaftlichen Ängsten geprägt ist. Die Kandidaten unterscheiden sich deutlich in ihrer Wirtschaftspolitik und Außenpolitik: Bolsonaro hat sich der Trump-Regierung angeschlossen und verspricht, die Bürokratie abzubauen, die Inflation einzudämmen und Brasilien als Lieferanten für Washingtons Bedarf an Seltenen Erden zu positionieren. Lula steht für Kontinuität mit dem eher staatlich gelenkten Wirtschaftsansatz seiner Arbeiterpartei.
Foto: © AI generated by BondGuide
Vor diesem Hintergrund sehen wir den Wahlkampf weniger als eine Entscheidung zwischen den Kandidaten, sondern vielmehr als ein Referendum über die hartnäckig hohen Zinssätze des Landes. Die eigentliche Bedeutung der Wahl liegt darin, ob sie den Weg für einen nachhaltigen Rückgang der brasilianischen Zinssätze ebnet – eine Entwicklung, die manche als den „heiligen Gral“ für Anleger in brasilianische Aktien bezeichnen. Nach fünf kleineren Zinssenkungen in diesem Jahr liegt der Leitzins SELIC weiterhin bei 13,75%. Niedrigere Zinsen könnten die Kapitalkosten senken, die Bewertungskennzahlen anheben und sowohl das inländische Kreditwachstum als auch Kapitalzuflüsse aus dem Ausland ankurbeln. Von zentraler Bedeutung ist dabei die fiskalische Glaubwürdigkeit.
Die Haushaltslage Brasiliens bleibt das wichtigste Hemmnis für Zinssenkungen. Die Bruttostaatsverschuldung wird voraussichtlich im Jahr 2026 83% des BIP erreichen, während das Haushaltsdefizit voraussichtlich nahe bei 9% des BIP bleiben wird.
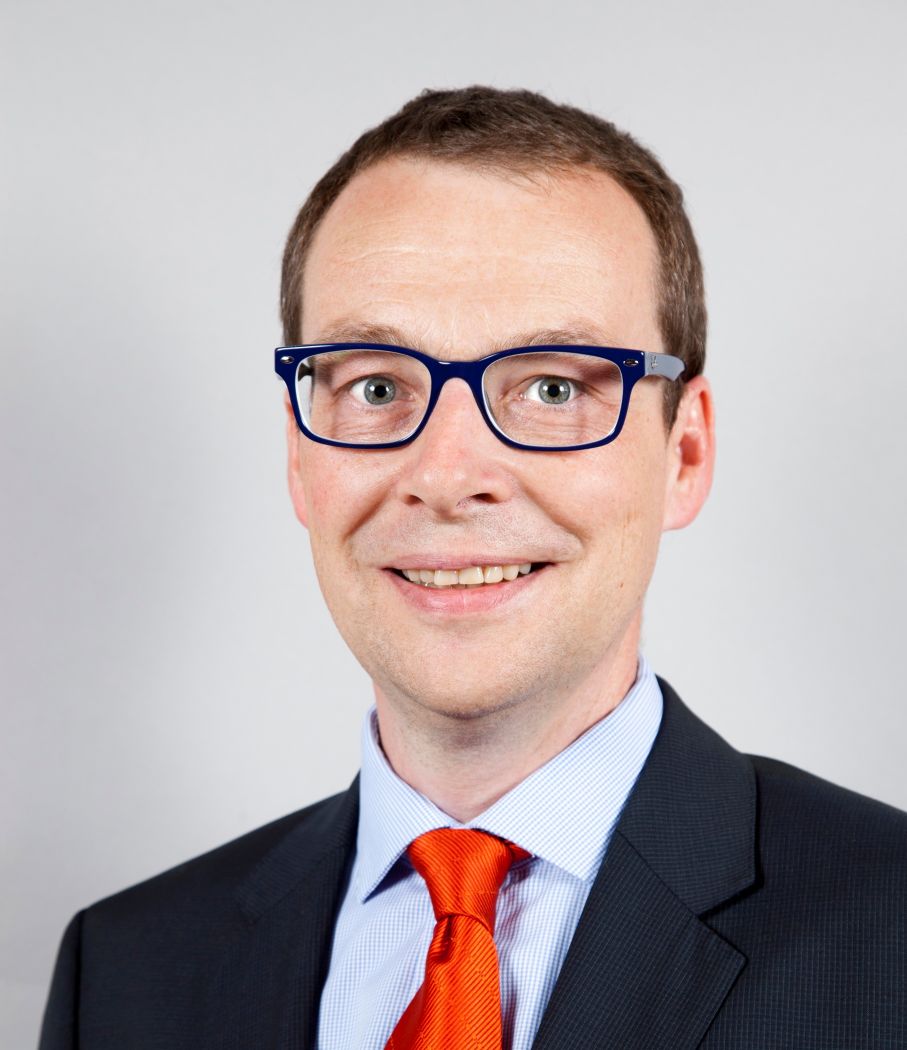
Claus Born, Franklin Templeton
Ein Sieg von Präsident Lula wird an den Märkten weithin als mit einem höheren fiskalischen Risiko verbunden wahrgenommen, was die Zentralbank dazu veranlassen könnte, bei Zinssenkungen vorsichtiger vorzugehen. Die Märkte sind hinsichtlich der Haushaltsdisziplin unter einer Präsidentschaft Bolsonaros optimistischer. Wir glauben, dass die wirtschaftliche Realität den siegreichen Kandidaten früher oder später zwingen wird, einen Kurs der Haushaltskonsolidierung einzuschlagen. Die Bewertungen am brasilianischen Markt spiegeln bereits ein erhebliches Maß an Skepsis seitens der Anleger wider, Dividendenrenditen bieten eine Entschädigung für Geduld, und wir sehen die Wahl eher als Quelle potenzieller Aufwärtspotenziale denn nur als Abwärtsrisiko.
Unsere neueste BondGuide-Jahresausgabe „Green & Transition Finance 2026“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
! Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !