Aegon Asset Management warnt vor steigenden Staatsschulden. Im Stressszenario verlieren langlaufende Anleihen ihre Schutzfunktion als vermeintlich sicher Hafen.
Steigende Staatsschulden könnten in den kommenden Jahren zu einem eigenständigen Risiko für die globalen Kapitalmärkte werden. Dabei muss es nicht einmal zu einem Staatsbankrott kommen: Bereits Zweifel an der langfristigen Tragfähigkeit öffentlicher Finanzen können die Renditen langfristiger Staatsanleihen nach oben treiben. In seinem Long-Term Outlook 2027–2030 untersuchte u.a. Jacob Vijverberg, CFA, Asset Allocation Lead bei Aegon Asset Management, ein entsprechendes Stressszenario unter dem Titel „Sovereign Debt Reckoning“.
Steigende Laufzeitprämien trotz sinkender Leitzinsen
Hohe Haushaltsdefizite, wachsende Zinslasten und schwaches Wirtschaftswachstum könnten Investoren dazu veranlassen, höhere Risikoprämien für langfristige Staatsanleihen zu verlangen. Die Folgen seien bereits an den internationalen Anleihemärkten erkennbar: In den USA belasten Sorgen über die Staatsfinanzen und die Unabhängigkeit der Notenbank die Renditen. In Europa treiben hohe staatliche Kreditaufnahme und Inflationsrisiken die langfristigen Finanzierungskosten. Selbt in Japan steigen die Renditen kontinuierlich.
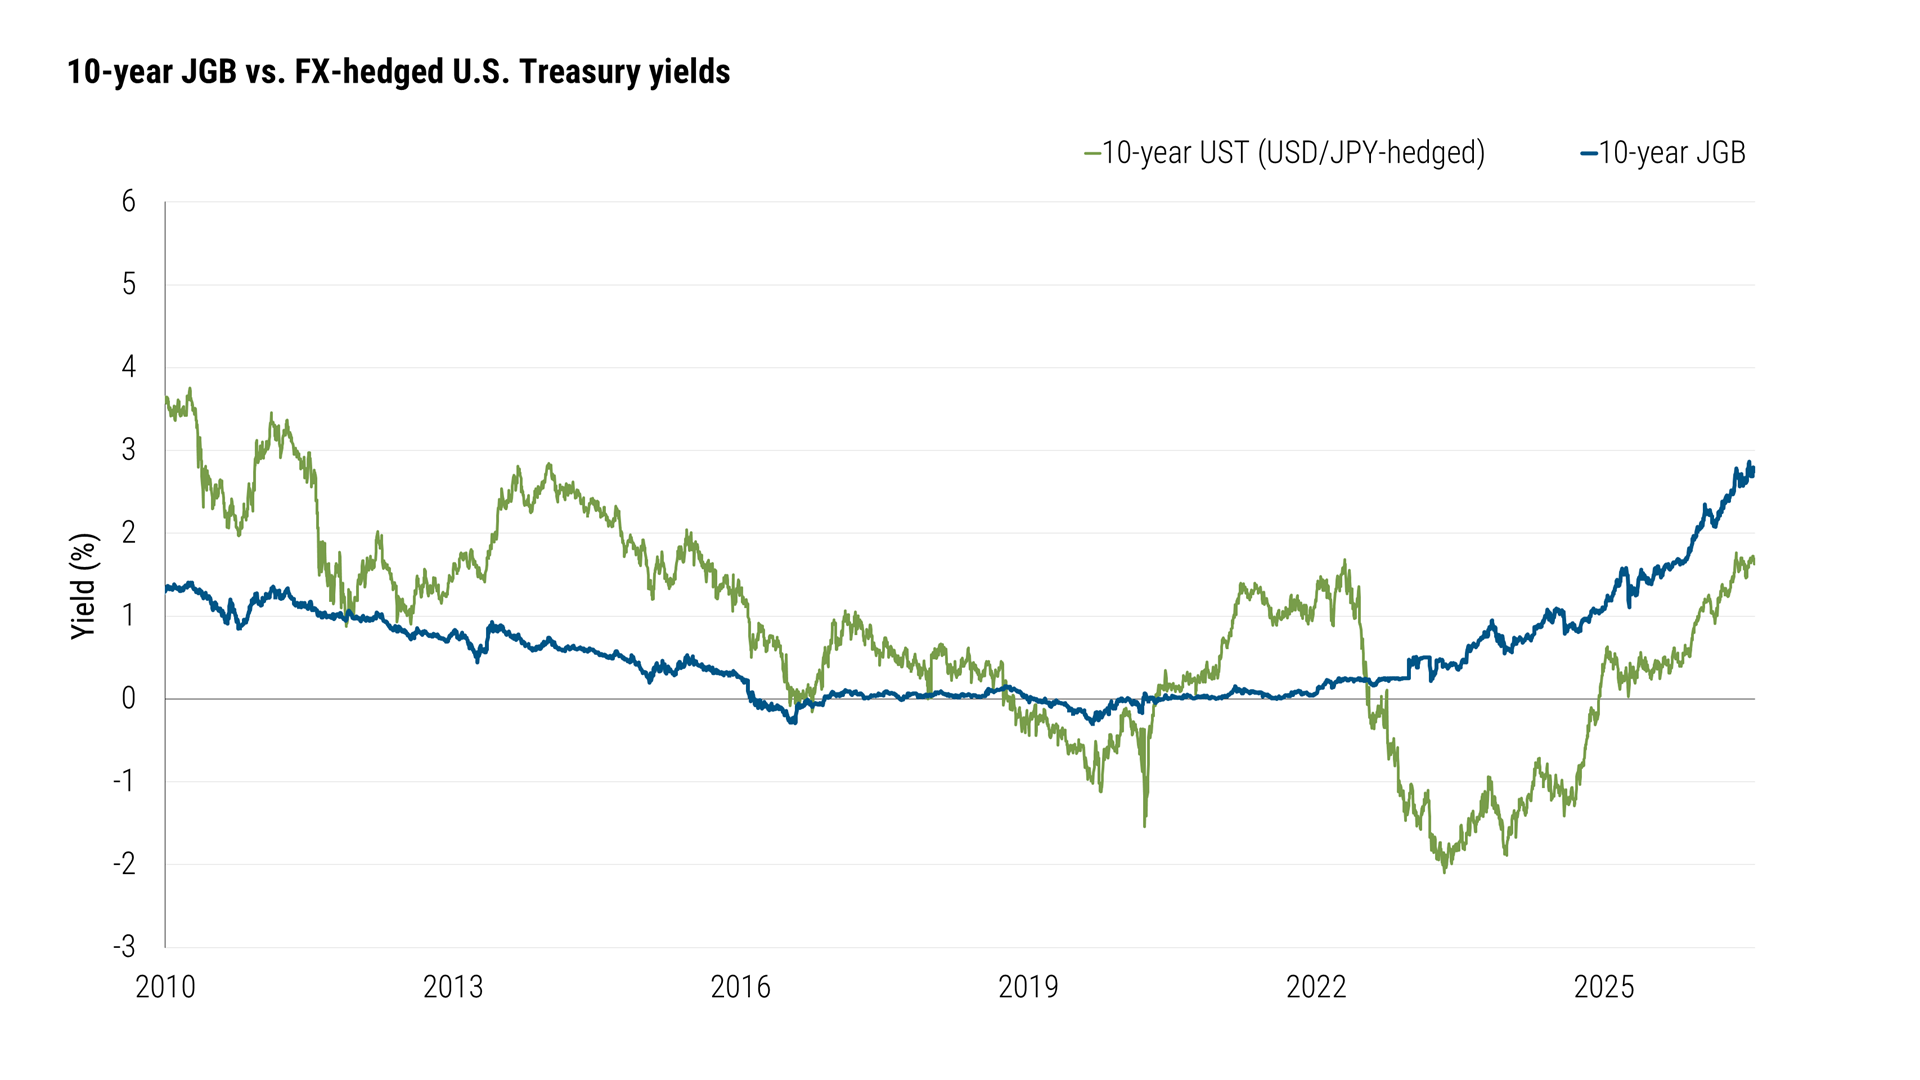
Hier die vermeintlich sicheren Hafen von USA und Japan im Vergleich
Im Stressszenario verstärkt sich diese Entwicklung. Die Laufzeitprämien steigen, die Zinskurven werden steiler. Gleichzeitig könnten die Zentralbanken ihre Leitzinsen senken, um eine schwächelnde Wirtschaft zu stützen. Am langen Ende der Zinskurve kämen die Renditen dagegen weiter unter Druck nach oben. Aegon spricht von fiskalischer Dominanz: Die Geldpolitik gerät zunehmend in den Einflussbereich staatlicher Refinanzierungserfordernisse.
Diversifikation funktioniert nicht mehr automatisch
Die Auswirkungen reichen über den Staatsanleihemarkt hinaus. Höhere Referenzrenditen und eine sinkende Risikobereitschaft lassen die Credit Spreads steigen, während Aktien durch schwächere Gewinnerwartungen und höhere Diskontierungssätze belastet werden. Reale Vermögenswerte könnten dagegen profitieren, falls fiskalische Notmaßnahmen Inflation oder Währungsabwertungen auslösen.
Vijverberg sieht deshalb die klassische Rolle langlaufender Staatsanleihen als Portfolioabsicherung infrage gestellt. Ihre Diversifikationswirkung sei keineswegs selbstverständlich, sondern hänge von der Art des jeweiligen Marktschocks ab. Bei fiskalisch getriebenen Verwerfungen gewännen reale Sachwerte und ein aktives Laufzeitenmanagement an Bedeutung.
Stressszenario ist keine Prognose
Aegon betont, dass es sich um eine Risikoanalyse und nicht um die Basiserwartung handele. Im Hauptszenario bleibe die Annahme bestehen, dass solides nominales Wachstum die staatlichen Schuldenlasten tragfähig hält. Zudem sorgen Pensionskassen, Versicherer und andere regulierte Investoren weiterhin für Nachfrage nach erstklassigen Staatsanleihen. Gleichzeitig nehme das Angebot an AAA-Titeln ab.
Jacob Vijverberg @GPT
Die zentrale Erkenntnis: Auch Staatsanleihen sind kein automatischer Stabilitätsanker. Entscheidend ist, ob der auslösende Marktschock konjunktureller oder fiskalischer Natur ist.
—————-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !