
Vonovia startet mit starken operativen Zahlen ins Jahr 2026 und bestätigt die Jahresziele – der Schuldenabbau bleibt zentral.
Die Vonovia SE ist mit robusten Quartalszahlen ins Geschäftsjahr 2026 gestartet. Besonders das Vermietungsgeschäft und das Segment Value-add entwickelten sich deutlich stärker als im Vorjahr. Gleichzeitig hält Europas größter Wohnimmobilienkonzern an seinem Ziel fest, die Verschuldung bis 2028 weiter abzubauen. Für Kapitalmarktteilnehmer ist das ein wichtiges Signal in einem weiterhin zinssensiblen Immobilienumfeld.
Das Adjusted EBITDA Rental stieg um 6% auf 629,7 Mio. EUR – und das trotz eines um rund 4.000 Wohnungen reduzierten Portfolios. Treiber waren insbesondere das organische Mietwachstum von 4% sowie die weiterhin hohe Vermietungsquote von 97,7%. Die durchschnittliche Monatsmiete erhöhte sich auf 8,46 EUR je Quadratmeter.
Noch dynamischer entwickelte sich das Geschäft mit wohnungsnahen Dienstleistungen. Das Adjusted EBITDA Value-add sprang um 30% auf 50,1 Mio. EUR. Vor allem die Handwerkerorganisation VTS und das Energiegeschäft lieferten stärkere Beiträge. Damit gewinnen jene Bereiche an Bedeutung, die Vonovia unabhängiger vom klassischen Vermietungsgeschäft machen sollen.
Gleichzeitig zog der Konzern die Investitionen wieder an. Insgesamt investierte Vonovia im ersten Quartal 442 Mio. EUR in Instandhaltung, Modernisierung und Neubau. Allein die Investitionen in Neubau und Modernisierung des eigenen Bestands stiegen auf 266 Mio. EUR. Damit reagiert der Konzern auf die anhaltend hohe Nachfrage nach Wohnraum in deutschen Metropolregionen.
Finanzierungskosten steigen, Verschuldung bleibt stabil
Das Adjusted EBITDA Total erhöhte sich leicht um 1% auf 711,6 Mio. EUR. Belastend wirkten allerdings höhere Finanzierungskosten. Das bereinigte Netto-Finanzergebnis verschlechterte sich um 12% auf minus 205,6 Mio. EUR. Entsprechend fiel das Adjusted EBT um 4% auf 462,2 Mio. EUR.
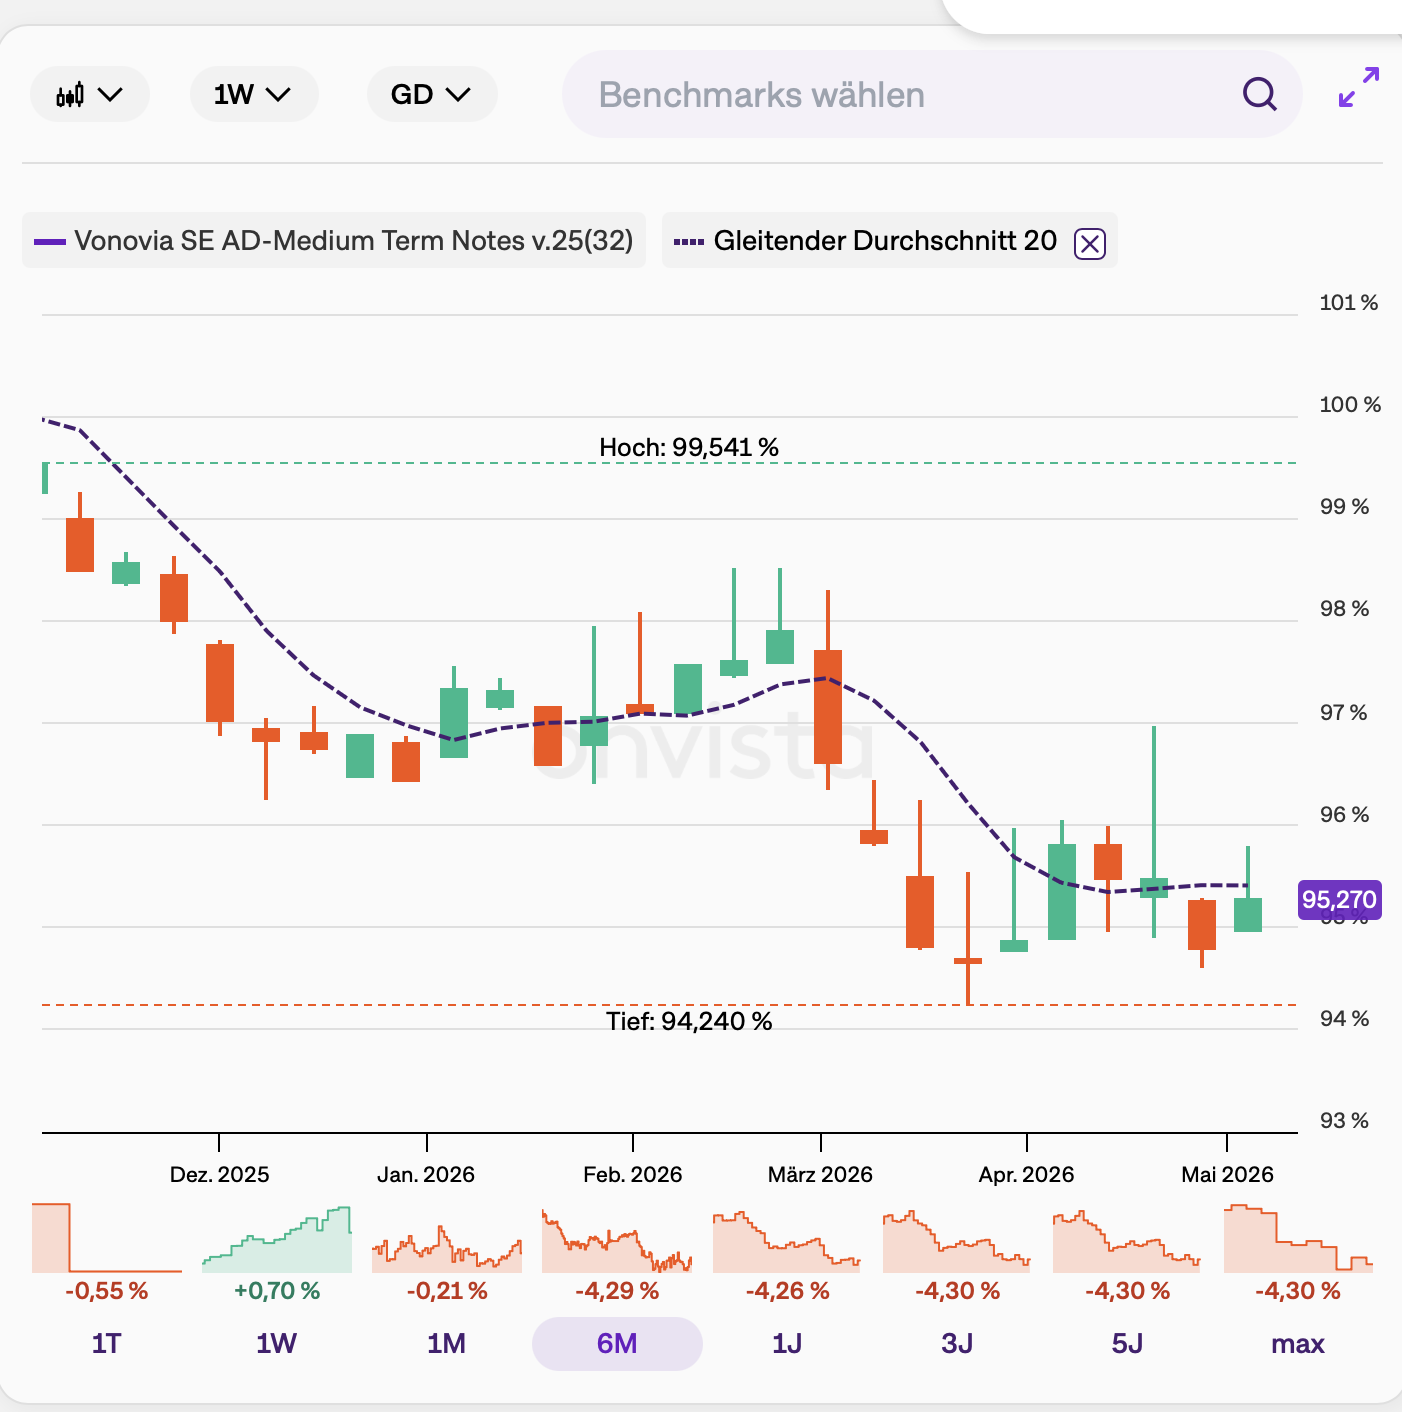
VONOVIA 2025/32
Für Bond-Investoren entscheidend: Die Verschuldungskennzahlen bleiben stabil. Der Loan-to-Value-Wert sank leicht auf 45,1%, während der Zinsdeckungsgrad bei 3,7x lag. Die Nettoverschuldung zum EBITDA verbesserte sich leicht auf 13,7x.
Zugleich verweist Vonovia auf den weiterhin guten Zugang zum Kapitalmarkt. CFO Philip Grosse räumte zwar ein, dass geopolitische Unsicherheiten und der Krieg im Nahen Osten zuletzt für höhere Volatilität und leicht steigende Finanzierungskosten gesorgt hätten. Mittel- und langfristig liege die Finanzierung aber weiterhin im Plan.
Immobilienwerte stabilisieren sich
Positiv für den Markt bleibt zudem die Entwicklung der Immobilienwerte. Der Verkehrswert des Portfolios stieg leicht auf 84,7 Mrd. EUR, der EPRA NTA erhöhte sich auf 46,57 EUR je Aktie. Vonovia erwartet, dass sich die positive Bewertungstendenz im ersten Halbjahr fortsetzt.
Mit der bestätigten Jahresprognose und dem Fokus auf Schuldenabbau sendet Vonovia damit ein wichtiges Signal an Eigen- und Fremdkapitalgeber. Nach den schwierigen Jahren infolge des Zinsanstiegs stabilisiert sich das operative Geschäft zunehmend – während gleichzeitig die Refinanzierungsfähigkeit des Konzerns intakt bleibt.
—————-
!NEU! Die erste BondGuide Jahresausgabe 2025 ist erschienen (12. Jun.): ‚Green & Sustainable Finance 2025‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !