Wie sieht der wirtschaftliche Ausblick für die Schwellenländer aus?
Die Aussichten sind eher herausfordernd. Der IWF hat kürzlich die BIP-Prognosen für Schwellenländer um zwei Prozentpunkte auf -3,0% nach unten revidiert. Für mehrere Vorreiterländer erscheinen die Aussichten weitaus schlechter. So liegt beispielsweise die BIP-Prognose für Indien bei -4,5%, für Russland bei -6,6%, für Brasilien bei -9,1%, für Mexiko bei 10,5% und für Südafrika bei -8,0%. Diese Länder, die in der Regel ein ordentliches Wachstum aufweisen, bestimmen oft die allgemeine Beschreibung der Schwellenländer insgesamt. Während sich diese Kernländer wirklich in einer recht schwierigen Lage befinden, müssen wir auch bedenken, dass sich attraktive Gelegenheiten in Schwellenländeranleihen in einem viel breiteren Universum von Ländern bilden.
Ägypten ist ein Land innerhalb des breiteren Spektrums von Möglichkeiten, in dem wir Chancen sehen. Das Land erwartet entgegen dem allgemeinen Trend in den Schwellenländern für 2020 ein positives Wachstum. Das hohe Haushaltsdefizit (7,6% des BIP) muss natürlich überwacht werden, aber wir müssen beachten, dass Ägypten bereits vor der Pandemie versucht hat, Haushaltsfragen zu lösen. Unserer Meinung nach kommt das Land mit der Krise aus wirtschaftlicher Sicht recht gut zurecht, da es viele vorübergehende Maßnahmen ergriffen hat, was wir als beruhigend empfinden.
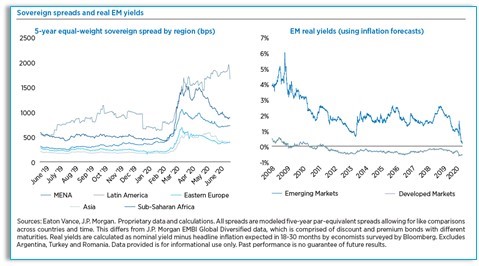
Weitere Länder, die wir hervorheben möchten, sind Rumänien, Usbekistan und Uruguay. Obwohl Rumänien vor einem Wirtschaftsrückgang steht, der mit -5% prognostiziert wird, glauben wir, dass relativ gesunde Schuldenkennzahlen dem Land helfen werden, den gegenwärtigen Sturm zu überstehen. Usbekistan seinerseits ist ein Land, das nicht auf dem Radar vieler Menschen zu finden ist. Die Wachstumsprognose Usbekistans ist jedoch positiv, das Haushaltsdefizit ist überschaubar, und die reformfreudige Regierung Usbekistans hat sich auf ein stärker marktorientiertes System zubewegt. Auch die Regierung Uruguays hat Reformen durchgeführt, selbst mitten in der Pandemie. Obwohl die Wachstumsaussichten, wie in anderen Teilen der Region, etwas schwierig erscheinen, hat das Land Schritte unternommen, um ein nachhaltiges Reformprogramm voranzubringen.
Wie sind die Aussichten aus der Investitionsperspektive?
Zunächst einmal glauben wir, dass die breit angelegte Rallye nun vorbei ist und dass wir in eine Phase der Differenzierung eintreten. In diesem Umfeld wird die Art und Weise, wie man in Schwellenländeranleihen investiert, aus unserer Sicht von entscheidender Bedeutung sein.
Wir konzentrieren uns auf drei Bereiche:
– Die entscheidende Rolle der Länderanalyse
– Investitionsflexibilität, geographisch und in Bezug auf Risikofaktoren
– Kurz-, mittel- und langfristige Faktoren ausbalancieren
Zum ersten Punkt glauben wir, dass die Fundamentalanalyse immer kritisch ist, aber umso mehr in einer Zeit der Differenzierung. Da die Pandemie noch nicht vorbei ist, beobachten wir genau, wie die Länder mit dem Virus umgehen, um die Öffentlichkeit zu schützen und ihre Wirtschaft zu steuern. Die politischen Entscheidungsträger versuchen, die Wirtschaftsleistung zu maximieren, ohne die Gesundheitssysteme zu überlasten. Es ist zu einem Kalibrierungsprozess geworden, bei dem der Grad der Wirksamkeit von Land zu Land variiert. Unserer Ansicht nach managen viele der bereits erwähnten Vorreiterländer den Prozess nicht gut, während es anderen kleineren Schwellenländern relativ besser geht.
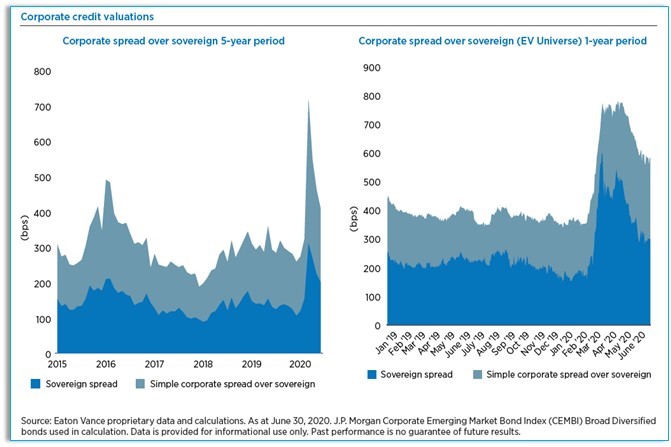
Was die Investitionsflexibilität betrifft, so glauben wir, dass die Nutzung der gesamten Breite des Anlageuniversums von Schwellenländeranleihen auf Länder- und Risikofaktorenbasis ein entscheidender Faktor für den Investitionserfolg bleiben wird. Zu den investierbaren Risikofaktoren innerhalb des Schwellenländeranleihe-Universums gehören Währungen, lokale Zinssätze sowie Spreads von Staaten und Unternehmen.
Wir gehen aktive Positionen nur in den Risikofaktoren ein, für die wir glauben, dass wir angemessen entschädigt werden, während wir gleichzeitig versuchen, unbeabsichtigte Engagements zu eliminieren, wenn nötig durch Absicherungen.
Drittens: Obwohl wir mittel- bis langfristige Investoren sind, ist die Situation auf den globalen Märkten derzeit noch sehr unsicher. In dieser Hinsicht halten wir es für klug, kurzfristige Faktoren angemessen zu gewichten und ihnen möglicherweise ein größeres Gewicht zu geben, während die Schwellenländeranleihenmärkte dynamisch bleiben.
Welche Risikofaktoren erscheinen derzeit attraktiv?
Gegenwärtig bevorzugen wir Anleihen aus den Schwellenländern, da wir in einer Reihe von Märkten für Staats- und Unternehmensanleihen eine zusätzliche Prämie sehen. Auf Sektorebene bieten Staatsanleihen überzeugende Bewertungen, aber die Länderbetrachtung ist nach wie vor entscheidend, da die Bonität und Zahlungsbereitschaft jedes einzelnen Emittenten sehr unterschiedlich sein können. Unternehmen betrachten wir nach wie vor als attraktiv und stellen fest, dass die Fundamentaldaten die Schocks der Pandemie und der Ölpreisvolatilität relativ gut überstanden haben.
Wir sind neutral, was die lokalen Zinssätze betrifft, die sich Anfang des Jahres neben den globalen Kernzinssätzen erholten. Die Konsenserwartungen für die Leitzinsen und die Inflation sind zumindest auf kurze Sicht weiterhin rückläufig. Auch hier gibt es innerhalb des Anlageuniversums große Unterschiede bei den lokalen Zinssätzen, was eine Gelegenheit bieten kann, von ausgewählten Positionen zu profitieren.
Wir haben unsere moderate Untergewichtung von Währungen reduziert, wobei einige noch immer ein attraktives Investment darstellen und andere nun stärker sind als im Februar vor der Marktkorrektur. Im Allgemeinen wird die Währungsaufwertung durch das Wirtschaftswachstum und eine glaubwürdige Geldpolitik unterstützt, die auf der Ebene der Anlageklassen nicht intakt zu sein scheinen.
Fortsetzung nächste Seite