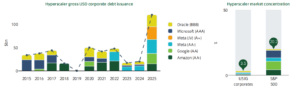
Der Renditeanstieg langlaufender US-Staatsanleihen hat laut PIMCO andere Ursachen als den KI-Boom der Hyperscaler.
Steigende Renditen langlaufender US-Staatsanleihen werden derzeit häufig mit dem enormen Finanzierungsbedarf großer Technologiekonzerne für den Ausbau von KI-Infrastruktur in Verbindung gebracht. Nach Einschätzung von Lotfi Karoui, Multi-Asset Credit Strategist bei PIMCO, greift diese Erklärung jedoch zu kurz.
Karoui argumentiert, dass der jüngste Renditeanstieg bei langlaufenden US-Treasuries vor allem auf veränderte Erwartungen hinsichtlich der US-Wirtschaftspolitik, der Inflation und des künftigen Zinspfads der US-Notenbank zurückzuführen sei. Die Emissionstätigkeit der großen Hyperscaler spiele dagegen bislang nur eine untergeordnete Rolle.
„Der Renditenanstieg langlaufender US-Staatsanleihen ist weniger auf den starken Anstieg KI-bezogener Schuldenemissionen zurückzuführen, sondern spiegelt vielmehr veränderte Erwartungen an die Wirtschaftspolitik und eine Neubewertung des erwarteten Zinspfads der US-Notenbank wider“, erläutert Karoui.

Nach Ansicht des PIMCO-Strategen haben sich die Rahmenbedingungen für Anleiheinvestoren zuletzt sogar verbessert. Das inzwischen deutlich höhere Renditeniveau locke Investoren an, die verstärkt auf Gesamterträge achten und wieder vermehrt langlaufende Unternehmensanleihen kaufen.
Besonders interessant sei dabei ein Blick auf die tatsächliche Emissionstätigkeit der großen Technologiekonzerne. Zwar finanzieren die sogenannten Hyperscaler milliardenschwere Investitionen in Rechenzentren, Chips und KI-Infrastruktur zunehmend über den Kapitalmarkt. Der eigentliche Angebotsschock sei jedoch noch gar nicht vollständig sichtbar geworden.
Gleichzeitig zeige sich laut PIMCO eine wachsende Zweiteilung am langen Ende der Kreditmärkte. Während sich die Renditestrukturen vieler klassischer Industrieunternehmen weitgehend stabil entwickeln, verlangen Investoren bei den Hyperscalern zunehmend höhere Risikoaufschläge für sehr lange Laufzeiten.
Bemerkenswert sei zudem die starke internationale Ausrichtung der Finanzierung. Große Technologiekonzerne platzieren ihre Anleihen nicht nur in US-Dollar, sondern verstärkt auch in Euro, Pfund Sterling, Schweizer Franken, Yen und kanadischen Dollar. Gerade in Europa seien Unternehmensanleihen mit Laufzeiten von mehr als 25 Jahren bislang eher ungewöhnlich. Die breite Streuung über verschiedene Währungsräume soll helfen, Konzentrationsrisiken bei institutionellen Investoren zu reduzieren.

Lotfi Karoui
Für Anleger ergebe sich daraus eine differenzierte Botschaft: Der KI-Boom verändert zwar zunehmend die Struktur der globalen Anleihemärkte. Die jüngsten Bewegungen bei den Renditen langlaufender US-Staatsanleihen seien nach Einschätzung von PIMCO jedoch vor allem Ausdruck makroökonomischer und geldpolitischer Erwartungen – und nicht die unmittelbare Folge milliardenschwerer KI-Finanzierungen.
——————-
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12. Mai.): ‚Green & Transition Finance 2026‘ (7. Jg.) kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !