
T. Rowe Price sieht Chancen bei Hochzinsanleihen und Bankkrediten. Entscheidend bleiben kurze Duration, globale Streuung und Kreditrisiko.
Die Anfangsrenditen am Anleihemarkt bieten wieder attraktive Ertragschancen. In einigen Segmenten liegen sie auf dem höchsten Niveau seit Jahrzehnten. Da die anfängliche Rendite ein vergleichsweise verlässlicher Indikator für die längerfristigen Anleiheerträge ist, haben sich die Perspektiven für Investoren verbessert. Ken Orchard, Head of International Fixed Income bei T. Rowe Price, hält es deshalb für sinnvoll, auch höher verzinste Segmente mit zusätzlichem Kreditrisiko in den Blick zu nehmen.
Ende Oktober rentierten US-Unternehmensanleihen mit Investment-Grade-Rating bei knapp 6%. Im globalen Hochzinssegment waren mehr als 8% zu erzielen. Konkret lag die Yield to Worst am 23. Oktober beim Bloomberg US Corporate Bond Index bei 5,87% und beim Bloomberg Global High Yield Index bei 8,18%.
Hochzinsanleihen mit selektiver Auswahl
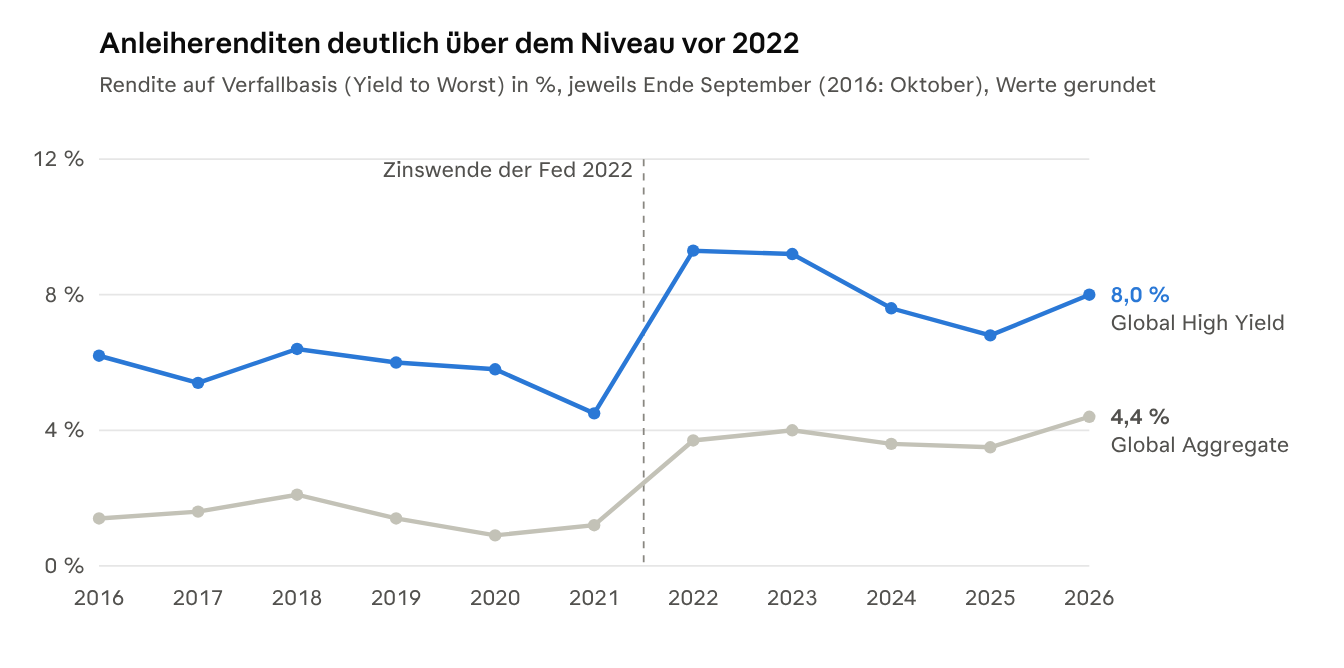
Kreditrisiko einschätzen: Die Renditen von IG und HY im Vergleich
Die Kreditqualität im Hochzinssegment sei historisch betrachtet insgesamt solide. Ausnahmen sieht Orchard unter anderem im Softwaresektor, wo strukturelle Veränderungen durch künstliche Intelligenz (KI) einzelne Schuldner unter Druck setzen. Die Kreditanalysten konzentrierten sich daher auf Branchen und Unternehmen mit widerstandsfähigen Fundamentaldaten.
Eine vergleichsweise kurze Duration könne zudem die Auswirkungen von Zinsänderungen begrenzen. Zwar könnten die Renditen von US-Staatsanleihen zwischenzeitlich wieder sinken, auch wenn der längerfristige Trend zu höheren Renditen anhalte. Eine breite Streuung über verschiedene Märkte und Emittenten helfe deshalb, das Zinsänderungsrisiko zu kontrollieren.
Globale Diversifikation und Bankkredite versus Kreditrisiko
Für Investment-Grade-Portfolios empfiehlt Orchard eine globale Ausrichtung. Bereits eine Beimischung kanadischer oder australischer Anleihen bringe andere geldpolitische Zyklen ins Portfolio. Zudem könnten einzelne Emittenten von höheren Rohstoffpreisen profitieren.
Für risikobereitere Anleger böten sich US-Hochzinsanleihen und Bankkredite an. Beide Segmente seien weniger stark auf KI-nahe Emittenten ausgerichtet als der US-Investment-Grade-Markt und verfügten über eine geringere Duration. Besonders Bank Loans seien wegen ihrer variablen Verzinsung interessant: Sie weisen typischerweise nur eine minimale Duration auf und bieten zugleich attraktive Renditen. Allerdings seien auch hier gezielte Kreditauswahl und Vorsicht bei durch KI unter Druck geratenen Softwareschuldnern erforderlich.
Aktives Management gegen KI-Klumpenrisiken

Ken Orchard
Mit dem wachsenden Finanzierungsbedarf der KI-Branche dürfte auch deren Gewicht in den Anleiheindizes zunehmen. Hyperscaler und andere KI-nahe Unternehmen begeben zunehmend Anleihen zur Finanzierung ihrer Investitionen. Passive Strategien, die entsprechende Indizes abbilden, erhöhen damit automatisch ihr Engagement in diesem Bereich.
—————-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !