Zwei Budgets, ein Ziel – entspannt zum auskömmlichen Reisebudget ohne teure Zwischenfinanzierung oder Disposchulden. Von Robert Steininger*
Reisen fühlt sich besser an, wenn die Finanzierung im Hintergrund leise funktioniert. Genau dort entsteht oft der Konflikt: Ihr Anleiheportfolio ist auf Struktur und Laufzeiten ausgelegt – Ihr Reisebudget braucht kurzfristig verfügbare Mittel. Wenn beides nicht sauber zusammenspielt, entsteht ein teurer Zwischenraum: Kreditkarten-Dispo und hohe Sollzinsen, die sich während der Reise unbemerkt aufbauen können.
In diesem Beitrag geht es darum, Liquidität planbar zu machen, ohne die Anlagestruktur zu verwässern. Sie erhalten ein klares Vorgehen, das zwei Ziele verbindet: stabile Geldanlage und stressfreie Zahlungsfähigkeit – vor, während und nach der Reise. Der Fokus liegt auf einfachen Entscheidungen: saubere Budget-Töpfe, passende Fälligkeiten, feste Regeln für Puffer und Kartenlimits. So bleibt Ihre Reise frei von finanziellen Stolpersteinen – und Ihr Portfolio bleibt auf Kurs.
Prinzip – Liquidität ist Reise-Komfort; Dispozinsen sind der unsichtbare Preis

Wer mit Anleihen plant, denkt in Laufzeiten, Kupons und Fälligkeiten. Beim Reisen zählt dagegen ein anderer Takt: Zahlungen fallen gebündelt an – Flüge, Hotel, Kautionen, Mietwagen, spontane Umbuchungen. Wenn dafür kein sauberer Liquiditätsrahmen bereitsteht, passiert etwas sehr Typisches: Die Kreditkarte übernimmt ‚kurz‘, der Ausgleich rutscht ‚auf später‘. Das klingt harmlos, ist aber oft der Start in eine unnötig teure Zwischenfinanzierung.
Der Kern ist einfach: Liquidität ist keine Rendite-Bremse, sondern ein Komfort- und Sicherheitsfaktor. Sie kaufen sich damit Handlungsfreiheit – und vermeiden, dass ihr Portfolio-Entscheidungen diktieren muss, die eigentlich nur aus Timing-Problemen entstehen. Genau dort sind Dispozinsen tückisch: Sie wirken nicht wie eine große Rechnung, sondern wie viele kleine Abzüge. Auf dem Kontoauszug sieht es nach wenig aus – in der Summe kann es aber schnell spürbar werden, besonders wenn mehrere Reisen, Versicherungen oder größere Kartenumsätze zusammenkommen.
Hilfreich ist ein Perspektivwechsel: Behandeln Sie Ihre Reisekasse wie eine kurzfristige Fälligkeit, die Sie aktiv vorbereiten. Wer das einmal sauber aufsetzt, braucht keine hektischen Verkäufe im Portfolio und keine ‚Kreditkarten-Puffer‘, die am Ende teuer werden. Praxisnahe Impulse und eine klare Struktur dazu finden Sie im Finalarm Finanzmagazin – als Orientierung, wie Sie finanzielle Reserve und Alltagstauglichkeit sinnvoll zusammenbringen.
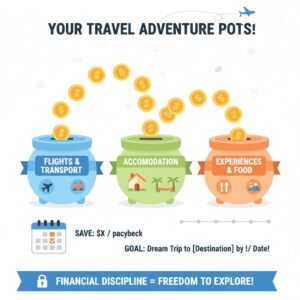
Schnelles Setup – drei Töpfe, die Ihre Reise zuverlässig finanzieren
Damit Reisekosten nicht ‚zwischen‘ Portfolio und Karte hängen bleiben, hilft eine einfache Aufteilung in drei getrennte Töpfe. Sie müssen dafür nichts Kompliziertes bauen – wichtig ist nur: Jeder Topf hat eine klare Aufgabe, und Sie greifen nicht quer.
Topf A – Alltag & Fixkosten:
Hier laufen Miete, Versicherungen, Abos und der normale Lebensunterhalt. Dieser Topf bleibt bewusst langweilig; er sorgt für Stabilität. Entscheidend ist, dass Reiseausgaben hier nicht ‚mitlaufen‘, sonst verschwimmt die Übersicht.
Topf B – Reisebudget (variabel):
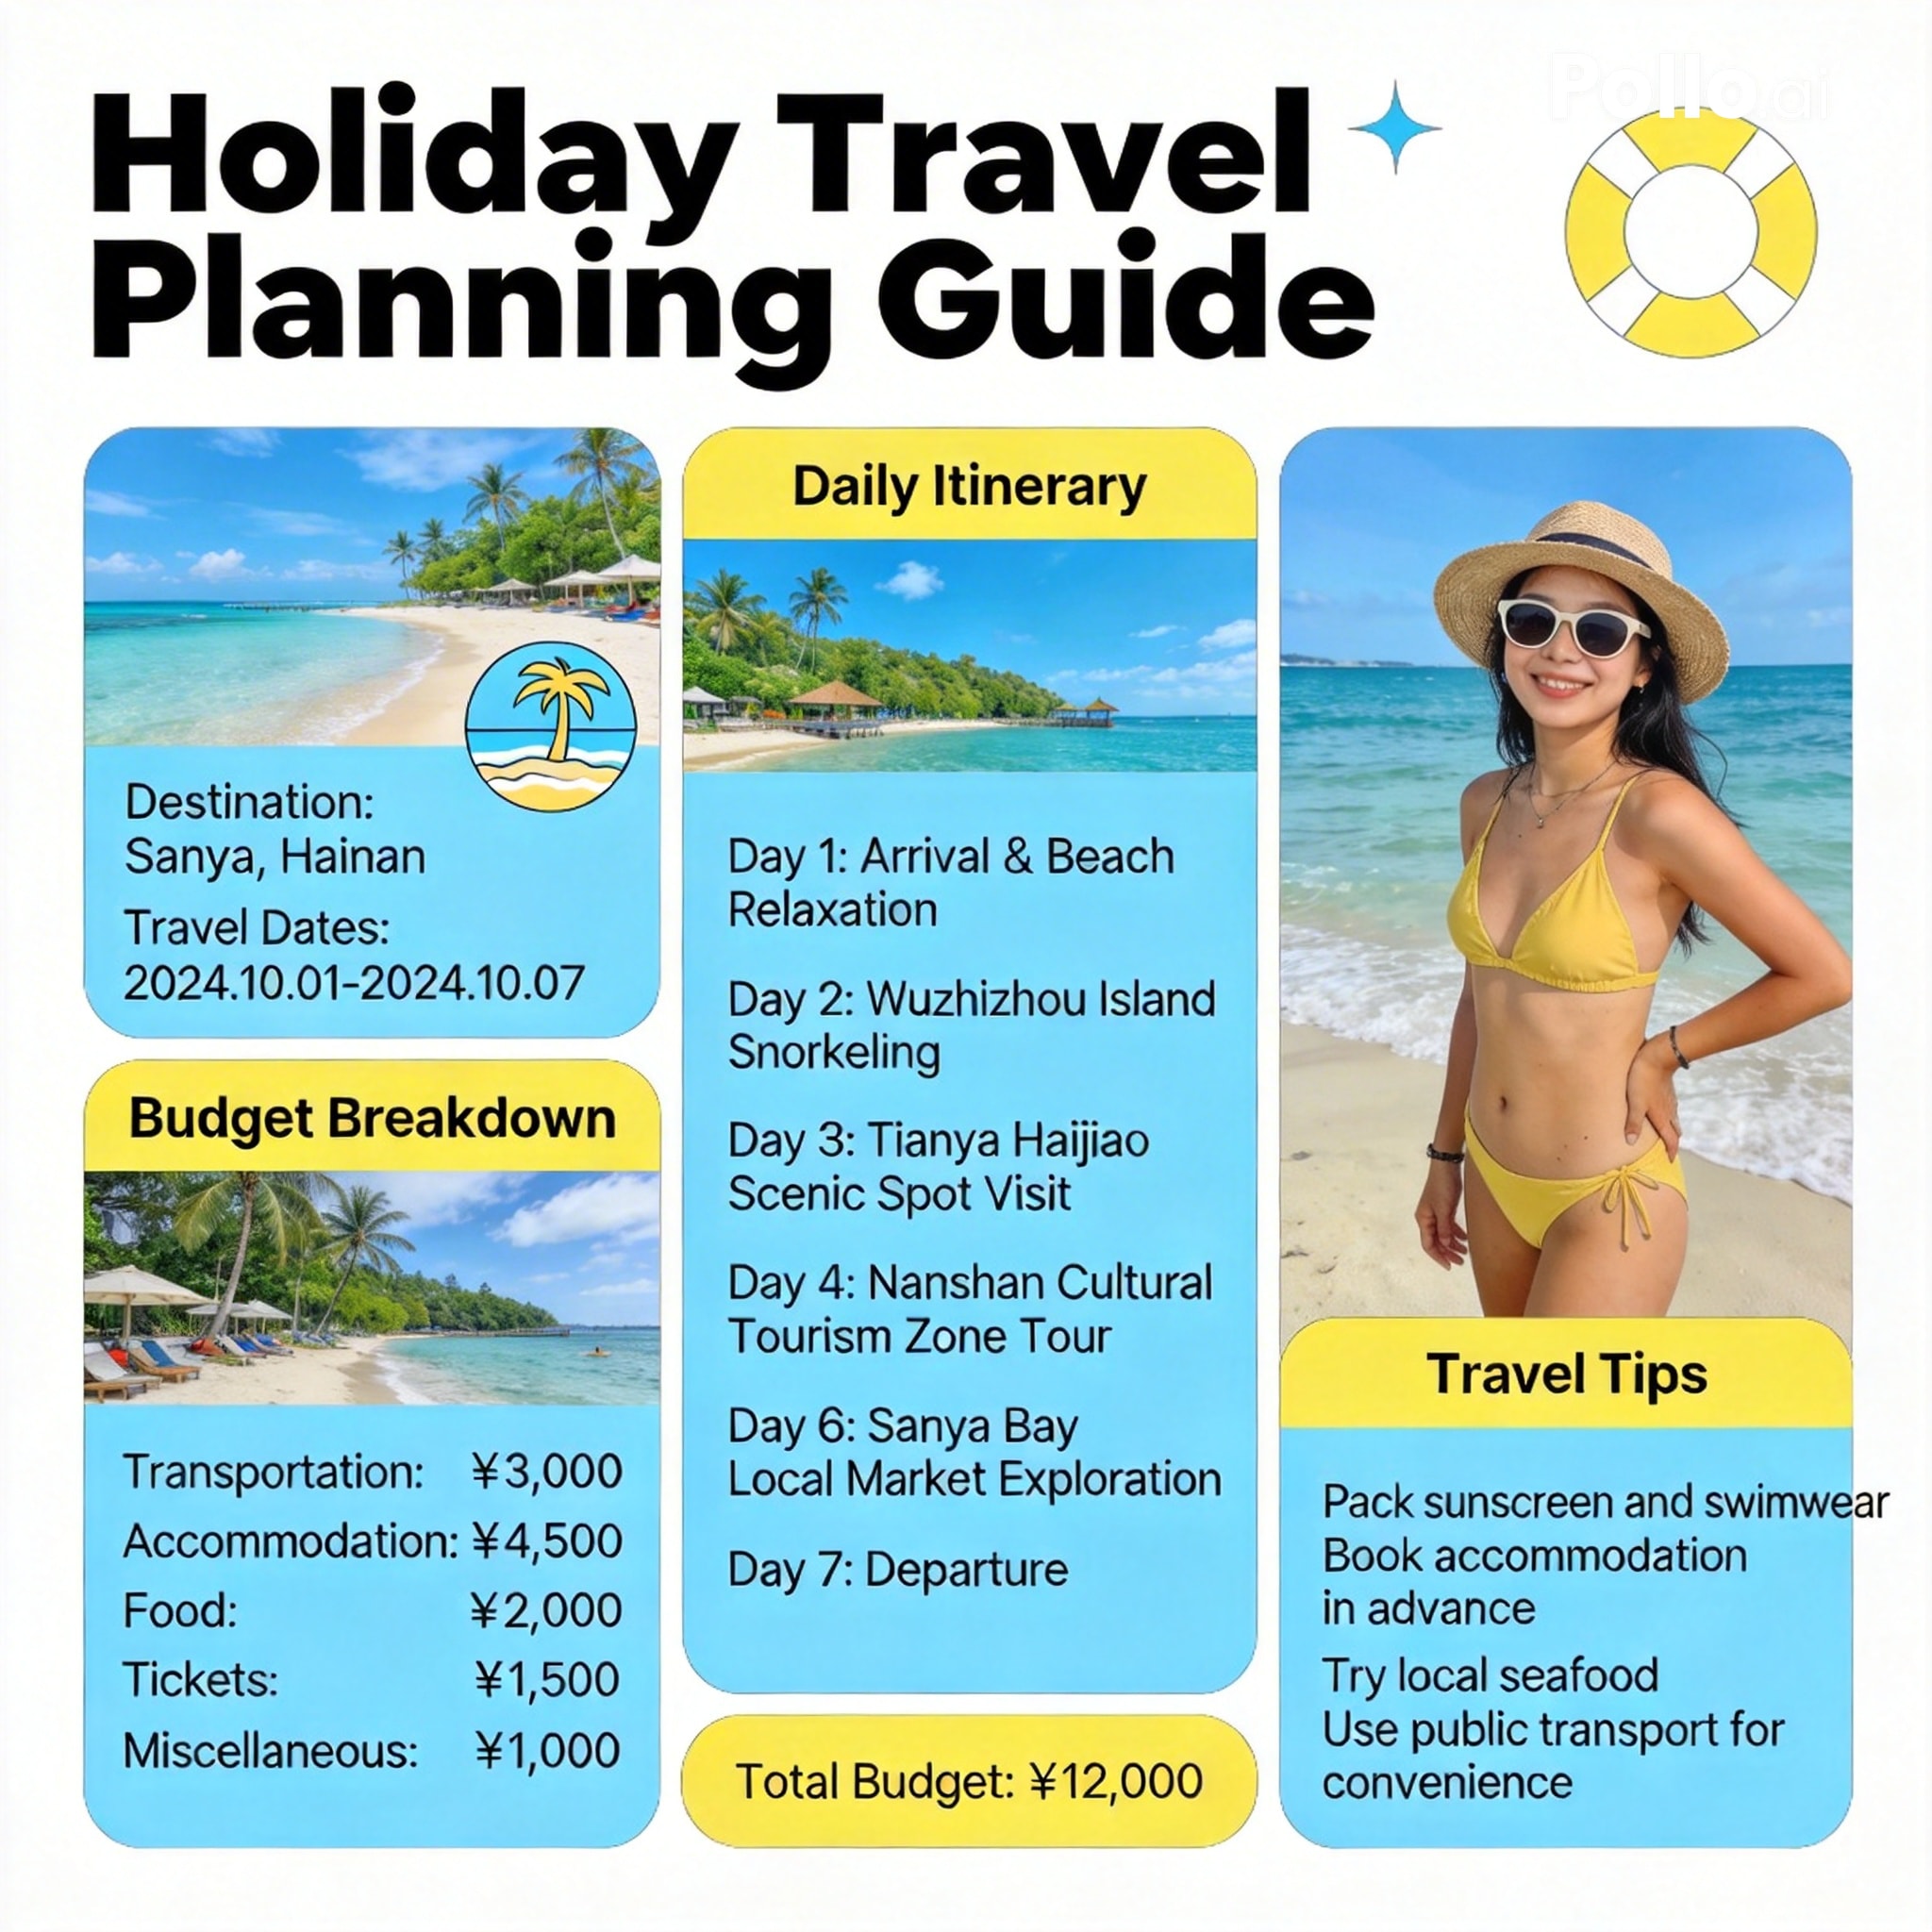
Das ist Ihr aktives Reise-Geld: Flüge, Hotels, Verpflegung, Tickets, Mobilität. Zahlen Sie möglichst aus diesem Topf – auch wenn Sie die Kreditkarte nutzen, sollte der Ausgleich gedanklich aus Topf B kommen. So bleibt die Karte ein Zahlungsmittel, nicht eine Finanzierung.
Topf C – Reserve & Notfallpuffer:
Hier liegt Geld für Kautionen, Umbuchungen, medizinische Ausgaben oder unerwartete Mehrkosten. Dieser Topf verhindert, dass Sie im Stress ins Dispo rutschen. Regeln helfen: Reserve bleibt Reserve; sie wird nach der Reise wieder aufgefüllt.
Anleiheportfolio ohne Stress – Fälligkeiten passend zu Reiseterminen staffeln
Wenn die drei Töpfe stehen, kommt der Hebel, der Anleiheinvestoren wirklich hilft: Fälligkeiten so zu planen, dass Liquidität dann frei wird, wenn Sie sie brauchen. Das Ziel ist nicht, Ihr Portfolio für jede Reise umzubauen. Das Ziel ist, ein verlässliches Liquiditätsfenster zu schaffen, damit Topf B (Reisebudget) und Topf C (Reserve) rechtzeitig gefüllt sind – ohne Ad-hoc-Verkäufe.
1) Arbeiten Sie mit Liquiditätsfenstern statt mit Tagesgenauigkeit
Planen Sie nicht ‚am Abflugtag‘, sondern in drei Stufen:
– 90 Tage vor Reise: Grundbudget festziehen; grobe Kosten stehen meist bereits.
– 60 Tage vor Reise: Zahlungen verdichten sich; Buchungen werden verbindlich.
– 30 Tage vor Reise: Restkosten, Kautionen, kurzfristige Entscheidungen.
Diese Fenster sind praktikabel, weil sie realistische Vorlaufzeiten abbilden – und weil Sie so nicht von einem einzelnen Fälligkeitstag abhängig sind.
Reisebudget nicht gut geplant? – dann ist Stress die unweigerliche Folge
2) Nutzen Sie das Leiter-Prinzip in kleinem Format
Eine einfache ‚Leiter‘ bedeutet: Sie halten mehrere Anleihen oder Geldmarkt-nahe Positionen mit gestaffelten Fälligkeiten. Für die Reiseplanung reicht oft schon eine kleine Staffelung in den nächsten Monaten. So können Sie Beträge aus fälligen Positionen gezielt in Topf B und C verschieben. Das reduziert den Druck, im ungünstigen Moment verkaufen zu müssen.
3) Definieren Sie eine Liquiditätsquote, die zu Ihrem Reisestil passt
Nicht jede Reise erfordert das gleiche Polster. Wer häufig unterwegs ist oder teure Destinationen plant, braucht mehr kurzfristige Mittel. Praktisch ist eine interne Faustregel:
– Reisebudget (Topf B) = erwartete Gesamtkosten
– Reserve (Topf C) = zusätzlicher Puffer, getrennt geführt
Wichtig ist weniger die exakte Höhe, sondern die Konsequenz, dass diese Mittel vor der Reise verfügbar sind.
4) Vermeiden Sie das ‚Kartenkonto als Zwischenlager‘
Wenn Fälligkeiten nicht passen, wird die Karte oft zum Puffer. Das wirkt bequem, verschiebt aber das Risiko: Sie koppeln Ausgaben an Zinsbedingungen, Limits und Abrechnungszyklen. Mit passenden Fälligkeiten bleibt die Karte das, was sie sein soll: Zahlungsinstrument, nicht Kredit.
Dispo vermeiden in der Praxis – 6 Regeln, die sofort wirken
Regel 1 – Reisebudget wird vorab ‚fertig finanziert‘

Thailand: erforderlich sicherlich ein höheres Reisebudget…
Sobald Flüge und Unterkunft fix sind, sollte Topf B mindestens den Betrag abdecken, der in den nächsten 30 Tagen sicher fällig wird. Alles, was danach kommt, wandert schrittweise nach. So vermeiden Sie den Klassiker: große Kartenumsätze, aber ein zu später Ausgleich.
Regel 2 – Kartenumsätze im gleichen Rhythmus ausgleichen
Anstatt ‚einmal pro Monat, wenn es passt‘: Buchen Sie einen festen Ausgleichstermin, der zu Ihrem Cashflow passt – zum Beispiel kurz nach Gehaltseingang. Das nimmt Zinsen und Gebühren aus der Gleichung, da Ihr Konto nicht in die Nähe des Dispos rutscht.
Regel 3 – Limits sind eine Sicherheitsleine, keine Einladung
Setzen Sie Ihr Kartenlimit so, dass es zu Ihrem Reisebudget passt – nicht zu Ihrem maximalen Kreditrahmen. Das ist Conversion-Logik im Alltag: Ein niedrigeres Limit reduziert impulsive Mehrkosten, ohne dass Sie an Komfort verlieren. Wichtig ist nur, dass Kautionen und typische Reise-Blockierungen (Hotel, Mietwagen) noch gut abgedeckt sind.
Regel 4 – Reserve getrennt und nur bei echten Abweichungen
Topf C ist Ihr Stoßdämpfer. Nutzen Sie ihn nur für: Umbuchungen, ungeplante Verlängerungen, medizinische Themen, technische Pannen. Alles andere bleibt im Reisebudget. Nach der Reise gilt: Reserve zuerst auffüllen, erst dann wieder ‚normal‘ weiter.
Regel 5 – Fälligkeiten im Portfolio spiegeln Ihre Reise-Saison
Wenn Sie regelmäßig zu bestimmten Zeiten reisen (Sommer, Jahresende), lohnt es sich, Fälligkeiten so zu legen, dass in den 60–90 Tagen davor Liquidität frei wird. Das muss kein großer Umbau sein – oft reicht eine kleine Staffelung, die jährlich wiederkehrt.
…als ein innereuropäischer Flug
Regel 6 – Gebühren, Zinsen und Timing werden wie ein Preis behandelt
Dispozinsen sind kein Randthema, sondern ein echter Kostenblock. Wer sie als „Preis für Bequemlichkeit“ betrachtet, trifft bessere Entscheidungen: früher auffüllen, Limits anpassen, Puffer automatisieren.
Wenn Sie diese sechs Regeln mit den drei Töpfen kombinieren, entsteht ein System, das Sie bei jeder Reise wiederverwenden können: planbar, stressarm, ohne Portfolio-Hektik.
Handlungsimpuls – planbar bleiben, flexibel reisen
Wenn Anleiheportfolio und Reisebudget sauber zusammenspielen, entsteht ein klarer Vorteil: Sie zahlen unterwegs souverän, ohne dass Ihr Konto in den Dispo driftet. Der Schlüssel liegt nicht in komplizierten Tools, sondern in einer einfachen Logik: drei Budget-Töpfe, feste Liquiditätsfenster (90/60/30 Tage) und ein konsequenter Ausgleich der Kartenumsätze. So bleibt Ihr Portfolio stabil – und Ihre Reiseplanung wird deutlich ruhiger.
Der praktische nächste Schritt ist klein, aber wirkungsvoll: Legen Sie Topf B und Topf C heute fest; definieren Sie einen Ausgleichstermin für die Kreditkarte; prüfen Sie danach, welche Fälligkeiten im Portfolio in Ihre nächsten Reisezeiträume fallen. Diese Reihenfolge verhindert Aktionismus – und schützt Sie vor teuren Zwischenlösungen.
Damit haben Sie ein wiederholbares System: Liquidität ist vorbereitet, nicht improvisiert. Und genau das sorgt dafür, dass sich Reisen leicht anfühlt – finanziell wie organisatorisch.
*) Robert Steininger ist Fachautor für u.a. Anlagestrategien und publiziert regelmäßig zu Fachthemen wie Online- und Investment-Strategien, Glücksspielthemen, Krypto und Verhaltensanalyse.
——————-
Unsere neueste BondGuide-Jahresausgabe „Finanzierung im Mittelstand 2025“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !