Die jüngsten geopolitischen Schocks im Nahen Osten haben einen Ausverkauf an den Anleihemärkten ausgelöst, jedoch sollten Anleger die Situation nicht überbewerten.
Nach den tragischen Ereignissen im Nahen Osten kam es am Wochenende zu einem signifikanten Ausverkauf von Anleihen. Dario Messi, Head of Fixed Income Research bei Julius Bär, erklärt, dass die Renditen an den wichtigsten Märkten stark stiegen, dies jedoch größtenteils auf eine teilweise Umkehrung der Rallye der Vorwoche zurückzuführen sei und nicht auf eine dauerhafte Veränderung der Fundamentaldaten. Daher rät er davon ab, die aktuelle Entwicklung zu extrapolieren.
Am Montag stiegen die Renditen von US-Staatsanleihen um rund 10 Basispunkte, was eine erhebliche Tagesbewegung darstellt. Europäische Anleihen wurden sogar noch stärker verkauft. Messi hinterfragt, ob die wiederaufkommenden Inflationssorgen, die in die Märkte eingepreist werden, dominanter sind als gedacht, was sich besonders bei den EUR-Benchmark-Renditen zeige.
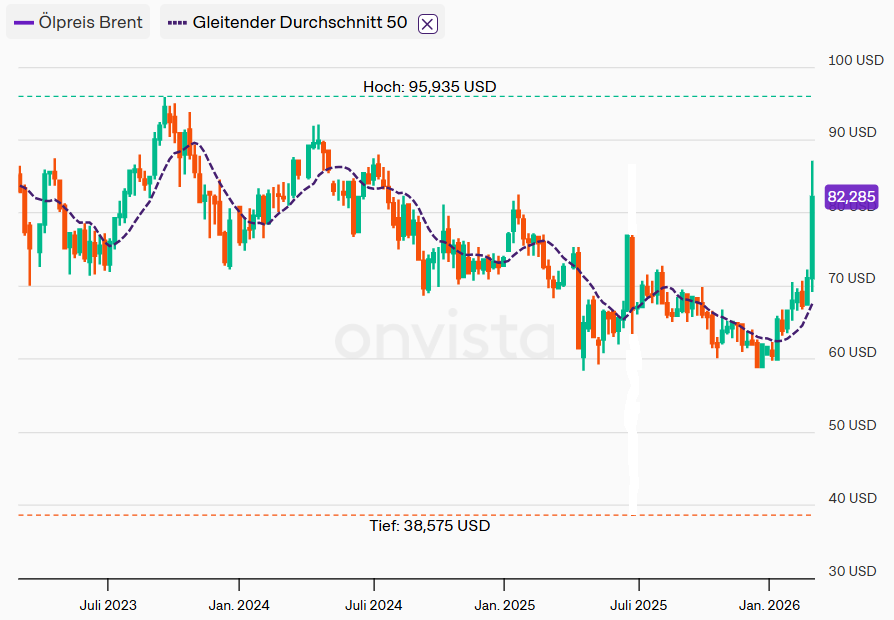
Brent Oil
Allerdings glaubt er derzeit nicht, dass dies der Fall sei. Der Anstieg der Ölpreise vor dem Wochenende, bedingt durch geopolitische Risikoprämien, müsse in diesem Kontext betrachtet werden. In der gleichen Zeit seien die Renditen von US-Staatsanleihen sogar gesunken. Ein Teil des Renditeanstiegs in den ersten beiden Handelstagen nach den Militärschlägen spiegle wahrscheinlich die Mitnahme von Gewinnen wider.
Messi bleibt bei der Einschätzung, dass der Anstieg der Öl- und Gaspreise kaum eine dauerhafte Veränderung des Preisniveaus darstellen dürfte. Daher werde sich auch die Inflationsprognose nicht wesentlich ändern.
Insgesamt sei die Renditeentwicklung dieser Woche nicht extrapolierbar. Die Absicherungseigenschaften hochwertiger Anleihen hätten sich verbessert. Über den unmittelbaren geopolitischen Schock hinaus, der sich als vorübergehende Auswirkung auf die Märkte erweisen könnte, sieht Messi ein Engagement bei mittelfristigen Anleihen (5–10 Jahre) mit begrenztem oder keinem Kreditrisiko als attraktiv an.
Dario Messi
Bei risikoreicheren Unternehmensanleihen bevorzuge man weiterhin Anleihen mit kürzerer Laufzeit, um Carry zu erzielen und gleichzeitig die Anfälligkeit gegenüber potenziellen Spread-Schwankungen zu reduzieren, die in den kommenden Wochen erhöht bleiben könnten.
——————-
Unsere neueste BondGuide-Jahresausgabe „Finanzierung im Mittelstand 2025“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !