
Frankreich, Italien und Spanien bieten höhere Renditen als Bundesanleihen. Doch schon eine moderate Spread-Ausweitung kann den Jahresertrag weitgehend aufzehren.
Höhere Renditen als bei Bundesanleihen locken Anleger zu französischen, italienischen und spanischen Staatsanleihen. Doch der Renditevorsprung ist fragil: Weitet sich der Renditeabstand zu Deutschland um 50 Basispunkte aus, kostet das rund 4% Kurswert. „Wer Anleihen dieser Länder kauft, wettet darauf, dass sie stabil bleiben“, warnt Mathias Beil, Leiter Private Banking bei der Sutor Bank. „Ein gehöriges Maß an Risiko wird also mitgekauft.“
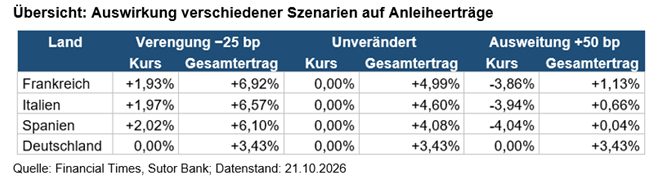
Zehnjährige Staatsanleihen rentieren derzeit mit 4,99% in Frankreich, 4,60% in Italien und 4,08% in Spanien. Die entsprechende Bundesanleihe liegt bei 3,43%. Die Szenarioanalyse basiert auf Marktdaten vom 21. Oktober und betrachtet einen Anlagehorizont von einem Jahr. Entscheidend ist dabei der Spread, also der Renditeaufschlag gegenüber Deutschland.
Die Risikoaufschläge steigen etwa bei wachsenden Haushaltsdefiziten, verfehlten Budgetzielen, Rating-Herabstufungen, Regierungskrisen oder politischer Unsicherheit. Umgekehrt können Haushaltskonsolidierung, Wirtschaftswachstum und ein freundliches Marktumfeld die Spreads einengen.
Quelle: Sutor Bank
Bei einer Verringerung des Abstands zu Bundesanleihen um 25 Basispunkte könnten die Kurse der drei Länderanleihen um rund 2% zulegen. Zusammen mit dem laufenden Ertrag ergäbe sich ein Gesamtertrag von 6 bis 7%. Eine Ausweitung um 50 Basispunkte hätte dagegen Kursverluste von rund 4% zur Folge. Für Frankreich bliebe dann ein Gesamtertrag von 1,13%, für Italien von 0,66% und für Spanien praktisch nichts. „Spanien trifft es am härtesten, da seine Anleihen die längste Duration und den niedrigsten Kupon haben“, erläutert Beil.
Besonders fraglich sei eine Spread-Einengung in Frankreich. Die EU-Kommission erwartet für 2026 eine Schuldenquote von 118,1% und ein Haushaltsdefizit von 5,1% des BIP. Die französische Regierung rechnet bereits mit 5,4%. Schwaches Wachstum, ein zersplittertes Parlament und die Wahl 2027 verschärfen die Unsicherheit. Italien bleibt mit einer Schuldenquote von 138,5% anfällig, während Spanien eine günstigere Haushaltsentwicklung, aber den geringsten Ertragspuffer aufweist.
Auch Bundesanleihen sind nicht risikolos: Steigt ihre Rendite um 50 Basispunkte, verlieren sie laut Analyse rund 4,2% im Kurs. Bei den drei anderen Ländern kämen solche Verluste zu möglichen Spread-Verlusten hinzu. Die Szenarien sind ausdrücklich illustrativ und keine Prognose.

Mathias Beil, Sutor Bank
Die Sutor Bank ist ein Hamburger Finanzinstitut, das seit 1921 Private Banking und Vermögensberatung anbietet. Über eine digitale Banking-Plattform unterstützt sie zudem Fintechs, Kryptotechs und traditionelle Finanzvertriebe bei der Entwicklung von Finanzgeschäftsmodellen und -produkten.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !