Mutares steigert den Konzernumsatz zweistellig und setzt auf eine rekordhohe Exit-Pipeline mit milliardenschwerem Potenzial.
Die Mutares SE & Co. KGaA ist mit hoher Transaktionsdynamik ins Jahr 2026 gestartet. Während der Konzernumsatz im ersten Quartal um 10% auf 1.678,7 Mio. EUR zulegte, rückt für Investoren vor allem die zunehmende Exit-Aktivität in den Mittelpunkt. Mehrere bereits unterzeichnete Verkäufe sowie eine nach Unternehmensangaben rekordhohe Exit-Pipeline sollen im weiteren Jahresverlauf erhebliche Mittelzuflüsse generieren.
Operativ zeigte sich das Bild differenziert. Das Adjusted EBITDA verbesserte sich deutlich auf 11,1 Mio. EUR nach minus 30,1 Mio. EUR im Vorjahr. Belastungen aus schwächeren Beteiligungen wie Lapeyre oder Byldis standen Fortschritten bei Restrukturierungsfällen wie Magirus, Efacec, NEM Energy oder Guascor Energy gegenüber.
Auf Holding-Ebene gingen die Umsätze aus Beratungsleistungen und Management Fees leicht um 5% auf 24,9 Mio. EUR zurück. Das Nettoergebnis der Holding sackte auf minus 0,9 Mio. EUR ab, nachdem im Vorjahr noch ein positiver Effekt aus dem Teil-Exit von Steyr Motors enthalten war.
Exits werden zentraler Ergebnistreiber
Für den Kapitalmarkt entscheidend bleibt jedoch die zunehmende Harvesting-Dynamik. Im ersten Quartal veräußerte beziehungsweise vereinbarte Mutares Verkäufe von Kalzip, WIJ Special Media, inTime Group, Relobus, Conexus und Peugeot Motocycles. Gleichzeitig spricht das Unternehmen von der größten Exit-Pipeline der Firmengeschichte.
Insbesondere Beteiligungen aus den Bereichen Defense, Energie und Energieinfrastruktur könnten im laufenden Jahr erhebliche Wertrealisierungen ermöglichen. Entsprechend bekräftigt der Vorstand die Prognose eines Jahresüberschusses der Holding zwischen 165 Mio. und 200 Mio. EUR.
Größte Akquisition der Unternehmensgeschichte
Parallel dazu baut Mutares die Buy-Side weiter massiv aus. Besonders hervor sticht die geplante Übernahme des Geschäftsbereichs Engineering Thermoplastics von SABIC in Amerika und Europa. Mit rund 2,0 Mrd. EUR Umsatz und ebenso hohem Eigenkapital wäre dies die größte Akquisition der Unternehmensgeschichte.
Zugleich strukturiert Mutares das Portfolio neu und schafft mit Chemicals & Materials ein zusätzliches Segment. Die neue Segmentlogik soll operative Synergien, Plattformstrategien und spätere Exit-Optionen verbessern.
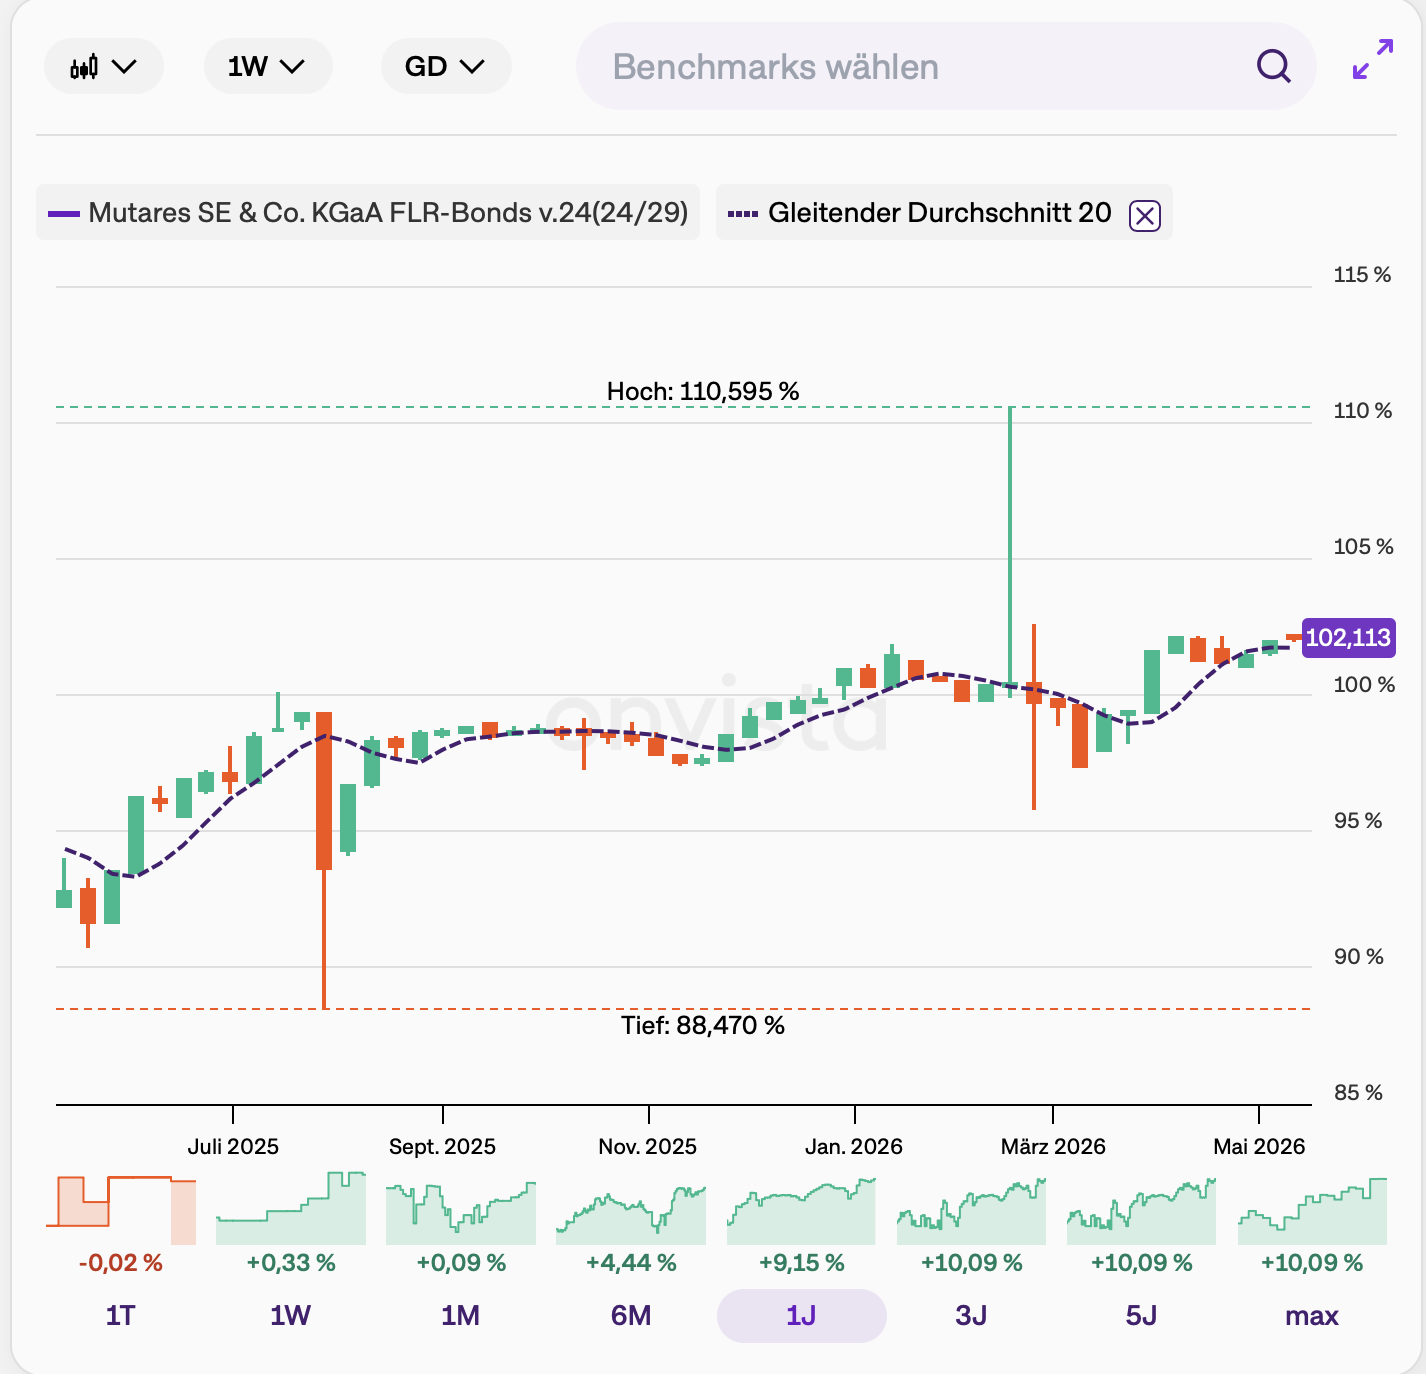
Mutares 2024/29
Trotz der starken Transaktionsstory bleiben operative Risiken sichtbar. Vor allem im Segment Goods & Services belasteten schwächere Entwicklungen bei Stuart und Lapeyre die Profitabilität. Das Adjusted EBITDA des Segments fiel auf minus 22,8 Mio. EUR.
Für Investoren überwiegt derzeit dennoch die Exit-Perspektive. Mutares positioniert sich zunehmend als aktiver Industrie- und Sondersituationen-Investor mit globalerer Aufstellung, größerem Dealflow und wachsender Skalierung. Entscheidend wird nun, ob die angekündigten Verkäufe tatsächlich zeitnah abgeschlossen und die erwarteten Mittelzuflüsse realisiert werden können.
!NEU! Die erste BondGuide Jahresausgabe 2025 ist erschienen (12. Jun.): ‚Green & Sustainable Finance 2025‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !