
Vonovia wächst im Vermietungsgeschäft und bei Value-add. Höhere Finanzierungskosten belasten jedoch Cashflow und Verkaufsgeschäft.
Die Vonovia SE hat sich in den ersten neun Monaten 2026 operativ solide entwickelt. Das Kerngeschäft Vermietung profitierte von der anhaltend hohen Nachfrage nach Wohnraum, während das Value-add-Segment kräftig zulegte. Dagegen blieben die vertriebsorientierten Bereiche Recurring Sales und Development hinter den ursprünglichen Erwartungen zurück. Höhere Finanzierungskosten erschweren insbesondere Immobilienverkäufe.
Das Adjusted EBITDA stieg insgesamt um 3% auf 2.187,4 Mio. EUR. Im Vermietungsgeschäft verbesserte es sich um 4% auf 1.912,2 Mio. EUR – und das trotz eines um fast 5.000 Wohnungen kleineren Portfolios. Das organische Mietwachstum lag bei 4%. Die Leerstandsquote blieb mit 2,3% niedrig, die Mieteingangsquote erreichte 99,6%.
Besonders dynamisch entwickelte sich das Segment Value-add mit einem EBITDA-Zuwachs um 31% auf 197,2 Mio. EUR. Höhere Beiträge aus der Handwerkerorganisation und das Energiegeschäft waren wesentliche Treiber. Die Investitionen in Modernisierung und Neubau stiegen um 20% auf 951,8 Mio. EUR.
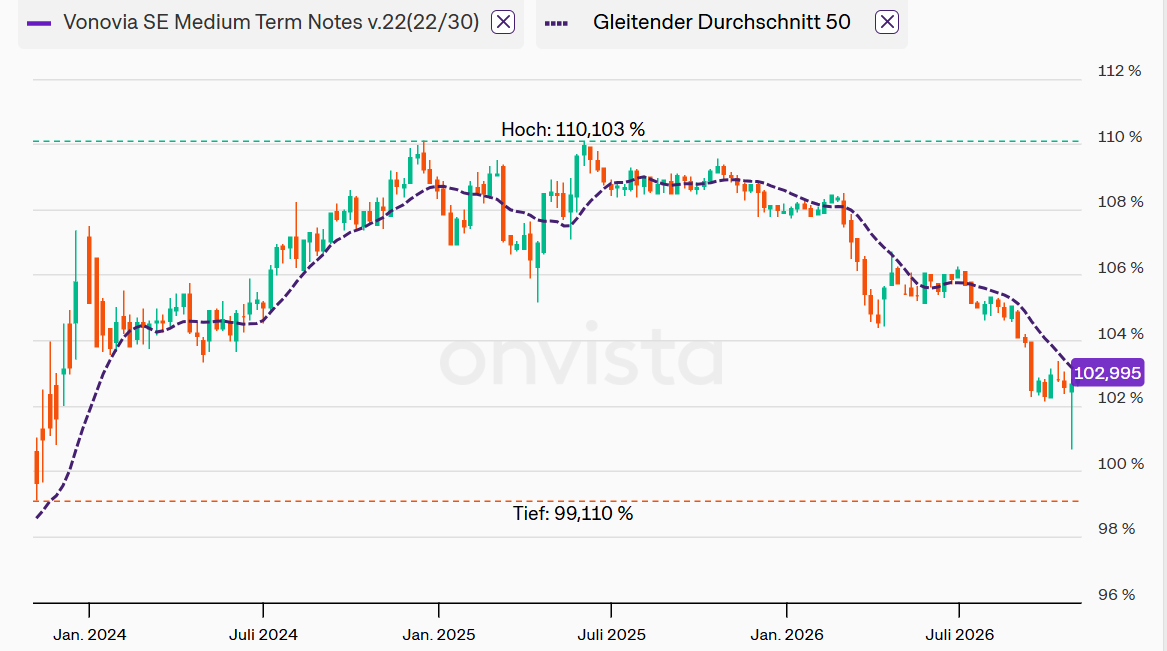
Vonovia 2022/30
Schwächer präsentierte sich Recurring Sales: Das Adjusted EBITDA sank um 12% auf 49,9 Mio. EUR. Insgesamt veräußerte Vonovia 965 Wohnungen. Im Segment Development lag das EBITDA bei 28,1 Mio. EUR. Bereinigt um einen Grundstücksverkauf an das Land Berlin Anfang 2025 fiel das Ergebnis im Neubaugeschäft allerdings besser aus als im Vorjahr.
Das Adjusted EBT verringerte sich um 4% auf 1.408,0 Mio. EUR, das bereinigte Periodenergebnis für die Aktionäre um 7% auf 1.121,4 Mio. EUR. Der Operating Free Cashflow sank um 34% auf 932,5 Mio. EUR. Neben vorübergehenden Belastungen im Nettoumlaufvermögen wirkten sich geringere Verkaufserlöse und höhere Zahlungen an Minderheitsgesellschafter aus.
Der EPRA NTA je Aktie blieb mit 46,31 EUR nahezu stabil. Für das Gesamtjahr erwartet Vonovia angesichts der jüngsten Zinsentwicklung stabile Immobilienwerte auf dem Niveau von Ende 2025. Der Loan-to-Value lag Ende September bei 46,1% nach 45,4% zum Jahresende 2025. Seit Jahresbeginn refinanzierte der Konzern 4,7 Mrd. EUR zu durchschnittlich 3,3% Kupon und einer Laufzeit von 7,5 Jahren.
Für 2026 erwartet Vonovia das Adjusted EBITDA in der unteren Hälfte der bisherigen Spanne von 2,95 bis 3,05 Mrd. EUR. Beim Adjusted EBT werde das untere Ende der Prognose von 1,9 bis 2,0 Mrd. EUR angepeilt. Für 2027 stellt das Unternehmen leichtes EBITDA-Wachstum in Aussicht, während das Adjusted EBT weitgehend auf Vorjahresniveau liegen soll. 2028 werde beim Adjusted EBITDA nun das untere Ende der Spanne von 3,2 bis 3,5 Mrd. EUR erwartet.
Eine personelle Veränderung steht ebenfalls an: CFO Philip Grosse hat angekündigt, seinen Ende 2027 auslaufenden Vertrag nicht zu verlängern. Die Nachfolge soll frühzeitig geregelt werden.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !