
Bent Lystbaek, Jacob Ellinge Nielsen, Thomas Haugaard und Sorin Pirău, Portfoliomanager bei Janus Henderson Investors, zu Schwellenmarktanleihen
Die globale Marktstimmung für Anfang 2026 baut auf dem starken Fundament des Jahres 2025 auf. Dieses war geprägt von einer robusten Performance von Schwellenländeranleihen in Hartwährung (EMD HC) und einem schwächeren US-Dollar, da Anleger angesichts der politischen Unsicherheit in den USA ihre Portfolios diversifizierten. Ursprünglich ein Nachteil für Schwellenländer, signalisiert die Unsicherheit nun einen Paradigmenwechsel: Die jüngste US-zentrierte Volatilität – insbesondere die Ankündigung von Zöllen am ‚Liberation Day‘ – hat weltweit eine Suche nach Diversifizierung ausgelöst, die weiterhin anhalten dürfte. […]
[…] Europa steht vor strukturellen und geopolitischen Herausforderungen, darunter Schwachstellen in den Lieferketten und Wettbewerbsdruck durch die chinesische Fertigungsindustrie. Gezielte fiskalische Ausgaben – insbesondere in Deutschland – dürften jedoch das Wachstum in Europa ankurbeln. Die anhaltende politische Fragmentierung schränkt jedoch die Bemühungen Europas ein, geschlossen zu reagieren. Letztlich könnte ein Ende des Krieges in der Ukraine erhebliche Auswirkungen auf die globale Inflation, das Wachstum und die Rohstoffpreise haben. Gleichzeitig würden geopolitische Risiken gemindert und die Stimmung der Anleger verbessert. […]

Oman hat wieder Schwellenmarktanleihen mit Investment Grade Status (IG)
Die Schwellenländer starten 2026 positiv und zeigen sich angesichts globaler Herausforderungen widerstandsfähig. Verbesserte politische Rahmenbedingungen sowie eine glaubwürdige geld- und fiskalpolitische Konsolidierung seit Corona haben die Inflationserwartungen stabilisiert. Dies ermöglichte eine schrittweise Lockerung der Geldpolitik. Die Fiskalpolitik normalisiert sich weitgehend wieder, im Gegensatz zu den Industrieländern, wo der Fiskaldruck weiter zunimmt.
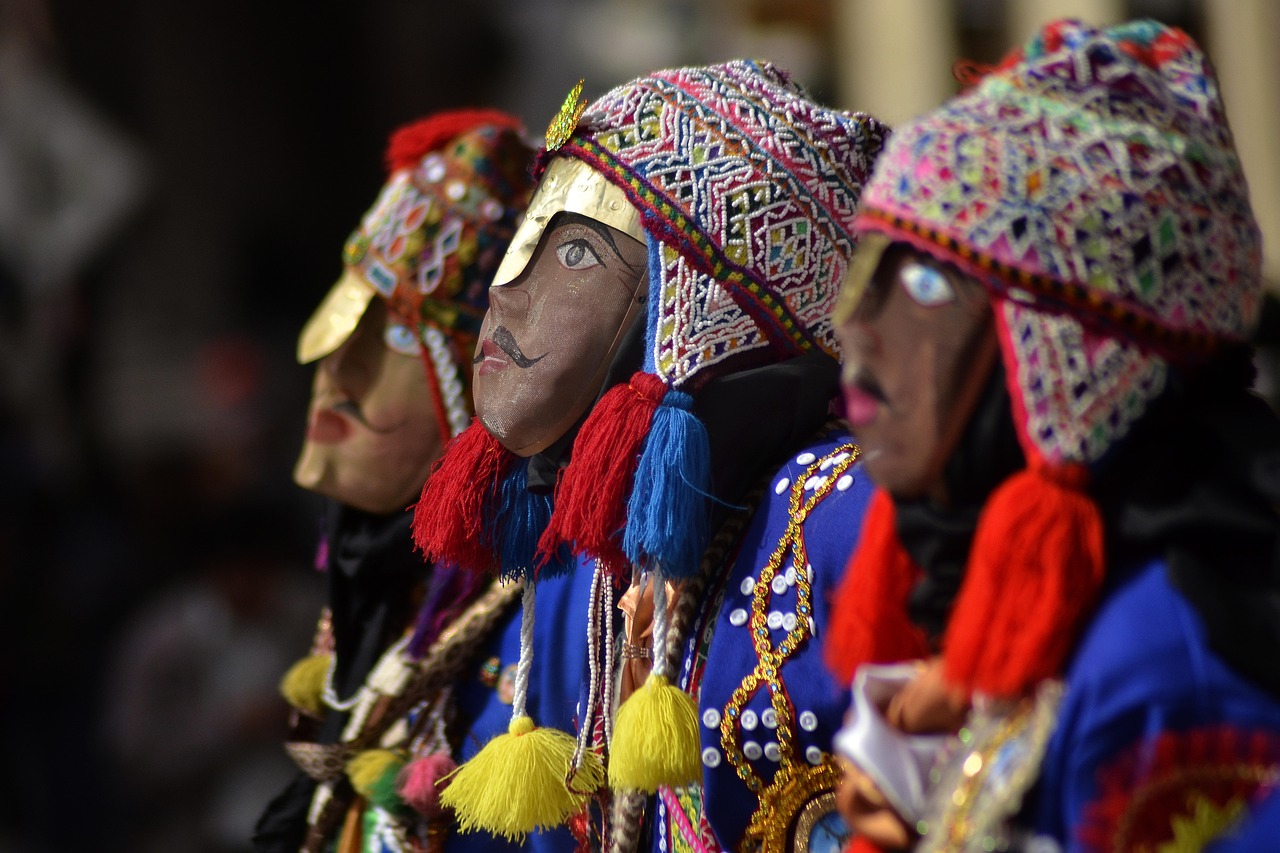
Schwellenmarkt in Südamerika: Peru
[…] Der vom Internationalen Währungsfonds (IWF) prognostizierte Anstieg der Zins-Wachstums-Differenz in den nächsten fünf Jahren unterstreicht den weltweit zunehmenden fiskalischen Druck – höhere Finanzierungskosten und langsameres Wachstum – sowohl in den Schwellen- als auch in den Industrieländern. Allerdings profitieren die Schwellenländer von einem Puffer durch ein im Vergleich zu den Finanzierungskosten höheres nominales Wachstum, was die Schuldentragfähigkeit stützt. Die USA und andere Industrieländer hingegen sehen sich mit einer deutlich geringeren Differenz konfrontiert, was auf eine künftige größere fiskalische Belastung hindeutet.
Die Fiskalrisiken bleiben in den Industrieländern hoch. Dort verstärkt die geringe Bereitschaft zu notwendigen Haushaltsanpassungen die Anfälligkeit, da die Verschuldung historische Höchststände erreicht hat. Der Bruttofinanzierungsbedarf stieg 2025 insbesondere in den Industrieländern stark an. Die Verschuldung kletterte auf über 110% des BIP, verglichen mit knapp 60% des BIP in den Schwellenländern, gemessen am EMBIGD-Gewichtungsindex.
In einer Welt höherer Finanzierungskosten schränken hohe Schuldenlasten den fiskalischen Spielraum ein und bergen die Gefahr, dass die Kreditaufnahme des Privatsektors verdrängt wird. Dies stellt eine mittelfristige Herausforderung für das globale Wachstum dar, insbesondere für die großen Industrieländer. Zusammengenommen rechtfertigen diese Faktoren eine niedrigere Risikoprämie für EMD HC und unterstreichen dessen Attraktivität als Diversifizierungs- und Renditequelle in einer Welt, in der die fiskalische Fragilität der Industrieländer einen langen Schatten wirft. […]

Quelle: Janus Henderson, JP Morgan und Macrobond, Stand: 15. Dezember 2025
Die Kreditqualität der Schwellenländer hat sich bereits erheblich verbessert, mit mehr als doppelt so vielen Rating-Upgrades wie Downgrades in den letzten drei Jahren. Die Zahl der Downgrades ist hingegen deutlich zurückgegangen. 2025 haben zwei Länder ihren Investment-Grade-Status (IG) zurückerlangt – Aserbaidschan und Oman. Einige weitere Länder (Paraguay, Serbien und Marokko) werden voraussichtlich zum ersten Mal den IG-Status erhalten.
Für 2026 werden mehr Rating-Upgrades als -Downgrades erwartet, insbesondere bei High-Yield- (HY) oder Frontier-Märkten, was auf erfolgreiche Haushaltsanpassungen, die Umsetzung von IWF-Maßnahmen sowie eine starke Wachstumsdynamik nach Corona zurückzuführen ist. Während mehrere IWF-Programme 2026 auslaufen werden, ist der Abschluss für Länder, die die Programmziele erreicht haben, ein Zeichen für erfolgreiche Reformen, während instabilere Nationen möglicherweise weiterhin Unterstützung benötigen. […]

Schwellenmarktanleihen aus Aserbaidschan: ebenfalls zurück auf IG-Status
Fazit
Unser Fokus liegt auf idiosynkratischen Länder- und wertstabilen Anlagen, hohen Carry-Erträgen und sich verbessernden Credit-Ratings im High-Yield-Bereich, wo selektive Heraufstufungen und starke Fundamentaldaten Alpha generieren können. Wir bevorzugen außerdem Emittenten mit defensiven Eigenschaften, die in einem Umfeld, in dem die Bewertungen wenig Spielraum für Fehler lassen, eine stabile Basis bieten.
——————————–
! NEU ! Unsere neueste BondGuide-Jahresausgabe „Finanzierung im Mittelstand 2025“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !