Mit Blick auf die geplante Krypto-Steuerreform der Bundesregierung gibt es derzeit viel Entwurf, aber wenig Beschluss: So kommt der geplante Systemwechsel bei der Besteuerung privater Kryptogewinne vorerst nicht voran. Während die einjährige Haltefrist weiterhin gilt, wirft der Referentenentwurf bereits praktische Fragen auf – von der Trennung alter und neuer Bestände bis zur Verlustverrechnung. Von Maximilian Klein, Geschäftsführer und Steuerberater, Steuerberatungskanzlei Klein GmbH
Das Bundesfinanzministerium (BMF) hat seinen Referentenentwurf zur Reform der Kryptobesteuerung am 30. September an die Verbände verschickt. Für Stellungnahmen blieben gerade einmal sechs Tage bis zum 6. Oktober. Die für den 14. Oktober erwartete Kabinettsbefassung blieb anschließend aus; auch in den veröffentlichten Sitzungsergebnissen fand sich das Vorhaben nicht wieder. Nach den vorliegenden Informationen ist vor Ende November nicht mit einer erneuten Befassung zu rechnen. Beschlossen ist damit weiterhin nichts: Für private Kryptogewinne gilt unverändert die einjährige Haltefrist.
Vom Spekulationsgeschäft zum Kapitalertrag
Inhaltlich hat es der Entwurf in sich. Kryptowerte wie Bitcoin, Ethereum und Co. sollen künftig nicht mehr als private Veräußerungsgeschäfte, sondern als Einkünfte aus Kapitalvermögen behandelt werden. Vorgesehen wären danach 25% Abgeltungsteuer zuzüglich Solidaritätszuschlag, insgesamt also 26,375% – gegebenenfalls ergänzt um Kirchensteuer. Die bisherige Jahresfrist soll für Kryptowerte entfallen, die nach dem 31. Dezember 2026 angeschafft werden. Für Altbestände soll es dagegen beim bisherigen Recht bleiben.
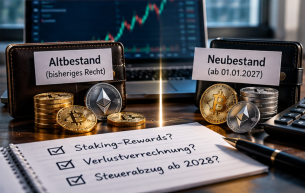
Foto: © AI generated by BondGuide
Was auf dem Papier zwar nach einer für Kryptoanleger unschönen, aber immerhin überschaubaren Übergangsregelung klingt, könnte Anleger in der Praxis vor erhebliche Probleme stellen. Denn künftig müsste sich jeder Bestand zweifelsfrei dem alten oder neuen Steuerregime zuordnen lassen – über verschiedene Wallets und Handelsplattformen hinweg. Eine lückenlose Nachweiskette dürften allerdings längst nicht alle Anleger vorhalten können.
Zusätzliche Fallstricke lauern beim Staking: Nach dem Entwurf sollen Rewards, die nach dem Stichtag zufließen, als Neubestand gelten – selbst wenn die dafür eingesetzten Coins als „Altbestand“ noch unter die bisherige Regelung fallen. Auch bei der Verlustverrechnung droht eine Trennlinie zwischen Alt- und Neubeständen. Eine Verrechnung über beide Steuerregime hinweg sieht der Entwurf nach bisheriger Analyse nicht vor.
Foto: © AI generated by BondGuide
Neuer Steuerabzug erst ab 2028
Auch technisch ist der Übergang nicht sofort abgeschlossen. Der automatische Steuerabzug durch inländische Kryptowerte-Dienstleister soll erst 2028 greifen. Anleger müssten ihre Gewinne für das Steuerjahr 2027 daher zunächst weiterhin selbst erklären, sofern die Neuregelung wie geplant in Kraft tritt.
Fazit
Für Anleger ergibt sich damit eine unangenehme Gemengelage: Der Jahreswechsel und damit der vorgesehene Stichtag rücken näher, während das Gesetzgebungsverfahren stockt. Wer sein Portfolio noch vor Jahresende umschichtet, trifft seine Entscheidung folglich auf Basis eines Referentenentwurfs – nicht auf Grundlage geltenden neuen Rechts. Die politische Absicht mag erkennbar sein; die steuerlichen Spielregeln sind es noch nicht.
Maximilian Klein, Klein GmbH
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
Unsere neueste BondGuide-Jahresausgabe „Green & Transition Finance 2026“ kann jetzt vollkommen kostenfrei gelesen und heruntergeladen werden. Daneben können auch unsere weiteren Nachschlagewerke wie bisher als kostenlose E-Magazine bequem heruntergeladen, gespeichert & durchgeblättert werden.
! Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !