
Der Wunsch nach mehr Energiesicherheit beschleunigt den Ausbau erneuerbarer Energien. WBIM sieht davon besonders Schwellenländer und Anbieter kritischer Rohstoffe profitieren.
Die Energiewende wird zunehmend von geopolitischen Risiken und dem Streben nach Energiesicherheit angetrieben. Wiederholte Energiekrisen haben die Abhängigkeit von importierten Brennstoffen als wirtschaftliches und fiskalisches Risiko offengelegt. Alexandra Symeonidi, Senior Corporate Credit and Sustainability Analyst im Emerging Markets Debt Team von William Blair Investment Management, sieht darin neue Anlagechancen in Schwellenländern.
Der Ausbau erneuerbarer Energien wird nicht mehr allein durch Klimaziele vorangetrieben. Auch die Wirtschaftlichkeit spricht zunehmend dafür: Die Kosten für Photovoltaik sind im vergangenen Jahrzehnt um 90% gesunken, die für Onshore-Windenergie um 70% und die für Batterien um mehr als 90%. Zugleich verursachen geopolitische Konflikte erhebliche Schwankungen an den Öl- und Gasmärkten. Solar- und Windanlagen benötigen nach ihrer Installation keine kontinuierliche Brennstoffversorgung und können so die Abhängigkeit von Energieimporten verringern.
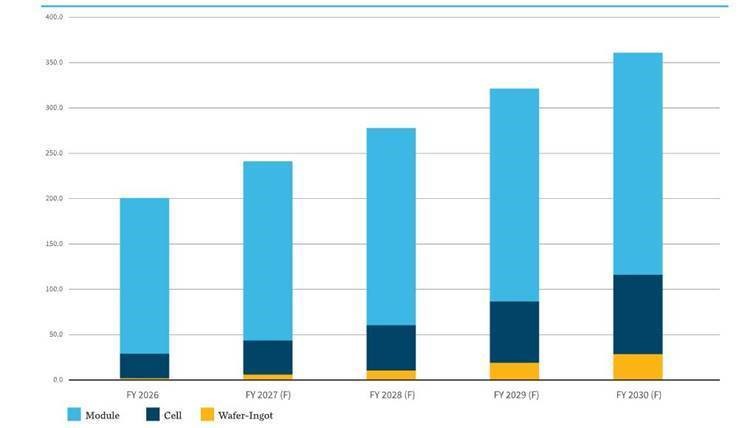
Asien im Zentrum des Ausbaus
China, Indien, Südkorea, Indonesien und die Philippinen treiben den Ausbau erneuerbarer Energien mit ambitionierten Zielen voran. China will bis 2030 eine erneuerbare Stromerzeugungskapazität von 3.500 GW erreichen und legt inzwischen auch verbindliche Verbrauchsziele fest. Indien strebt nichtfossile Erzeugungskapazitäten von 500 GW an und baut zugleich seine heimische Photovoltaikproduktion aus. Südkorea plant 100 GW an erneuerbaren Energien, während Indonesien und die Philippinen ihre Solarenergie-Programme beschleunigen.
Für Schwellenländer ergeben sich daraus Chancen entlang der Rohstoff- und Technologiekette. Batteriemetalle und seltene Erden dürften besonders profitieren. Die Nachfrage nach Lithium legte 2025 um mehr als 20% zu; Batteriespeichersysteme stehen inzwischen für rund 20% des gesamten Lithiumbedarfs. Weltweit könnte deren installierte Kapazität von rund 250 GW im Jahr 2025 auf mehr als 1.500 GW bis 2030 steigen.
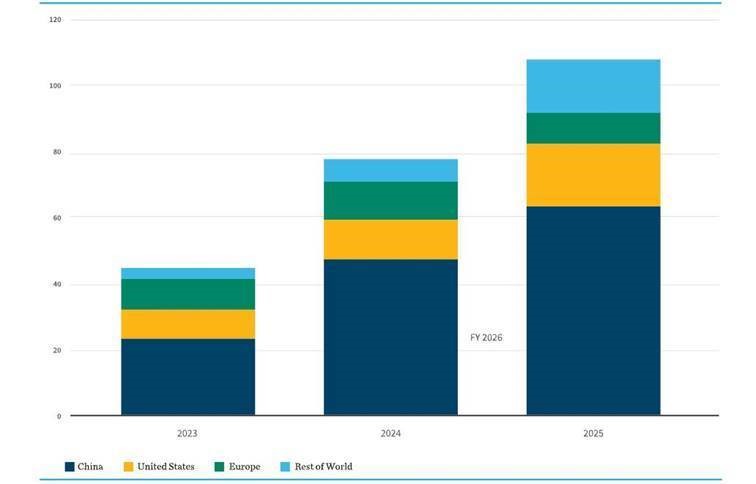
BESS sind im Kommen – auch hier profitieren Schwellenländer
Chile, Peru und Indonesien als Profiteure
Chile zählt zu den wichtigsten Lithiumproduzenten, während Chile, Peru, die Demokratische Republik Kongo und Sambia von der Kupfernachfrage profitieren. Elektrifizierung, Elektrofahrzeuge, Rechenzentren und KI-Infrastruktur erhöhen den Bedarf an Metallen. Auch Aluminium und bestimmte seltene Erden gewinnen an Bedeutung. Bei der Raffination seltener Erden verfügt China allerdings weiterhin über eine dominante Stellung.

Alexandra Symeonidi
Die Entwicklung ist nicht ohne Risiken: Rohstoffpreise, geopolitische Spannungen und politische Maßnahmen können die Aussichten verändern. Gleichwohl sieht Symeonidi die Energiewende als strukturellen Wachstumstreiber für Schwellenländer. Energiesicherheit, Wettbewerbsfähigkeit und wirtschaftliche Widerstandsfähigkeit rücken damit neben den Klimaschutz als zentrale Motive des globalen Umbaus der Energiesysteme.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !