
Mit dem Altersvorsorgedepot entsteht ein neuer Milliardenmarkt – theoretisch. Auch tatsächlich? Von Kai Jordan – der mwb Kapitalmarkt-Standpunkt.
Endlich ist es beschlossen. Am 1. Januar 2027 wird das Altersvorsorgedepot eingeführt. Der Begriff Riester-Rente war griffiger. Aber von dieser profitiert hat der potenzielle Rentner kaum. Grundsätzlich freut sich die Finanzindustrie. Möglich sind künftig bis zu 1.140 EUR staatliche Förderung für ein Wertpapierprodukt. Private Altersvorsorge verschiebt sich damit erstmals systematisch von der klassischen Versicherungslogik hin zur effektiven Kapitalanlage mit Depotstruktur und Fondsabwicklung. Das Besteck liegt auf dem Tisch. Den Asset-Managern und Fintechs wird der Privatanleger serviert. Denn der eigentliche Markt beginnt vor dem Marktstart.
Aber die relevante Frage bleibt unbeantwortet. Die öffentliche Debatte dreht sich fast ausschließlich um Förderbeiträge und Anlegernutzen. Wer baut die Infrastruktur? Wer hat dafür wirklich die Kompetenz und liefert nicht nur Lippenbekenntnisse, weil jeder etwas vom großen Kuchen abbekommen möchte? Der Staat bietet hier nichts. Kann er auch nicht. Zertifizierung, Depot, Technik und Kundenservice müssen also vom Markt organisiert werden. Gebührenobergrenzen von 1,0 beziehungsweise 1,5% p.a. machen skalierbare und automatisierte Prozesse zur Pflicht. Das darf nicht unterschätzt werden.

Das Altersvorsorgedepot nach gründlicher deutscher Machart… lässt noch das eine oder andere Fragezeichen
Wer 2027 operativ bereit sein will, muss heute entscheiden. Das Bundeszentralamt für Steuern muss jeden Anbieter und jedes Produkt formal zertifizieren – ein Prozess ohne erprobte Praxis, weil das Produkt neu ist. Parallel erfordern Erlaubniserweiterungen für Finanzportfolioverwaltung und Verwahrung BaFin-Anträge, Eignungsnachweise und angepasste Governance-Strukturen – realistisch viele Monate Vorlauf.
Wer früh bereit ist, besetzt eine Infrastrukturrolle, die sich danach kaum neu verteilt – und schafft eine Basis, die über das Altersvorsorgedepot hinausträgt: für betriebliche Altersvorsorge und Mitarbeiterbeteiligungen.
Die Attraktivität des Geschäfts liegt für die Anbieter auf der Hand. Es handelt sich um planbare, wiederkehrende Sparströme. Auf einen jährlichen Eigenbeitrag von bis zu 1.800 EUR zahlt der Staat eine Grundzulage von maximal 540 EUR – Familien mit zwei Kindern kommen auf bis zu 1.140 EUR staatliche Förderung pro Jahr. Der maximale Eigenbeitrag liegt bei 6.840 EUR jährlich. Diese Mechanik schafft dauerhafte Einzahlungsroutinen mit regelmäßigem Orderflow durch Neuanlage und steuerneutrale Umschichtungen. Das Volumen wächst mit jedem Sparjahr.
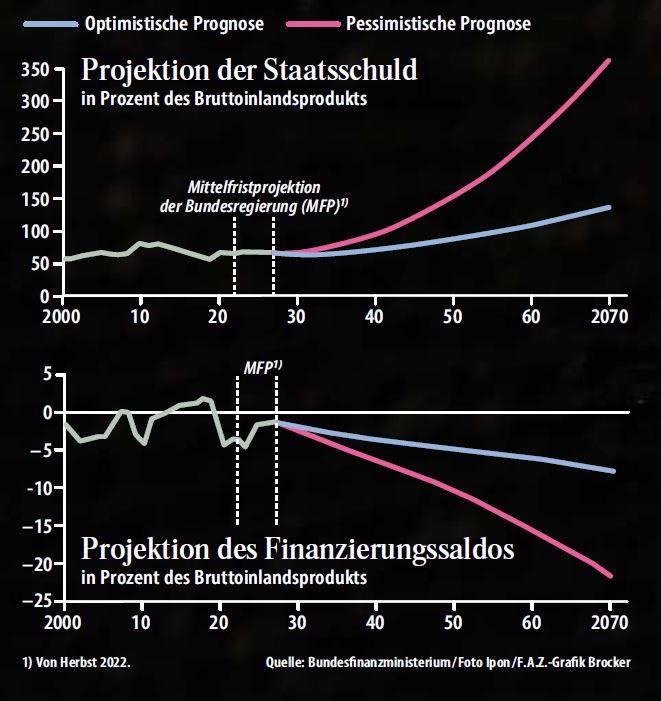
Die F.A.Z. hat es mal anschaulich dargestellt: Binnen weniger Jahre droht inzwischen eine totale Implosion des deutschen Staatshaushalts, maßgeblich u.a.: das deutsche ‚Rentensystem‘
Die Wertschöpfung liegt hinter dem Produkt, nicht davor. Es bricht mit der reinen Versicherungslogik der alten Riester-Welt. Gerade das macht es für Anbieter interessanter. Es ist eben ein Wertpapierprodukt mit Depotstruktur und Kapitalmarktabwicklung. Zwischen Anleger und Produkt liegt eine komplexe operative Kette: Depotführung, Orderausführung, Rebalancing, Zulagenmanagement beim Bundeszentralamt für Steuern, Steuerreporting und Kundengeldverwaltung.
Also alles klar? Mitnichten. Wir wären nicht in Deutschland, wenn es nicht schon vor dem Start heiße Diskussionen gäbe. Der Zeitplan ist zu knapp, die Abbildung der Steuertöpfe hochkomplex. Das staatlich organisierte Standarddepot erfreut sich der Kritik einer Wettbewerbsverzerrung, da der Staat hier als Schiedsrichter (Aufseher) und Marktteilnehmer (Spieler) auftritt. Überhaupt ist derzeit vollkommen unklar, wer das eigentlich verwalten soll. Im Gespräch sind Institutionen wie die Deutsche Bundesbank, der Kernenergie-Fonds (Kenfo), die Deutsche Rentenversicherung oder die KfW – das Bundesfinanzministerium verhandelt hierzu noch. Lasst Euch Zeit, ist ja noch lang hin bis Silvester.
Immerhin empfehlen die Verbraucherschützer, auf das staatliche Standardprodukt zu warten. Und das könnte noch dauern.
Gleichwohl ist das Ganze ein wichtiger Schritt in die richtige Richtung. Und das kann man weiß Gott nicht von allen Aktionen der GroKo behaupten.

Die demografische Entwicklung in D kommt mit lediglich ca. fünf Jahrzehnten Vorlauf
Für manchen Anbieter könnte es auch sinnvoll sein, sich das Ganze gar nicht anzutun, sondern auf White-Label-Infrastrukturanbieter zurückzugreifen. Diese liefern den Maschinenraum und können die Kette für mehrere Produktanbieter gleichzeitig betreiben – ohne eigenen Endkundenvertrieb. So sie denn wirklich pünktlich fertig sind.
Für Anbieter wird nicht nur das Produkt entscheidend sein, sondern die Infrastruktur dahinter. Und da schafft der Gesetzgeber ambitionierte Herausforderungen. Wie sollte es auch anders sein?
Zur mwb
Die mwb fairtrade Wertpapierhandelsbank AG ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zugelassener Wertpapierdienstleister mit Niederlassungen in Gräfelfing bei München, Hamburg, Hannover, Frankfurt und Berlin. Das Unternehmen wurde 1993 gegründet. 1999 erfolgte der Börsengang. Heute ist die mwb-Aktie (DE000 A3EYLC 7) an der Börse München im Segment m:access notiert wie auch im Freiverkehr an den Börsen Berlin, Düsseldorf, Frankfurt (Basic Board), Hamburg und Stuttgart. Die mwb ist in zwei Geschäftsbereichen aktiv: Wertpapierhandel und Corporates & Markets. Dienstleistungen umfassen Emissionsberatung & Listings, Zahlstellenfunktion, Designated Sponsoring und institutionelle Kundenbetreuung. Im Wertpapierhandel betreut mwb gut 55.000 Orderbücher für deutsche und internationale Wertpapiere. Dabei handelt es sich sowohl um Aktien als auch um festverzinsliche Wertpapiere und offene Investmentfonds. Damit ist mwb einer der größten Skontroführer in Deutschland.
Kai Jordan, mwb
Kontakt und weitere Informationen:
Kai Jordan, mwb
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstrasse 4
D-20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com
——————-
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12. Mai.): ‚Green & Transition Finance 2026‘ (7. Jg.) kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !