
Seit dem Ukrainekrieg sehen wir massive Verkäufe von US-Staatsanleihen durch Zentralbanken großer Schwellenländer wie China und Indien. Die Erlöse werden in Gold getauscht. Von Dr. Manfred Schlumberger*
Die meisten westlichen Industriestaaten haben in den letzten Jahren einen gigantischen Schuldenberg angehäuft. In einer ‚Friedenszeit‘ haben die USA die Verschuldung Ende 2024 auf 37 Bio. USD und 124% des Bruttoinlandsprodukts (BIP) gesteigert. Dies entspricht einer Verhundertfachung der Staatsschulden seit 1969. Der Schuldendienst übersteigt zwischenzeitlich das Verteidigungsbudget. Das Haushaltsbüro des US-Kongresses geht von einer Erhöhung der Schuldenquote auf 156% im Jahr 2055 aus.
In Europa sieht es nicht viel besser aus. Frankreich hat es zwischenzeitlich auf 114% des BIP geschafft. Der deutsche ‚Musterknabe‘ liegt zwar offiziell bei nur 63 % des BIP. Würde man aber die zahlreichen Sondervermögen und die Pensionslasten im öffentlichen Dienst hinzurechnen, kämen wir in den dreistelligen Prozentbereich. Japan hält den einsamen Schuldenrekord mit 235% des BIP.
Schrumpfende Erwerbsbevölkerungen infolge der demografischen Entwicklung und stagnierende Produktivitätsfortschritte schließen eine nennenswerte Reduktion der Schuldenstände aus. Sparmaßnahmen lassen sich politisch nicht nur wegen des Erstarkens populistischer Strömungen kaum durchsetzen. Frankreich und leider auch Deutschland liefern hier anschauliche Beispiele. Höhere Steuern bremsen das Wachstum und verschlimmern die Verschuldungssituation. Was also tun? Schauen wir zunächst, was uns die Vergangenheit lehrt.
Enteignung der Gläubiger
Der bedeutendste Bankier und Kaufmann des Mittelalters, der Augsburger Jakob Fugger ‚der Reiche‘, finanzierte die Wahlen zweier Habsburger Kaiser und erhebliche Teile des Staatshaushalts. Als kluger Mann ließ er sich als Gegenleistung die Ausbeutung von Silber- und Kupferminen im heutigen Österreich übertragen. Die zunehmende Abhängigkeit von den Habsburgern und deren mehrfache Staatsbankrotte, einhergehend mit der ausbleibenden Schuldentilgung, führten jedoch schließlich zu einer weitgehenden Vernichtung des Vermögens der Fugger.

Die Kriegsschulden Deutschlands nach dem Ersten und Zweiten Weltkrieg erloschen in einer Hyperinflation und einer Währungsreform, die zu einer Enteignung von Gläubigern sowie Sparerinnen und Sparern führte. Diese Traumata haben sich tief in das kollektive Bewusstsein der deutschen Bevölkerung eingebrannt.
Der geniale ‚Genius Act‘
Donald Trump und sein ihm ergebener Finanzminister haben eine originelle Idee zur Staatsfinanzierung entwickelt. Stablecoins werden primär als Zahlungsmittel am Krypto-Markt verwendet. Ihr Wert ist an die US-Währung gekoppelt und wird durch Staatsanleihen kurzer Laufzeit gesichert. Durch die Regulierung über den Genius Act hofft die US-Regierung, einen wachsenden ‚Verwendungszweck‘ für US-Staatsschulden zu finden. Das Transfervolumen an Stablecoins hat bereits das Umsatzvolumen von Visa und Mastercard übertroffen.
Es bleibt abzuwarten, ob durch die Hinterlegung der Stablecoins mit US-Staatsanleihen ein nennenswerter Teil der Staatsschulden refinanziert werden kann.
Monetäre Staatsfinanzierung
Seit der Finanzkrise 2008 und der Eurokrise 2011 ist Quantitative Easing, also der Kauf von Staatsanleihen durch die Notenbanken, auch in den USA und Europa populär geworden. Dem Verbot der Staatsfinanzierung entgehen die Notenbanken mit dem kleinen Umweg, dass sie die Anleihen nicht vom Staat direkt, sondern indirekt über die Banken kaufen. Sie manipulieren damit den Zins nach unten und erleichtern die Refinanzierung des Staates.
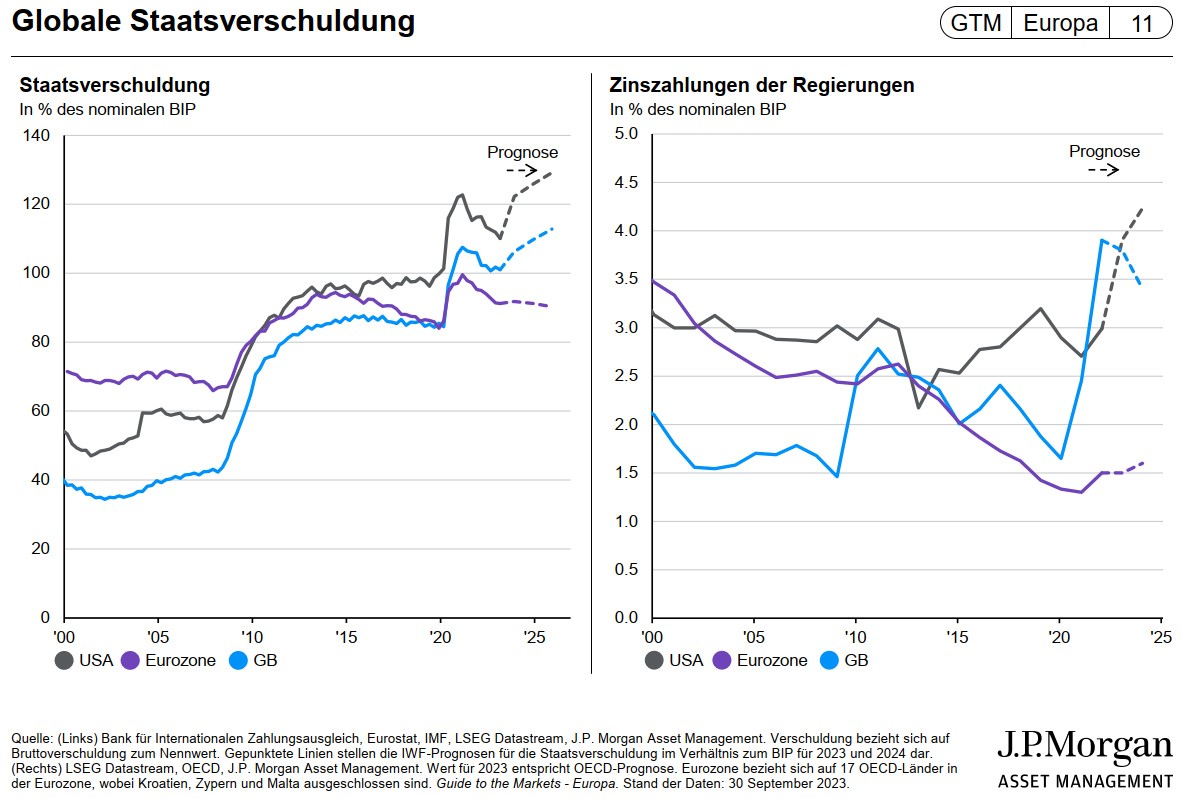
Eine solche Politik ist so lange möglich, solange die Inflation nicht außer Kontrolle gerät. Im Idealfall liegt sie nur leicht über den Zinsen, die der Staat zahlen muss. Man spricht dann von ‚finanzieller Repression‘ bzw. einer schleichenden Enteignung der Sparer. Am effizientesten ist eine solche Politik, wenn sie mit regulatorischen Maßnahmen kombiniert wird, die Banken, Versicherungen und Pensionsfonds de facto dazu zwingen, Staatsanleihen aus Gründen eines ‚Risikomanagements‘ zu halten.
Japan ist bei der monetären Staatsfinanzierung am weitesten fortgeschritten und konnte bisher seine 235% Staatsverschuldung problemlos über die Sparquote der japanischen Haushalte und Unternehmen refinanzieren und ist zudem aufgrund seines Leistungsbilanzüberschusses zum größten Kreditgeber der Welt aufgestiegen. Im Ergebnis befindet sich ungefähr die Hälfte der ausgegebenen Staatsanleihen im Bestand der Zentralbank.
Zur Bekämpfung deflationärer Gefahren konnte die Notenbank sogar negative Zinsen realisieren und die gesamte Zinskurve kontrollieren, sodass selbst zehnjährige Staatsanleihezinsen unter 1% blieben. Zwischenzeitlich ist aber die Inflation auf über 3% gestiegen und auch für die 30-jährigen Staatsanleihen muss der Staat nun mehr als 3% Zinsen bezahlen. Mit einem Leitzins von 0,5% und 10-Jahres Zinsen von unter 2% funktioniert die finanzielle Repression aber nach wie vor tadellos.
Die enorm gestiegenen Staatsverschuldungen weltweit werden zu einer Renaissance des Quantitative Easing führen, kombiniert mit einer Zinskurvenkontrolle nach japanischem Vorbild. Vermutlich ist dies der einzige Weg, um ‚sozialverträglich‘ die Staatsverschuldung unter Kontrolle zu halten.

Was bedeutet das für die Anlegerinnen und Anleger?
Aktuell sehen wir bereits die Risiken dieser Politik. Am Rentenmarkt sind die Zinsen für langlaufende Staatsanleihen sowohl in den USA wie in Europa bereits kräftig gestiegen. Die Anleger sehen die Gefahren der hohen Staatsverschuldung. Will man die Inflation nicht aus dem Ruder laufen lassen, bleibt den Notenbanken nur der Ankauf der Staatsanleihen, um den Zins künstlich nach unten zu drücken.
Zur Altersvorsorge ist allen Anlegerinnen und Anlegern vom Kauf langlaufender Anleihen von Staaten und damit natürlich auch von anderen Emittenten abzuraten. Der Schwerpunkt der langfristigen Anlagepolitik sollte auf Sachwerten wie Aktien, Immobilien und Edelmetallen liegen.
Edelmetalle zur Risikodiversifikation
Die US-Investmentbank Goldman Sachs hat darauf hingewiesen, dass, falls private Investorinnen und Investoren nur 1% ihrer Bestände an US-Staatsanleihen in Gold tauschen würden, der Goldpreis auf 5.000 USD pro Unze steigen müsste. Seit dem Ukrainekrieg sehen wir massive Verkäufe von US-Staatsanleihen durch Zentralbanken großer Schwellenländer wie China und Indien. Die Erlöse werden in Gold getauscht.
Macht hoch die Tür, das Fass macht auf!
Auch viele private Anleger sind über Indexfonds auf diesen Zug bereits aufgesprungen. Laut Fondsmanagerumfrage der Bank of America liegt jedoch aktuell lediglich 2,4% des verwalteten Vermögens der Befragten in Gold. Vor dem Hintergrund der weltweiten Staatsverschuldung und der geopolitischen Unsicherheiten spricht viel für einen weiteren Preisanstieg von Gold – lediglich unterbrochen von temporären Korrekturen.
Eine Alternative zur Diversifikation bietet auch Silber, das in diesem Jahr bereits stärker als Gold gestiegen ist und zwischenzeitlich ein 14-Jahreshoch erreicht hat. Silber hat auch eine industrielle Komponente. Es wird für die Photovoltaikindustrie gebraucht und befindet sich in einem Angebotsdefizit, das lediglich durch einen massiven Lagerabbau bei den Edelmetallbörsen ausgeglichen werden kann.
Goldminen als Kombination aus Aktien und Gold
Aktuell liegen die gesamten Schürfkosten für Gold bei den meisten Goldminenbetreibern zwischen 1.500 und 2.000 USD pro Unze. Bei einem Goldpreis von zurzeit fast 3.800 USD pro Unze ist die Gewinnspanne der Goldminenbetreiber beträchtlich. Zwar steigen die Produktionskosten jährlich um circa 5%. Solange allerdings der Goldpreis nicht dramatisch verfällt, bleibt der hohe freie Cash-Flow dieser Unternehmen erhalten. […]
Die Kaufkraft von Gold
Beim aktuell laufenden Münchner Oktoberfest liegt der Bierpreis bei 15,80 EUR pro Maß. Dies entspricht einer Preissteigerung von 33% über die letzten sechs Jahre, was dem Andrang auf das Oktoberfest aber keineswegs geschadet hat. Man kann sich daher für eine Unze Gold aktuell 186 Maß Bier leisten. Im Schnitt der Jahre seit 1950 hat man nur 91 Maß pro Unze erhalten. Was für ein gewaltiger Zuwachs an Kaufkraft des Goldes! Wohl bekomm‘s!
*) Dr. Manfred Schlumberger ist Leiter Kapitalmarktanalyse der Fürstlich Castell’schen Bank, einer unabhängigen Privatbank in Familienbesitz, gegründet 1774.
—————————-
! NEU ! Die erste BondGuide Jahresausgabe 2025 ist erschienen (12. Jun.): ‚Green & Sustainable Finance 2025‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !