
Die Konjunktur in Deutschland zieht überraschend deutlich an. Zu Jahresbeginn ist das BIP um 0,8% gewachsen – doppelt so stark wie im Vorquartal und das stärkste Wachstum seit drei Jahren. Steigende Investitionen, mehr Konsum durch die privaten Haushalte und den Staat sowie der milde Winter haben das deutsche Wirtschaftswachstum zuletzt stark beschleunigt. Damit bleibt Europas größte Volkswirtschaft Wachstumsmotor der Währungsunion. Die französische Wirtschaft etwa stagnierte zu Jahresbeginn lediglich. Das hohe Tempo dürfte sich allerdings kaum halten lassen und die Frühjahrsbelebung demnach etwas schwächer ausfallen.
Ausgewählte Daten des Tages
Zeit Land Indikator Periode Schätzung Letzter
7:30 FR BIP (Q/Q / J/J, in %) Q1 0,1 / 0,9 0,3 / 0,8
8:00 GE BIP-Schätzung (Q/Q / J/J, in %) Q1 0,7 / 2,2 0,4 / 1,4
10:00 IT BIP (Q/Q / J/J, in %) Q1 0,2 / -0,1 0,1 / -0,9
10:00 EC EZB Monatsbericht
11:00 EC Verbraucherpreisindex (M/M / J/J, in %) Apr. 0,2 / 0,7 0,2 / 0,7
11:00 EC BIP (Q/Q / J/J, in %) Q1 0,4 / 1,1 0,2 / 0,5
14:30 US Initial Jobless Claims (in Tsd.) 19. KW 320 319
14:30 US Continuing Claims (in Tsd.) 18. KW 2690 2685
14:30 US Empire Manufacturing Index Mai 6 1,29
14:30 US Verbraucherpreisindex (M/M / J/J, in %) Apr. 0,3 / 2 0,2 / 1,5
14:30 US CPI Kernrate (M/M / J/J, in %) Apr. 0,1 / 1,7 0,2 / 1,7
15:00 US Nettowertpapierabsatz im Ausl. (in Mrd. USD) Mrz. 40 85,737
15:15 US Industrieproduktion (M/M, in %) Apr. 0 0,73
15:15 US Kapazitätsauslastung (in %) Apr. 79,1 79,2
16:00 US Philadelphia Fed Index Mai 14 16,6
… FR 2016/17/19 Bonds, 2018/19/24 Linker
… IR 3 M Schätze
… US Fed-Redner: Dudley
… EC EZB-Redner: Constancio, Mersch
Quellen: Bloomberg, NATIONAL-BANK AG Research
Themen des Tages
• Spekulation über geldpolitischen Kurs der EZB setzen sich fort
• prall gefüllter Datenkalender
Marktkommentar
Die Renditen haben erneut den Rückwärtsgang eingelegt. Die Spekulationen über neue geldpolitische Maßnahmen der EZB treiben die Investoren in die Rentenmärkte. Besonders davon profitieren konnten Bundesanleihen. Die Renditen der Peripheriepapiere gingen nichts ganz so deutlich zurück wie diejenigen von Bundesanleihen. Die Spekulationen der Marktteilnehmer gehen immer mehr in die Richtung, dass die EZB Anfang Juni den Leitzins senkt und dass der Einlagensatz negativ werden könnte, obwohl das Beispiel Dänemark zeigt, dass negative Einlagensätze kontraproduktiv sein können, weil die Banken den „Strafzins“ an ihre Kunden weiter geben. Auch die Revitalisierung von LTROs steht auf der Agenda. Dabei haben die Banken in den vergangenen Monaten immer mehr Geld an die EZB aus LTROs zurückgegeben, was sich z.B. an der Entwicklung der Bilanzsumme der EZB ablesen lässt. Inwieweit QE-Maßnahmen umgesetzt werden könnten, ist offen. Daher ist der EZB-Monatsbericht heute besonders zu beachten. Die EZB könnten ihn durchaus nutzen, um die unterschiedlichen Instrumentarien noch einmal vorzustellen und ihre Wirkungsweise zu erläutern. Die Spekulation über weitere Maßnahmen durch die EZB wurde zusätzlich dadurch angeheizt, dass die Bundesbank weiteren Schritten offen gegenüber steht. Das ist jedoch nichts Neues, denn der Bundesbankpräsident hatte bereits in der Vergangenheit betont, dass die EZB unterstützt werde, falls das notwendig sei.
Daneben dürfte der sehr gut gefüllte Datenkalender den Ton angeben. So werden u.a. BIP-Schätzungen für Q1 2014 für Deutschland, Frankreich, Italien und den Euroraum veröffentlicht. Die Daten sollten allesamt zeigen, dass sich der Euroraum auf Wachstumskurs befindet, wenn er auch nicht sonderlich ausgeprägt ist. Die europäischen Preisdaten sind dagegen von nachgelagerter Bedeutung. Am Nachmittag richten sich die Blicke auf die US-Daten. Die Verbraucherpreise könnten für eine Überraschung gut sein, nachdem bereits gestern die Erzeugerpreise stärker zugelegt hatten, als es erwartet wurde. Ebenso sollten sowohl Industrieproduktion als auch Kapazitätsauslastung etwas zugelegt haben können. Und ob der Phili Fed Indikator tatsächlich im Vormonatsvergleich niedriger ausfallen sollte, wie es der Markt erwartet, ist ebenfalls zu bezweifeln.
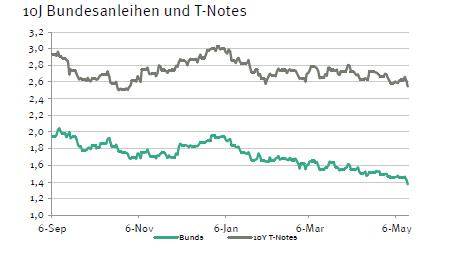 Nach einer behaupteten Eröffnung dürfte der Bund Future zwischen 145,30 und 146,50 schwanken. Die Rendite der 10-jährigen US-Treasuries sollte zwischen 2,48 und 2,62% liegen.
Rentenmarktbericht der National-BANK. Die gesetzlichen Pflichtangaben zur NATIONAL-BANK AG finden Sie unter http://www.national-bank.de/pflichtangaben