Kritische Mineralien werden zum geopolitischen Machtfaktor: Schwellenländer wollen nicht nur Rohstoffe liefern, sondern mehr Wertschöpfung im Land halten.
Alexandra Symeonidi, CFA, Senior Corporate Credit and Sustainability Analyst im Emerging Markets Debt Team von William Blair Investment Management, analysiert die wachsende Bedeutung kritischer Mineralien für Wirtschaft, Industrie und Geopolitik. Aus ihrer Sicht eröffnet der Wettlauf um Rohstoffe zugleich neue Chancen für Emerging Markets und deren Anleiheinvestoren.
Vom Rohstoff zum strategischen Asset
Kritische Mineralien sind längst mehr als klassische Bergbauprodukte. Lithium, Kupfer, Nickel und Seltene Erden stecken in Unterhaltungselektronik, Verteidigungssystemen, KI-Infrastruktur und Technologien der Energiewende. Entsprechend versuchen Regierungen weltweit, ihre Versorgung zu sichern und Abhängigkeiten in den Lieferketten zu reduzieren.
Dabei verschiebt sich der Fokus: Für viele Schwellenländer geht es nicht mehr allein darum, vorhandene Rohstoffe abzubauen und zu exportieren. Sie wollen zunehmend Verarbeitung, Raffinerie und weitere Teile der Wertschöpfung ins eigene Land holen. Genau daraus können sich Chancen für Investitionen und für Schwellenländeranleihen ergeben.
Der Wettbewerb um die Lieferketten ist zugleich Teil eines größeren geopolitischen Tauziehens zwischen USA, Europa und China. Während die Industrieländer alternative Bezugsquellen und eigene Verarbeitungskapazitäten aufbauen wollen, versuchen rohstoffreiche Emerging Markets, ihre Ressourcen als Hebel für Investitionen, industrielle Entwicklung und Wachstum zu nutzen.
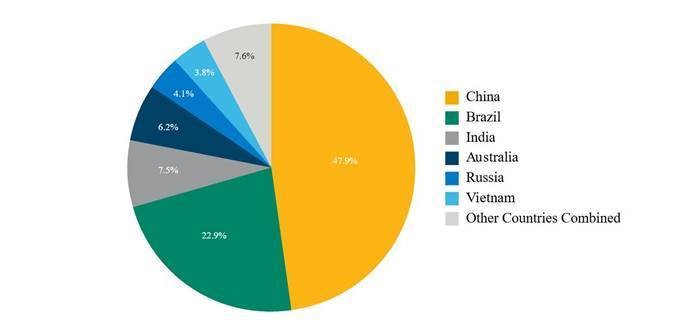
Reserven Seltene Erden / Mineralien nach Ländern
Die Reserven liegen oft dort, wo die Verarbeitung fehlt
Brasilien und Indien illustrieren diese Entwicklung. Brasilien verfügt laut William Blair über die weltweit zweitgrößten Reserven an Seltenen Erden und setzt mit Steueranreizen sowie einem Kreditfonds auf eine stärkere Erschließung der Ressourcen. Indien verfügt über die drittgrößten Reserven und will mit seiner National Critical Mineral Mission sowohl heimischen Abbau und Verarbeitung als auch den Erwerb von Bergbaurechten im Ausland und das Recycling kritischer Metalle vorantreiben.
China bleibt allerdings die dominierende Kraft. Das Land verfügt über fast die Hälfte der weltweiten Reserven an Seltenen Erden und steht für fast 70% der weltweiten Förderung. Noch größer ist der Vorsprung bei der Verarbeitung: China kontrolliert mehr als 90% der weltweiten Raffineriekapazitäten für Seltene Erden und rund 70% der Verarbeitungskapazitäten für viele kritische Mineralien.
Die eigentliche Herausforderung liegt hinter dem Bergwerk
Für rohstoffreiche Länder liegt darin ein Dilemma: Bergbau allein reicht nicht, um den vollen wirtschaftlichen Wert der Ressourcen abzuschöpfen. Raffination und Weiterverarbeitung sind kapital- und energieintensiv, zugleich sind die Renditen häufig begrenzt. Eine verlässliche Energieversorgung wird damit selbst zu einem entscheidenden Standortfaktor.
Indonesien zeigt, wie ein Schwellenland diesen Wandel vorantreiben kann. Das Land untersagte den Export von Nickelerz und setzte zugleich steuerliche Anreize für die nachgelagerte Verarbeitung. Dadurch floss zusätzliches Kapital in die heimische Industrie. Indonesien hat sich inzwischen entlang der gesamten Wertschöpfungskette für Nickelprodukte etabliert und nimmt bei der Preisbildung eine bedeutende Rolle ein.
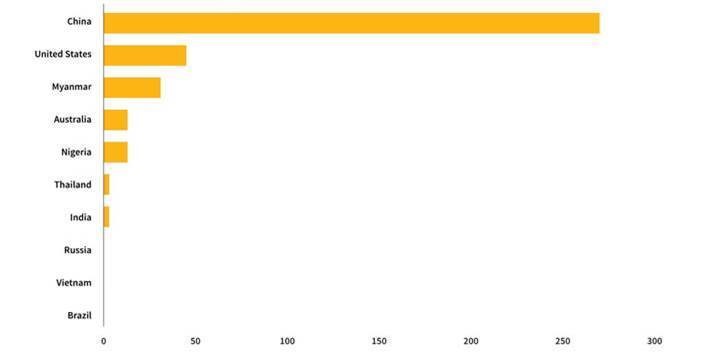
Produktion Seltene Erden / Mineralien nach Ländern
Brasilien wiederum versucht, einen anderen Weg einzuschlagen. Hochwertige Vorkommen an Seltenen Erden könnten zwar Investitionen in den Bergbau anziehen; um die nachgelagerte Wertschöpfung im Land zu halten, wären jedoch erhebliche Investitionen in Raffineriekapazitäten erforderlich. Dafür könnte staatliche Unterstützung notwendig werden.
Wer die Industrie aufbaut, gewinnt
Damit verschiebt sich laut Symeonidi die zentrale Frage des Rohstoff-Wettlaufs: Nicht mehr allein der Besitz von Ressourcen entscheidet, sondern zunehmend die Fähigkeit, die Industrien rund um diese Ressourcen aufzubauen.
Für die Emerging Markets eröffnet das eine besondere Chance. Wer Kapital anzieht, technisches Know-how aufbaut und nachgelagerte Verarbeitung etabliert, kann einen größeren Teil der Wertschöpfung im eigenen Land halten. Indonesien hat bereits gezeigt, was möglich ist; Brasilien und Indien unternehmen entsprechende Schritte.
Für Investoren bedeutet das zugleich, dass der Blick über den klassischen Rohstoffsektor hinausgehen sollte: Entscheidend wird, welche Länder aus geologischen Vorkommen industrielle Wertschöpfung machen können – und welche politischen Rahmenbedingungen dafür tatsächlich geschaffen werden.

Alexandra Symeonidi,
Alexandra Symeonidi, CFA, ist Senior Corporate Credit and Sustainability Analyst im Emerging Markets Debt Team von William Blair Investment Management. Ihr Schwerpunkt liegt auf der Analyse von Unternehmensanleihen und Nachhaltigkeitsthemen in Schwellenländern.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !