
Vossloh bestätigt die Jahresprognose, doch die Nettofinanzschuld steigt deutlich. Im Schlussquartal soll ein kräftiger Cashflow-Schub folgen.
Vossloh hält trotz rückläufiger Profitabilität an seiner Jahresprognose für 2026 fest. Nach neun Monaten stieg der Umsatz des Bahninfrastruktur-Spezialisten akquisitionsbedingt um 19,6% auf 1.086,8 Mio. EUR. Gleichzeitig verschlechterte sich die Ertragslage: Das EBIT sank um 25,7% auf 56,6 Mio. EUR, das Konzernergebnis ging von 51,7 Mio. EUR auf 22,9 Mio. EUR zurück.
Für Anleiheinvestoren besonders relevant ist die Entwicklung der Finanzverschuldung. Die Nettofinanzschuld erhöhte sich binnen zwölf Monaten von 186,5 Mio. EUR auf 674,7 Mio. EUR. Hintergrund sind vor allem Kaufpreiszahlungen für die Akquisitionen von VTT Europa (Sateba), Cordel und RTI. Der Free Cashflow lag nach neun Monaten bei -77,5 Mio. EUR, nachdem im Vorjahreszeitraum noch 0,2 Mio. EUR erreicht worden waren. Ursache war insbesondere der Anstieg des Working Capital um 106 Mio. EUR.
Auftragslage stark, Profitabilität unter Druck
Der Auftragseingang stieg um 21,7% auf 1.154,5 Mio. EUR, der Auftragsbestand erhöhte sich binnen Jahresfrist um 27,8% auf 1.094 Mio. EUR. Das Book-to-bill lag bei 1,06. Allerdings ist das Wachstum beim Auftragseingang wesentlich durch die erstmalige vollständige Einbeziehung von Sateba geprägt. Akquisitionsbereinigt lag der Auftragseingang vor allem dank einer besseren Nachfrage in Nordamerika rund 3% über Vorjahr. Die Umsätze ohne Sateba lagen dagegen aufgrund von Projektverschiebungen und geringeren Abrufen aus Rahmenverträgen etwa 4% unter dem Vorjahresniveau.
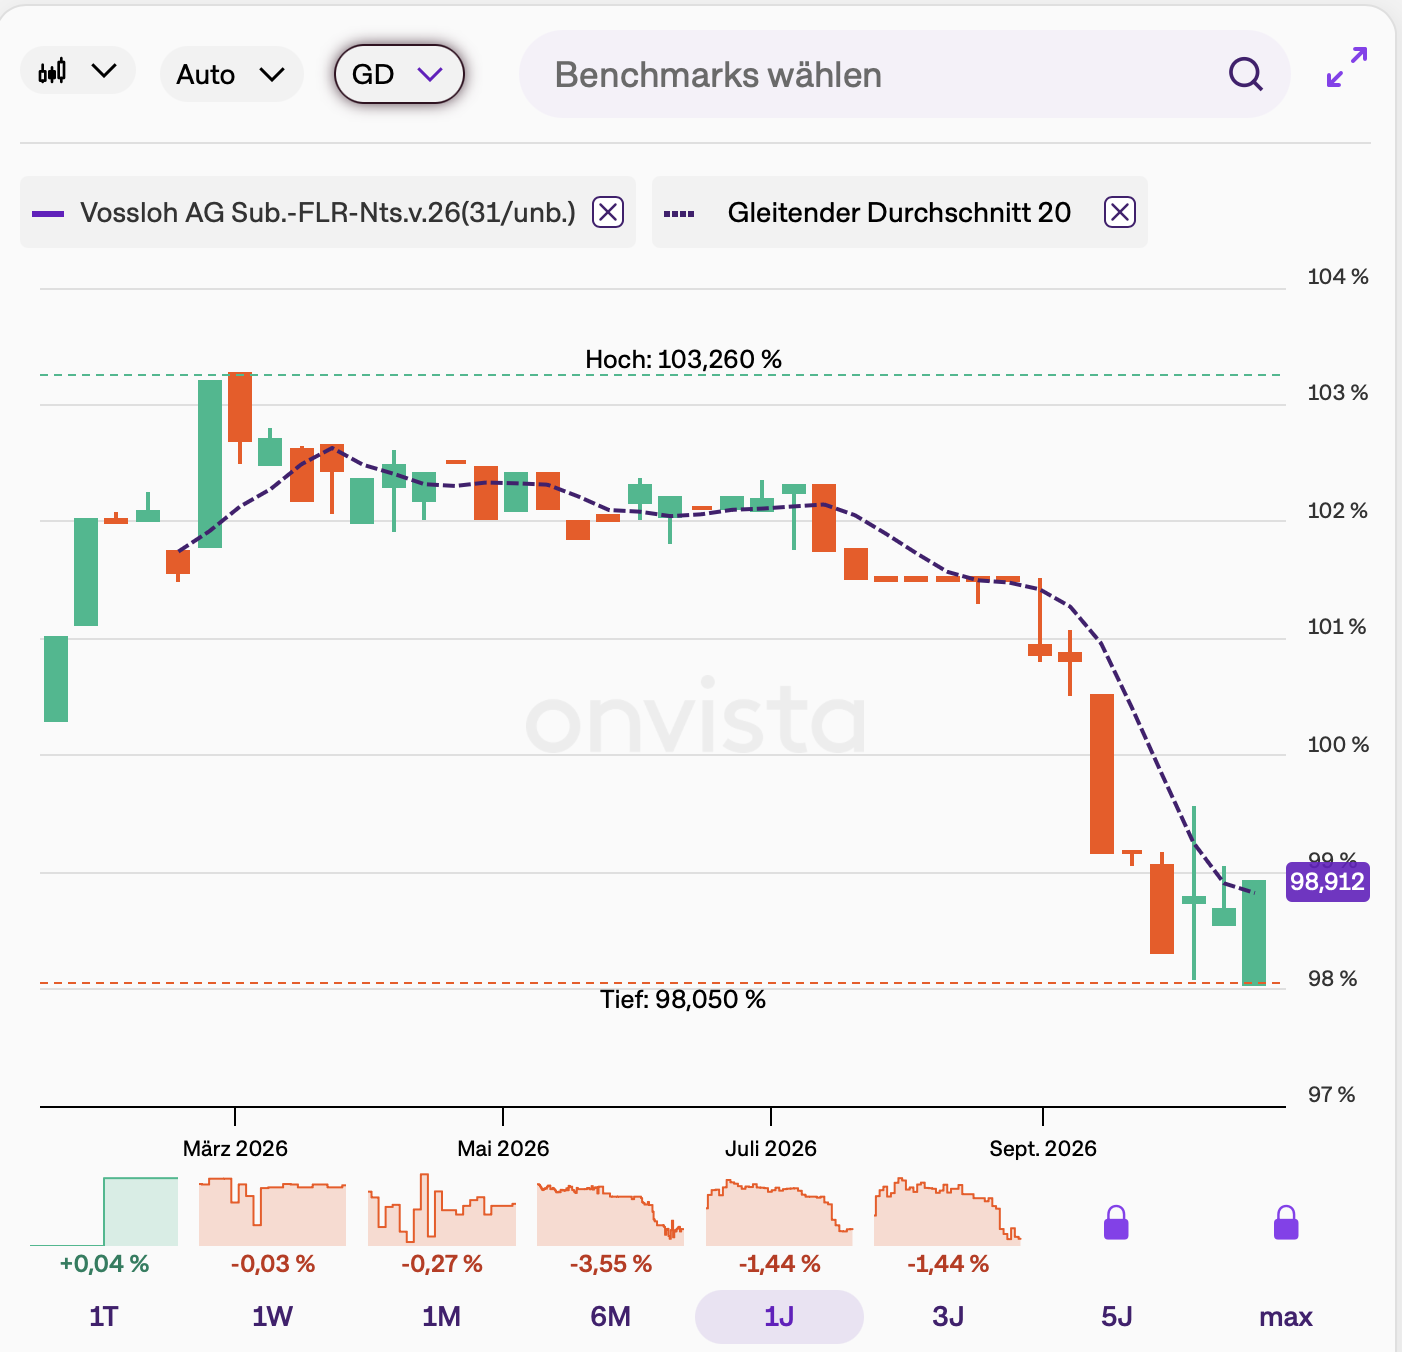
Vossloh 2026 (31/unb.)
Das EBITDA stieg zwar auf 128,5 Mio. EUR, die Marge fiel jedoch von 13,4 auf 11,8%. Neben höheren Material- und Logistikkosten belasteten M&A-bedingte Beratungskosten und Abschreibungen aus der Kaufpreisallokation für Sateba das Ergebnis. Das EBIT wurde durch diese PPA-Effekte mit 13,6 Mio. EUR belastet.
Cashflow-Wende soll Verschuldung senken
Für 2026 erwartet Vossloh weiterhin einen Umsatz von 1.510 bis 1.610 Mio. EUR sowie ein EBITDA von 195 bis 210 Mio. EUR. Beide Kennzahlen dürften eher im unteren Bereich der jeweiligen Bandbreite liegen. Das EBIT soll 100 bis 110 Mio. EUR erreichen, ebenfalls eher am unteren Ende. Im vierten Quartal erwartet das Unternehmen einen deutlichen Rückgang des Working Capital und einen positiven Free Cashflow für das Gesamtjahr. Dadurch soll auch die Nettofinanzschuld bis Jahresende substanziell sinken.
Aus Kreditperspektive ist dieser erwartete Cashflow-Schub der entscheidende Punkt. Der hohe Auftragsbestand bietet operative Visibilität, ersetzt aber keine tatsächlich erwirtschaftete Liquidität. Ob Vossloh die Verschuldung wie geplant reduzieren kann, hängt wesentlich von der Umsetzung der Erwartungen für das Schlussquartal ab.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !