Sartorius steigert den Free Cashflow um 55% und senkt den Verschuldungsgrad. Die Jahresprognose bleibt weitgehend unverändert.
Sartorius hat in den ersten neun Monaten 2026 Umsatz und Profitabilität gesteigert und zugleich seine Finanzkennzahlen verbessert. Der operative Konzernumsatz wuchs wechselkursbereinigt und vor Kundenkompensationen für US-Zölle um 8,1% auf 2,737 Mrd. EUR. Das operative EBITDA legte um 6,9% auf 827,8 Mio. EUR zu. Die operative EBITDA-Marge erhöhte sich um 0,5 Prozentpunkte auf 30,2%.
Für Anleiheinvestoren besonders relevant ist die Entwicklung des Cashflows und der Verschuldung. Der Free Cashflow stieg in den ersten neun Monaten um 55,2% auf 310 Mio. EUR. Der operative Cashflow erhöhte sich um 9,9% auf 561,6 Mio. EUR. Gleichzeitig sank der dynamische Verschuldungsgrad zum 30. September auf 3,33 nach 3,55 zum Jahresende 2025. Die Eigenkapitalquote verbesserte sich im selben Zeitraum von 39,8 auf 42,8%.
Zollkompensationen verzerren den berichteten Umsatz
Der ausgewiesene Umsatz erhöhte sich um 4,9% auf 2,737 Mrd. EUR. Einschließlich der Kundenkompensationen im Zusammenhang mit Rückzahlungen unzulässig erhobener US-Zölle betrug das wechselkursbereinigte Wachstum 6,9%. Die entsprechenden Beträge belaufen sich nach neun Monaten auf rund 31 Mio. EUR und werden sowohl bei den Umsatzerlösen als auch bei den Umsatzkosten berücksichtigt. Laut Unternehmen war der Nettoeffekt auf die Profitabilität ausgeglichen.
Beide Sparten trugen zum Wachstum bei. Bioprocess Solutions steigerte den Umsatz wechselkursbereinigt und vor Zollkompensationen um 8,1%; bei Lab Products & Services waren es 8,3%. Für die Laborsparte erwartet der Vorstand inzwischen ein Wachstum am oberen Ende der bisherigen Bandbreite von 4 bis 6%.
Jahresprognose bestätigt
Für 2026 rechnet Sartorius weiterhin mit einem wechselkursbereinigten operativen Umsatzwachstum vor Zolleffekten um den Mittelpunkt der Bandbreite von 5 bis 9%. Die operative EBITDA-Marge soll etwas über 30% liegen. Der dynamische Verschuldungsgrad soll sich auf etwas über 3 reduzieren. Die Investitionsquote wird nun bei rund 12% erwartet.
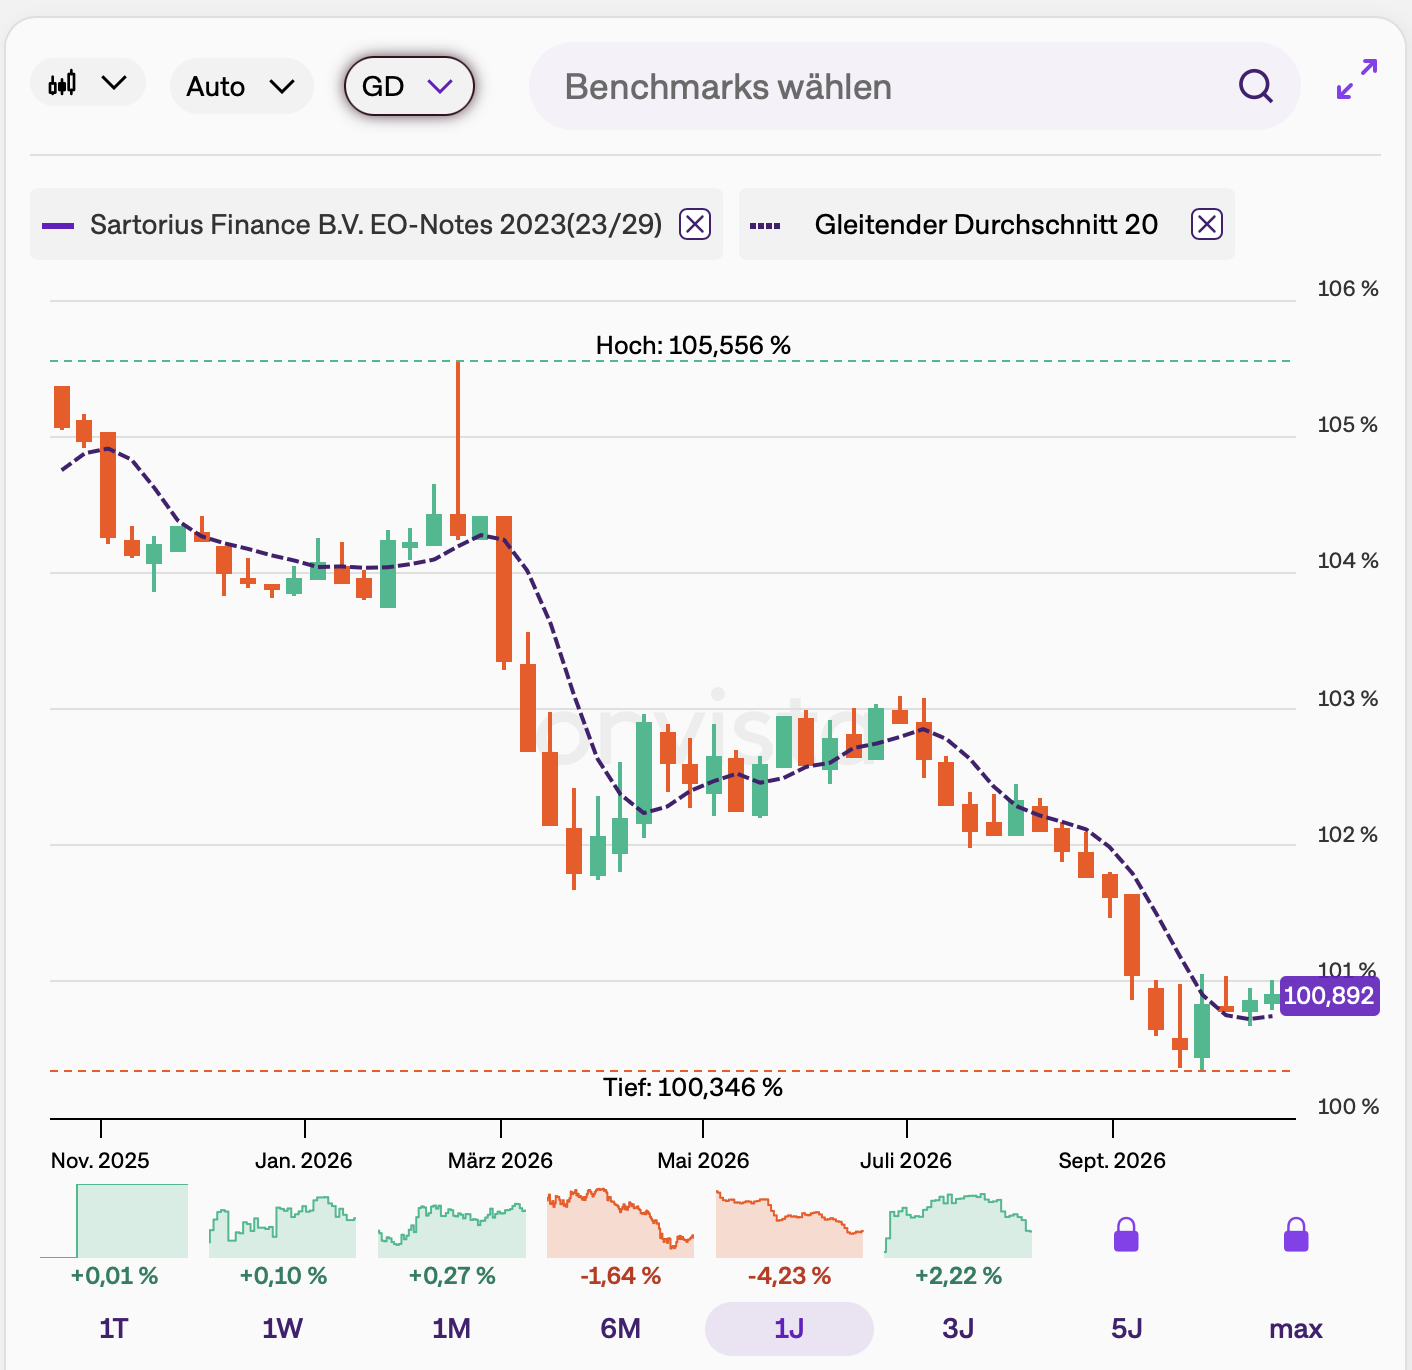
Sartorius 2023 (23/29)
Aus Kreditperspektive sind der höhere Free Cashflow und der rückläufige Verschuldungsgrad positive Signale. Ein Teil des Cashflow-Anstiegs geht allerdings auf Zollrückzahlungen zurück; die Entwicklung sollte deshalb nicht ausschließlich als strukturelle Verbesserung interpretiert werden. Zudem verweist Sartorius auf geopolitische Unsicherheiten und veränderte Zollbedingungen. Die Neunmonatszahlen wurden keiner prüferischen Durchsicht unterzogen.
———-
BondGuide nutzt KI zum Orthografie-Check sowie bei Bildern, Kollagen oder Grafiken.
! NEU ! Die erste BondGuide Jahresausgabe 2026 ist erschienen (12.Mai): ‚Green & Transition Finance 2026‘ kann wie gewohnt kostenlos als e-Magazin oder pdf heruntergeladen werden.
Bitte nutzen Sie für Fragen und Meinungen Twitter – damit die gesamte Community davon profitiert. Verfolgen Sie alle Diskussionen & News zeitnaher auf Twitter@bondguide !